出海下半場拼啥?SHEIN快反遇冷,拼多多平臺更抗打?
文 |小外
本文爲深度觀點解讀,僅供交流學習
2026年有兩個跨境電商領域的信號很值得琢磨。2026年2月24日,廣東省高質量發展大會在廣州召開,許仰天作爲企業代表首次公開登臺發言。
另一件是歐盟新一輪跨境電商監管新規正式落地,小包徵稅、超快時尚限制等政策接連上線,給整個賽道澆了一盆冷水。
放在中國經濟的大背景下看更有意味,拉動增長的三駕馬車裏,出口這些年的表現一直最爲強勁,哪怕全球宏觀環境充滿挑戰,依舊保持了很強的韌性。
而SHEIN作爲跨境電商裏最具代表性的中國企業,它的崛起、碰壁和轉型,恰恰就是當下中國外貿升級的一個縮影。
總部搬來搬去,上市這條路走得有點繞
很多人不知道,這家發家於廣州的企業,前幾年有過一段“出走”又“回家”的經歷。
早些年爲了衝擊歐美資本市場,SHEIN一度把總部遷到新加坡,試圖淡化中資企業的標籤,方便在紐約或者倫敦上市。
背後的原因也很現實,當時貿易摩擦不斷,關稅壁壘高企,企業身份帶來的稅收和合規問題,都是上市路上的攔路虎。
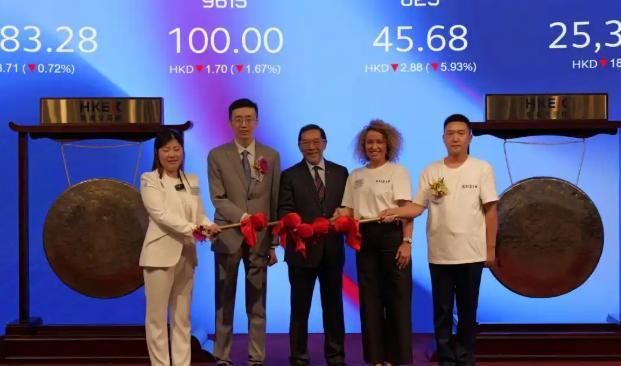
可惜這步棋沒走通,歐美上市之路受阻後,企業轉向香港上市,同時將供應鏈運營核心重新紮根廣州,畢竟服裝供應鏈高度集中在珠三角,要保住快反效率就必須離產業集羣足夠近。
離開廣州,它最引以爲傲的快反效率,直接就打了對摺。
小單快返的本事,全靠珠三角產業鏈託底
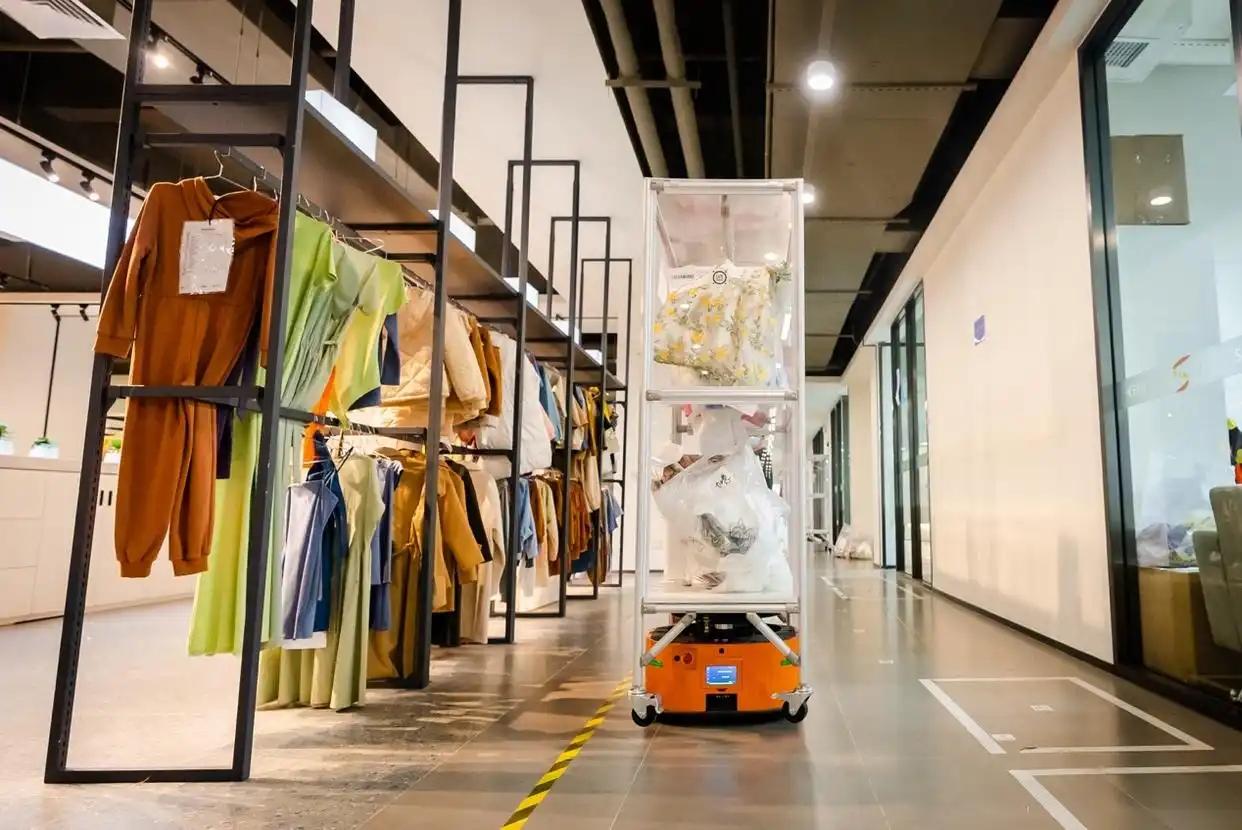
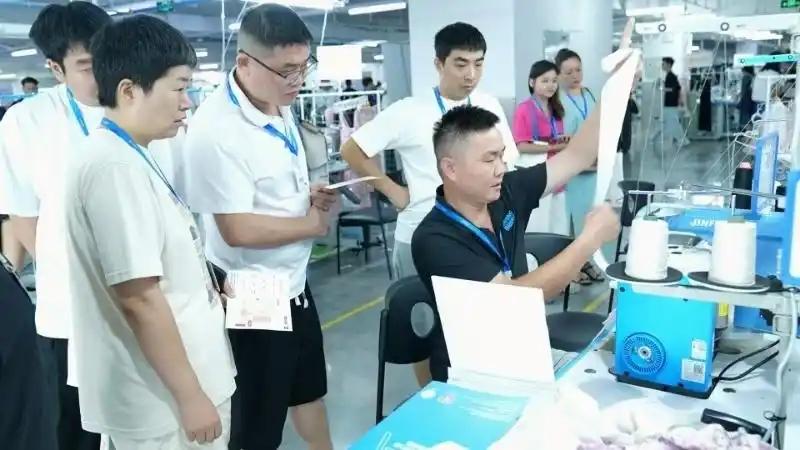
SHEIN主打的是服裝時尚品類,算不上什麼高科技行業,但它的供應鏈模式,在全球都是獨一份的水平,也就是業內常說的小單快返。
簡單說就是用數據系統把前端市場和後端工廠直接打通,不是先生產再賣貨,而是拿到用戶訂單之後才啓動生產。
整個流程從下單到成品交付,只需要兩週左右,最快可壓縮至十天以內,節奏比傳統服裝行業快了好幾倍。
潮流變得再快,它也能快速跟上,這剛好踩中了時尚行業最核心的需求。
這種模式不是隨便哪個地方都能複製的。
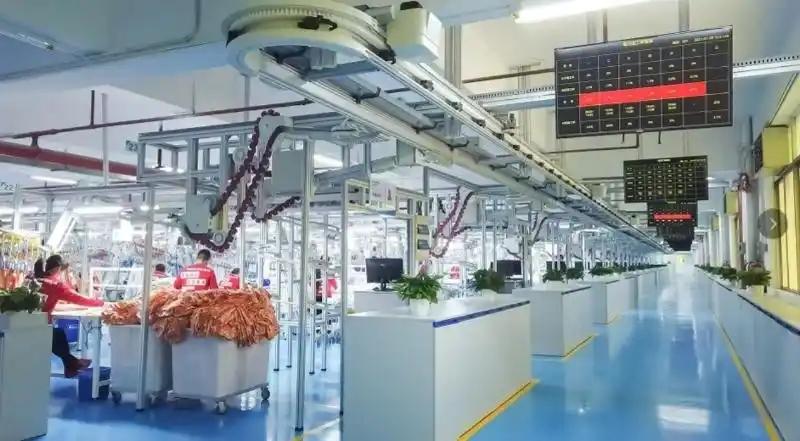
廣州和整個珠三角地區,有全世界最完整的紡織服裝產業鏈,上下游的面料廠、加工廠、輔料廠密密麻麻挨在一起,小批量訂單也願意接,反應速度極快。
沒有這樣的產業基礎,再厲害的數據系統也只是空中樓閣。
也正是靠着這套模式,SHEIN成了中國國貨出海、跨境電商的標杆企業。
根據官方披露數據,2025年企業平臺出口額已超千億元人民幣,全年總營收約合三千億元人民幣,體量處於全球跨境電商第一梯隊。
歐美接連設限,賣得太好也招人眼
生意做大了,麻煩也跟着來了。這些年歐美輿論一直盯着這家企業,給它扣了不少帽子,比如衝擊本地市場、破壞環境之類的指責從來沒停過。
企業也做過不少努力,包括遷總部、規範合規運營,想改善自己的國際形象,但效果一直有限,那邊並不怎麼買賬。
比輿論壓力更實在的是政策上的圍堵。2025年美國、加拿大相繼調整跨境電商關稅政策,抬高直郵門檻;2026年歐洲的監管升級來得更猛。
歐盟出臺新的低值包裹關稅規則,2026年7月1日起正式實施,150歐元以下的跨境包裹每件徵收3歐元固定關稅,後續還將疊加海關處理費用,直接推高直郵模式的成本。
法國更是出臺全球首部針對超快時尚的專門立法,2026年9月1日起正式徵收環保附加費,後續還將落地廣告禁令、銷售限制等措施,分階段收緊監管尺度。
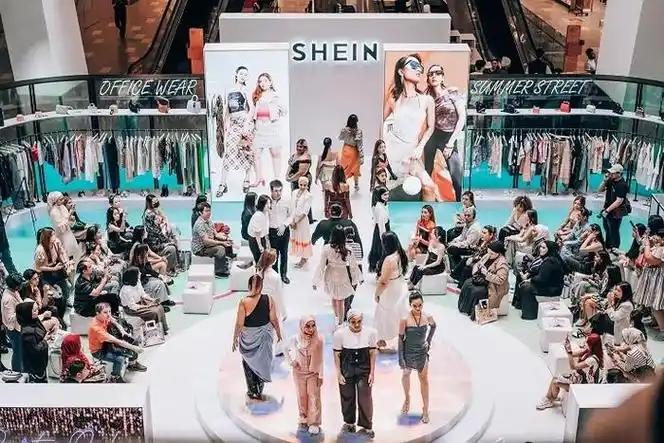
線上監管收緊,線下也不好過。此前SHEIN在巴黎老牌百貨開設的線下合作店,2026年6月因合作方易主、經營策略調整而終止運營,背後也折射出本地零售行業的牴觸情緒和線下落地的合規壓力。
本質上,這種跨境直郵的模式,直接衝擊了當地的線下零售體系,影響到了本土的就業和稅收,當地政府自然不會坐視不管。
消費者雖然得了實惠,但從整個本地產業鏈和財政的角度看,衝擊確實存在。
本地化轉型,優勢反倒變成了包袱
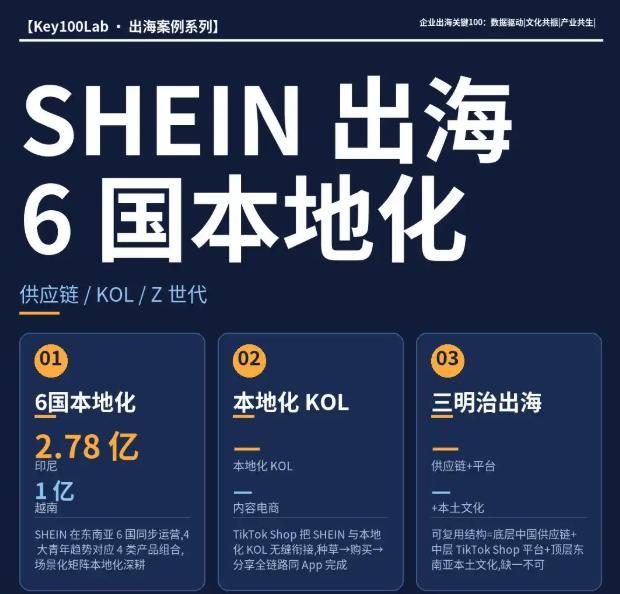
爲了應對這一輪政策逆風,尤其是稅收和合規上的壓力,SHEIN開始推進本地化轉型。
簡單說就是不再全部從國內直郵,而是通過海運或者鐵路,把貨物批量運到歐洲的本地倉庫,再從當地倉庫配送給消費者。
這樣一來,就能規避掉不少針對直郵的懲罰性關稅和非關稅壁壘。
但這步棋也有副作用,而且直接動了自己的根基。它原來的核心競爭力就是一個快字,小單快返靠的就是按需生產、快速直髮。
現在要提前備貨入倉,對於那些需求穩定的標準爆款還好,預測準確率高,不容易壓貨。
可時尚服飾的需求波動極大,潮流說變就變,一旦預判錯了趨勢,生產出來的貨就全砸在倉庫裏,庫存減值和現金流的壓力會非常大。
換句話說,過去支撐它崛起的最強壁壘,在新的監管環境下,轉眼就變成了最大的短板。
這不是企業做得不好,而是外部規則變了,原來的打法就行不通了。這也是整個快時尚跨境賽道目前遇到的最核心的結構性危機。
同是出海玩家,另一條路反而更穩
說到這裏就不得不提另一箇中國出海玩家,也就是拼多多的海外跨境平臺。兩家雖然都是跨境電商,但走的路子完全不一樣。
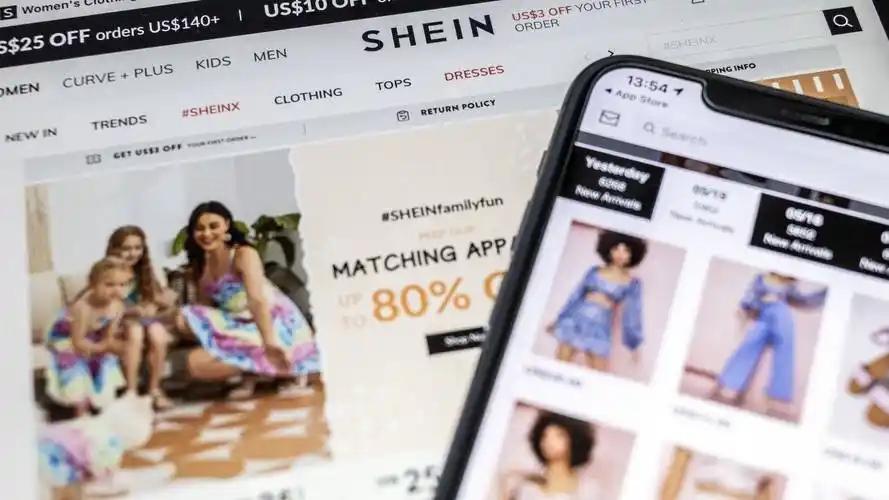
SHEIN以自營爲主,核心壁壘是快,靠供應鏈效率喫飯。
而拼多多海外平臺的核心是便宜,走的是平臺模式,零售鏈路、品類結構的彈性都更大,反而更容易適配本地化的要求。
從交易規模來看,2025年拼多多海外平臺的商品交易總額已經超過SHEIN,預計2026年將突破七千億元人民幣,成爲全球跨境電商領域規模第二的平臺。
當然也要說明,兩者的財務邏輯不能直接放在一起比。SHEIN自營爲主,營收就是賣貨的收入,計算方式很直接。
而平臺模式的收入主要是佣金和營銷費用,和交易總額不是一回事。
但單從市場規模擴張的速度和模式韌性來看,平臺型的打法,在應對監管變化的時候,確實靈活度更高。
出海進入下半場,拼的不只是供應鏈
放眼整個行業,中國電商龍頭集體出海,已經和全球傳統巨頭展開了全球第二的位置爭奪。
本地化是不可逆轉的大趨勢,但背後的挑戰也不容小覷。怎麼同時兼顧合規要求、成本控制、供應鏈效率和現金流安全,會是未來幾年決定勝負的關鍵。
這一輪監管變化最值得思考的地方在於,企業辛辛苦苦建立起來的核心壁壘,可能因爲一紙政策就快速失效。
如果不能快速調整轉型,隨時都可能面臨生死考驗。過去靠一招鮮喫遍天的時代,已經過去了。
總結下來,SHEIN靠着數據驅動的供應鏈和快反模式,曾經站上過行業之巔,但政策變局也讓它的核心優勢反過來成了自身的制約。
接下來本地化轉型能不能成功,會決定它未來幾年的走向。
而拼多多海外平臺雖然靠低價快速起量,目前還在擴張期,盈利模式還沒跑通,但也已經證明了另一種路徑的可能性。
中國跨境電商能不能繼續保持高增長,未來拼的不只是供應鏈的硬度,還有應對政策變化的應變能力,以及精細化運營的深度。
對於所有出海企業來說,這都是一場必須打贏的持久戰。#上頭條 聊熱點#