全球盯着宇樹上市
“一家中國機器人企業,開始讓中國資本市場成爲全球前沿技術的價值發現地。”
文 /巴九靈
頭頂“A股人形機器人第一股”光環,宇樹科技正式登陸科創板。
150.8元的發行價、約610億元的發行市值、60.99億元的預計募資額,以及219.23倍的發行市盈率,宇樹科技的上市堪稱一場資本盛宴。
但還有一組數據,或許更值得關注。
《2026上半年全球人形機器人追蹤報告》顯示,2026年上半年,全球人形機器人總出貨量達到1.91萬臺,同比暴漲275%。
其中,中國企業出貨量佔全球市場份額高達97.2%,而特斯拉、Figure AI、Agility等企業則合計佔比不足3%。
由此,《紐約時報》寫道,宇樹科技的股票發售,將成爲資本市場如何看待人形機器人這一“激動人心卻尚處起步階段技術”的風向標。
事實上,過去很長一段時間裏,一項新技術有沒有前途,一家科技公司有沒有想象力,往往要從硅谷、納斯達克和華爾街尋找參照。如今,一家中國機器人企業,開始讓中國資本市場成爲全球前沿技術的價值發現地。

世界第一個“機器人股”
2023年到2025年,宇樹營收從1.59億元增長到16.99億元,扣非淨利潤由虧轉盈達到5.91億元,主營業務毛利率從44.22%提升到60.13%。
與此同時,人形機器人單年出貨量超5500臺,位居全球第一;四足機器人全球市佔率約60%至70%;核心零部件自研率超90%。
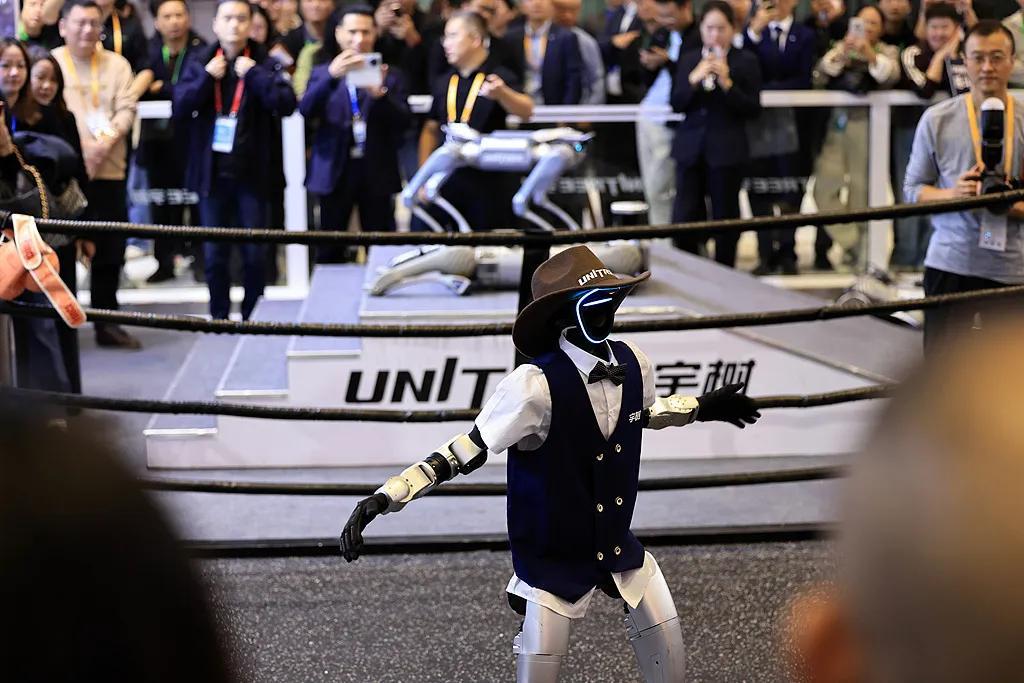
進博會上的宇樹科技人形機器人
種種成績,意味着宇樹爲一個尚未成熟的產業,豎起第一根全球市場化估值標杆。
正如盤古智庫高級研究員江瀚所言,全球能拿出真實規模化盈利報表的企業屈指可數,超高市盈率是資本市場對“人形機器人第一股”稀缺性支付的溢價。
按照宇樹發行市值610億元、發行價150.8元/股來測算,一簽或賺20萬元,意味着宇樹的市值有望達到2228億元。
而爲這個估值買單的,既有“國家隊”也有明星資本,如DeepSeek、全國社保基金、騰訊啓善投資、中石油崑崙資本、南方電網、天翼資本……此外,還有不少來自機械製造、紡織、貿易、建材等領域的企業家。
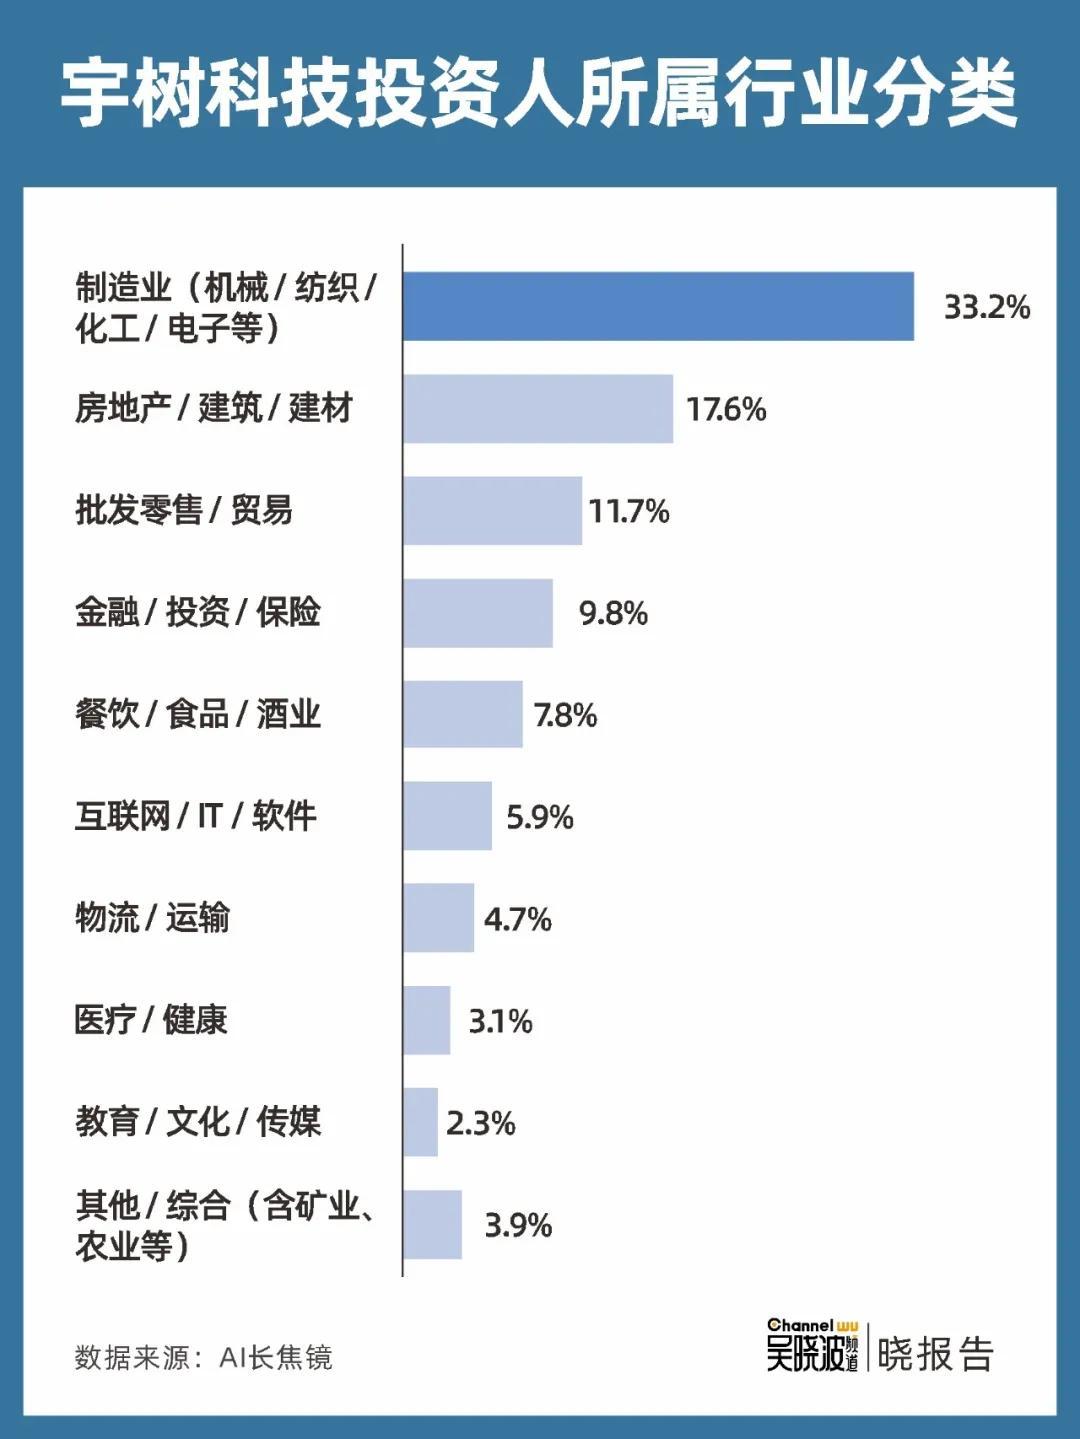
比如“平陽許興股權投資合夥企業”認購了1.5億元份額,其背後的出資人是浙江溫州永嘉縣的鞋業龍頭蜘蛛王集團的董事長許承建與總裁蔣小芳。
這是一個分享了過去三十年中國製造業增長紅利的羣體,如今他們又通過股權投資,用真金白銀爲“中國製造的下一站”投票。
正如吳老師說得那樣:“新能源汽車爲中國製造業續命十年,而在下一個十年,我們要依靠具身智能機器人繼續支撐中國製造業升級。”
不過,610億元發行市值,究竟是終點,還是起點?
答案不只在宇樹一家。
宇樹站在前排,身後是一整個中國具身智能梯隊。據不完全統計,過去兩年,具身智能行業誕生了近370家初創公司;到今年7月,有近50家公司進入港股或A股上市流程。
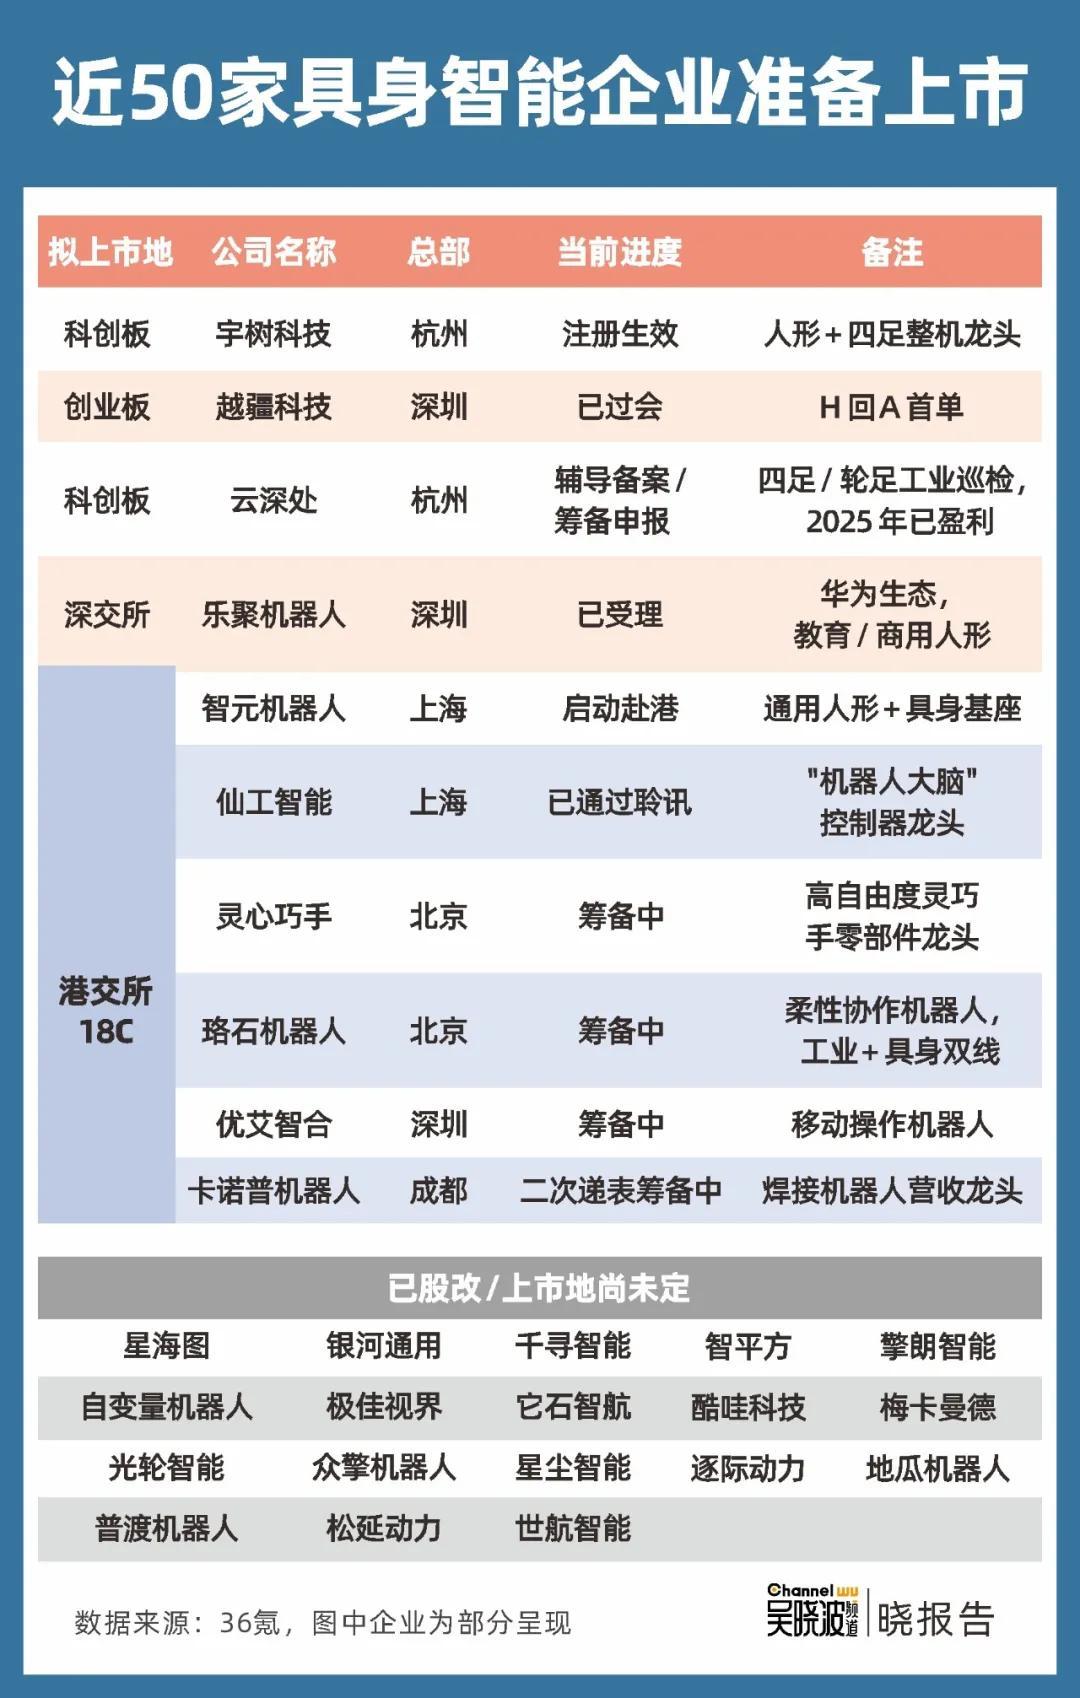
可以確定的是,“宇樹們”的上市正在刻畫中國製造業在具身智能時代的能力藍圖:從過去的“造產品”,進一步走向“造機器人”“造核心部件”“造智能”。

賽道熱到“遍地是錢”
這背後,是一系列自上而下的配套動作,具身智能被寫入“十五五”規劃,國資機構、互聯巨頭、產業資本爭相參投……具身智能賽道被拱上高山。
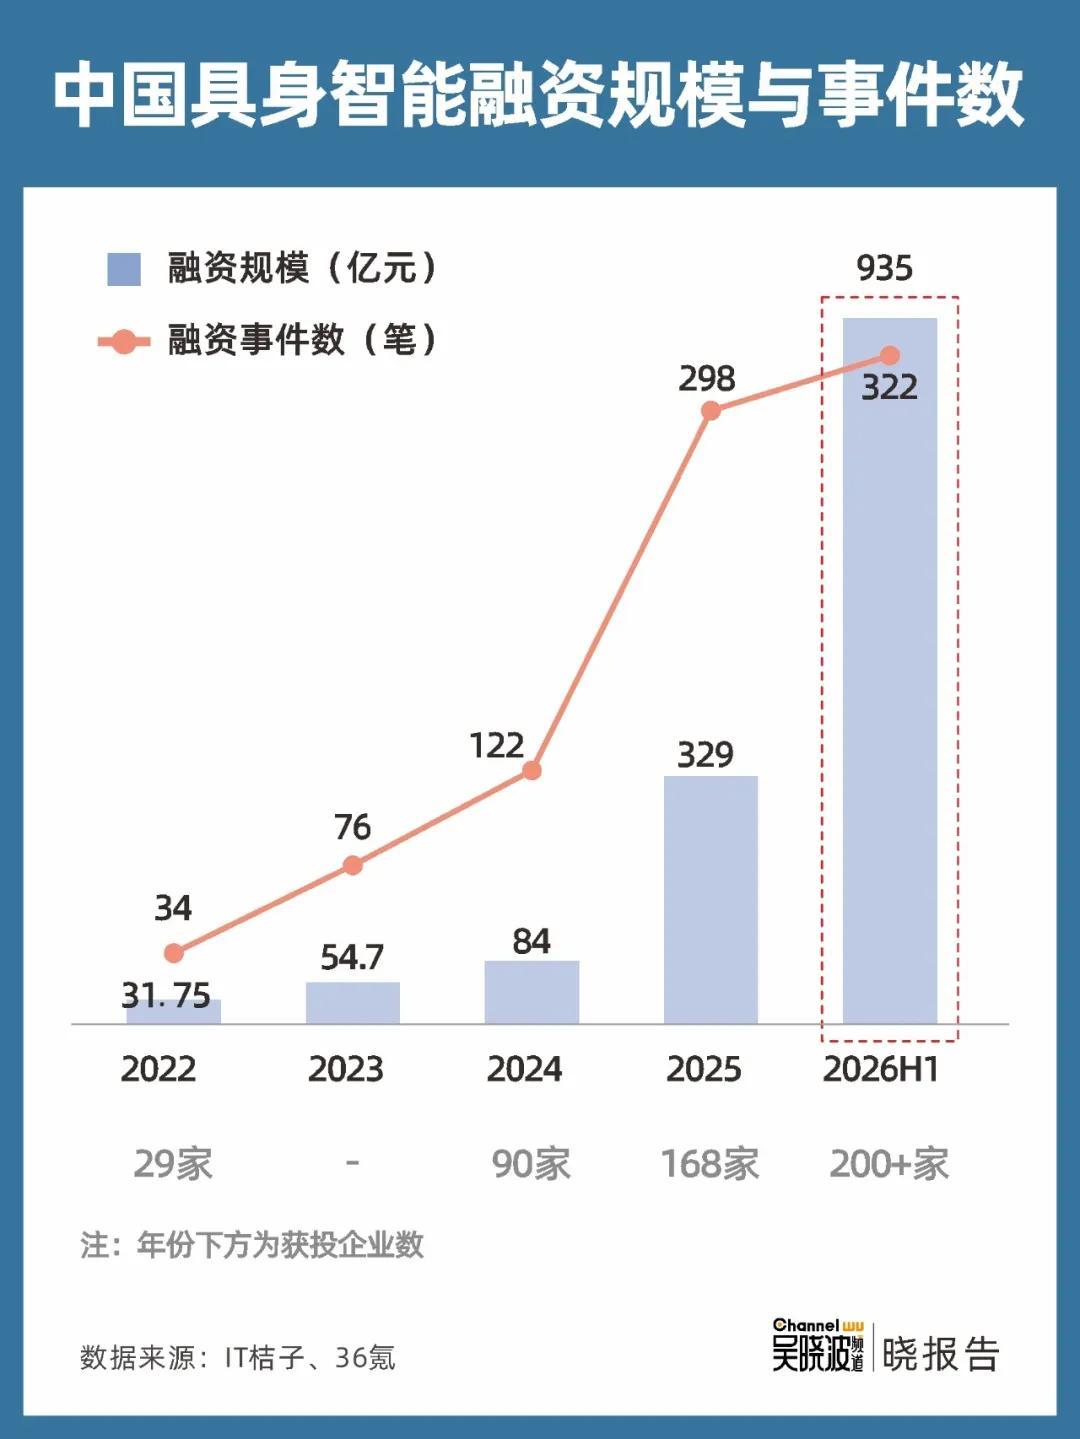
IT桔子數據顯示,2026年上半年,國內具身智能賽道融資總額達到935億元,同比大增5倍;融資事件322筆,同比增長137%。
換算下來,相當於平均每天有1.8起融資在發生。諸如“一個月融2輪”“兩個月融2輪”“三個月融4輪”的案例也比比皆是。
目前,百億估值獨角獸企業至少已有22家,而2025年時僅有3家。更有甚者,有11家企業已經相繼跨入200億估值梯隊。
可以說,繼大模型、AI芯片產業鏈之後,具身智能正在成爲2026年中國一級市場最“吸金”的賽道之一。
不過,有個頗爲反常的現象,一些剛剛拿到融資的具身智能公司,轉身就開啓了大規模對外投資。
根據IT桔子數據,2026年以來,有29傢俱身智能企業成爲對外投資主體,共發生100多起投資事件,且近半數投資發生在2026年。
其中,人形機器人本體企業是最活躍的一批,17家投資主體佔到近六成。典型如智元,一家成立僅3年的公司,在23個月裏完成了37筆投資,平均每月1.6筆。
從電機、靈巧手等核心零部件,到具身大腦、數據平臺等軟件層,再到機器人本體和應用場景,智元的投資版圖幾乎覆蓋了具身智能全產業鏈。
更有意思的是,一些被投企業拿到錢後,也開始反過來投資其他公司,靈心巧手就屬於這類。
這意味着,具身智能正在出現一種不同於傳統制造業的資本生態,頭部企業開始用資本提前下注。
投上游,是爲了鎖定核心零部件和技術;投同業,是爲了綁定潛在的合作伙伴;投下游,則是爲了提前尋找未來的應用場景。說到底,是爲了搶佔生態位。
而這種邊融邊投,也從側面說明了賽道的殘酷。雖然“遍地是錢”,但並沒有平均地落到每個玩家頭上。
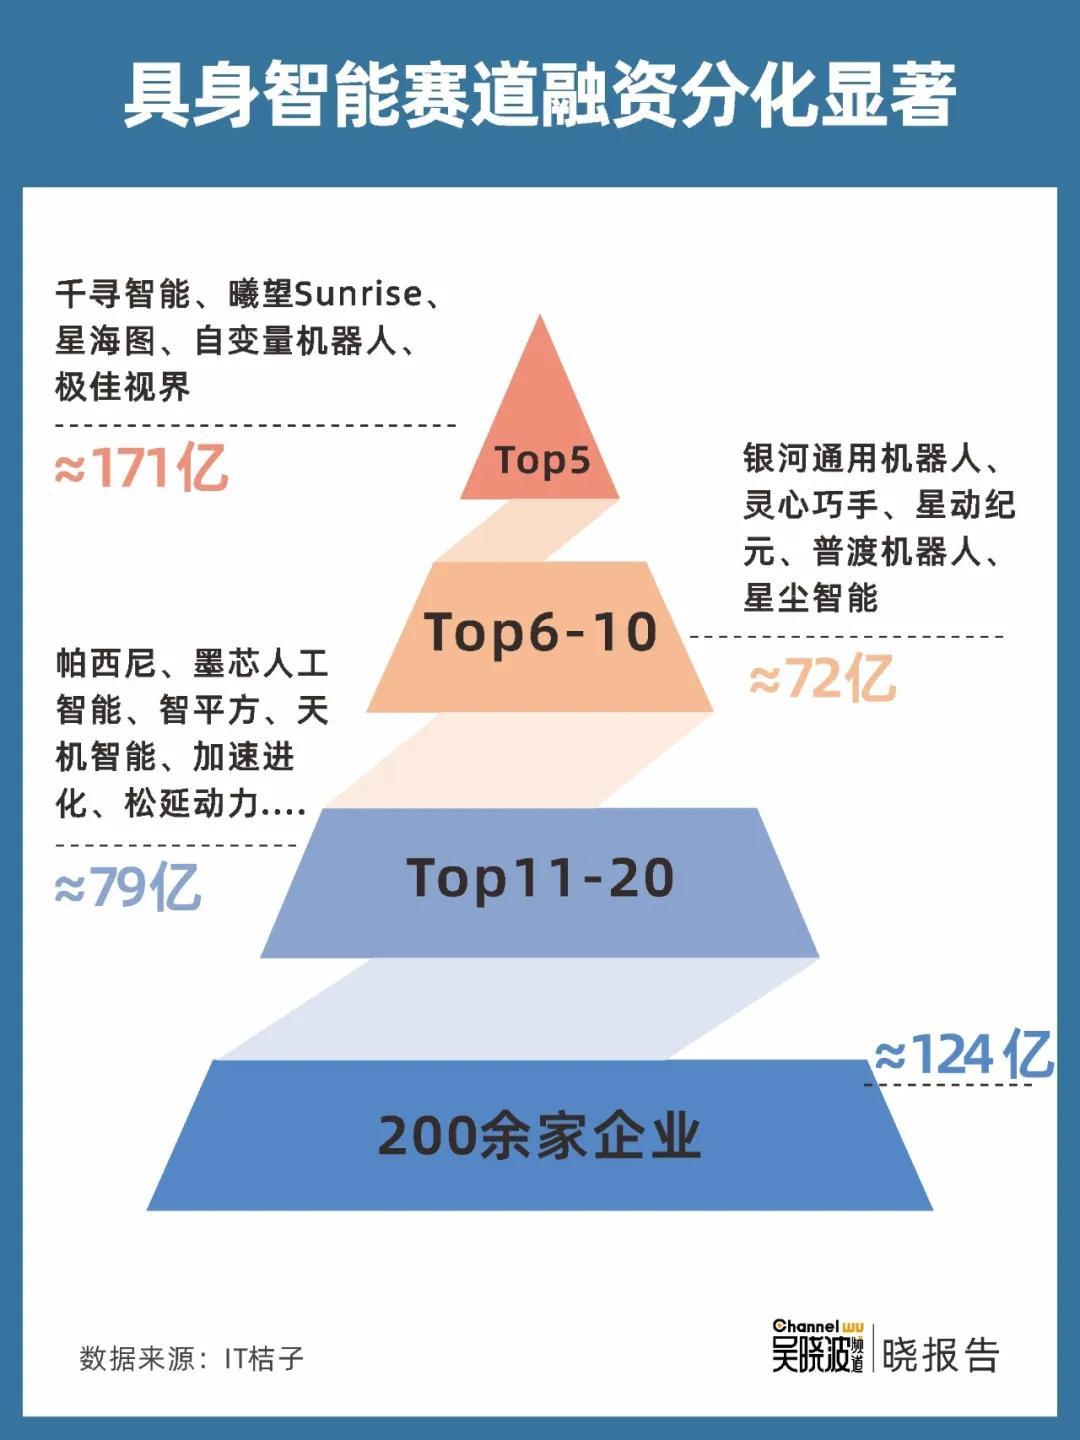
2026年上半年,賽道內融資額TOP20企業合計融資總額達550億元,佔總融資額的59%,馬太效應顯著。
而且這種分化很可能在下半年加劇,換言之,對於尚未拿到大額融資的中小企業來說,融資窗口正在收窄,或許很快面臨出局的風險。
與此同時,資本下注的方向也在發生變化。據量子位不完全統計,2026年上半年,做大腦的公司拿走了222.5億融資,佔全行業的半數以上;做整機本體的公司只拿到56億,佔12.8%。
隨着一批企業在小腦環節(運動控制與實時協調)建立起工程優勢,資本開始尋求大腦領域(高級決策與認知)的“黑馬”。
於是,具身大模型、視覺感知、端側芯片、靈巧手、力傳感器、一體化關節等環節,成爲新的資金窪地。
最後,連出資方也發生了不小變化。
雖然傳統財務VC仍然很活躍,但若是統計10億以上的大額融資,出資方名單裏出現頻率最高的,變成了百度、字節跳動、小米、美團、上汽、匯川等產業大廠,以及亦莊國投、杭州資本等地方國資,他們參投或領投已經超過四成。
本質上,它們押注的是下一代AI入口、供應鏈話語權和產業落地。而這種搶位心態,也會進一步推動資金、資源向少數頭部企業集中。
錢,確實已經遍地都是。但接下來要看的是能否把錢轉化爲訂單、產能和收入。畢竟,資本可以把具身智能送上風口,卻不能替它完成商業化。

“GPT時刻”什麼時候到來?
那麼,具身智能的“GPT時刻”究竟還有多遠?
宇樹科技創始人王興興給出的答案是2到10年。所謂“GPT時刻”,是指能夠在80%的陌生環境裏,完成80%的語音指令。
然而現實是,根據斯坦福HAI的最新數據,具身智能操作在仿真環境中的成功率高達89.4%,但在真實家庭場景中則驟降至12%。
這說明其距離大規模、通用商業化,還有很長一段路要走。而其中的關鍵瓶頸,就在於“當前的大模型還不太夠用”。
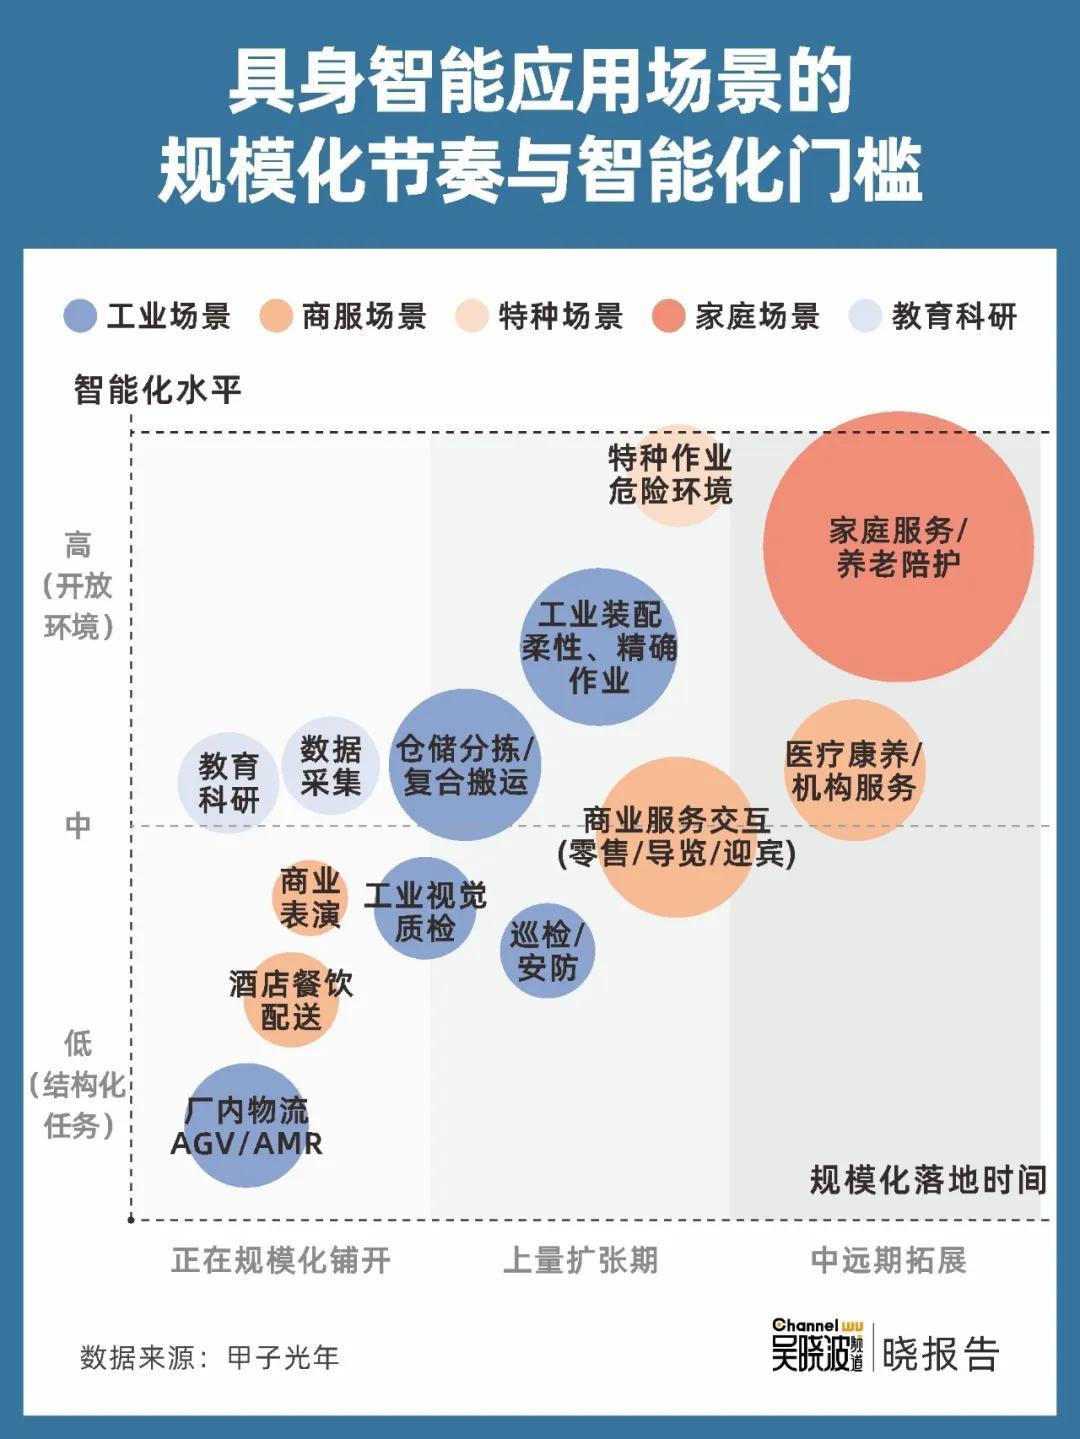
說白了,與自動駕駛早期類似,具身智能產業在進入量產階段後,核心矛盾也從硬件成本轉向數據供給。
不同於大模型的數據來自互聯網文本、圖像和視頻;自動駕駛的數據主要來自車輛在真實道路上的採集;具身智能所需要的,是一類前所未有的數據形態——包含動作、接觸、受力、材料、空間關係和任務結果的物理交互數據。
但截至2026年初,全球合規可用的真實物理交互數據總量僅約50萬小時。而訓練一個通用具身大模型,至少需要1000萬小時。
於是,行業開始尋找不同的解法。VLA模型,讓人形機器人從執行單一動作,進化到能看、能聽、能跟着指令幹活;世界模型,讓其理解重力、運動、遮擋等物理規律,並預測下一步;仿真學習,則試圖用虛擬世界批量生成訓練數據,彌補真實世界數據的不足……
本質上,大家都在想辦法讓人形機器人“學得更多”。宇樹也不例外。
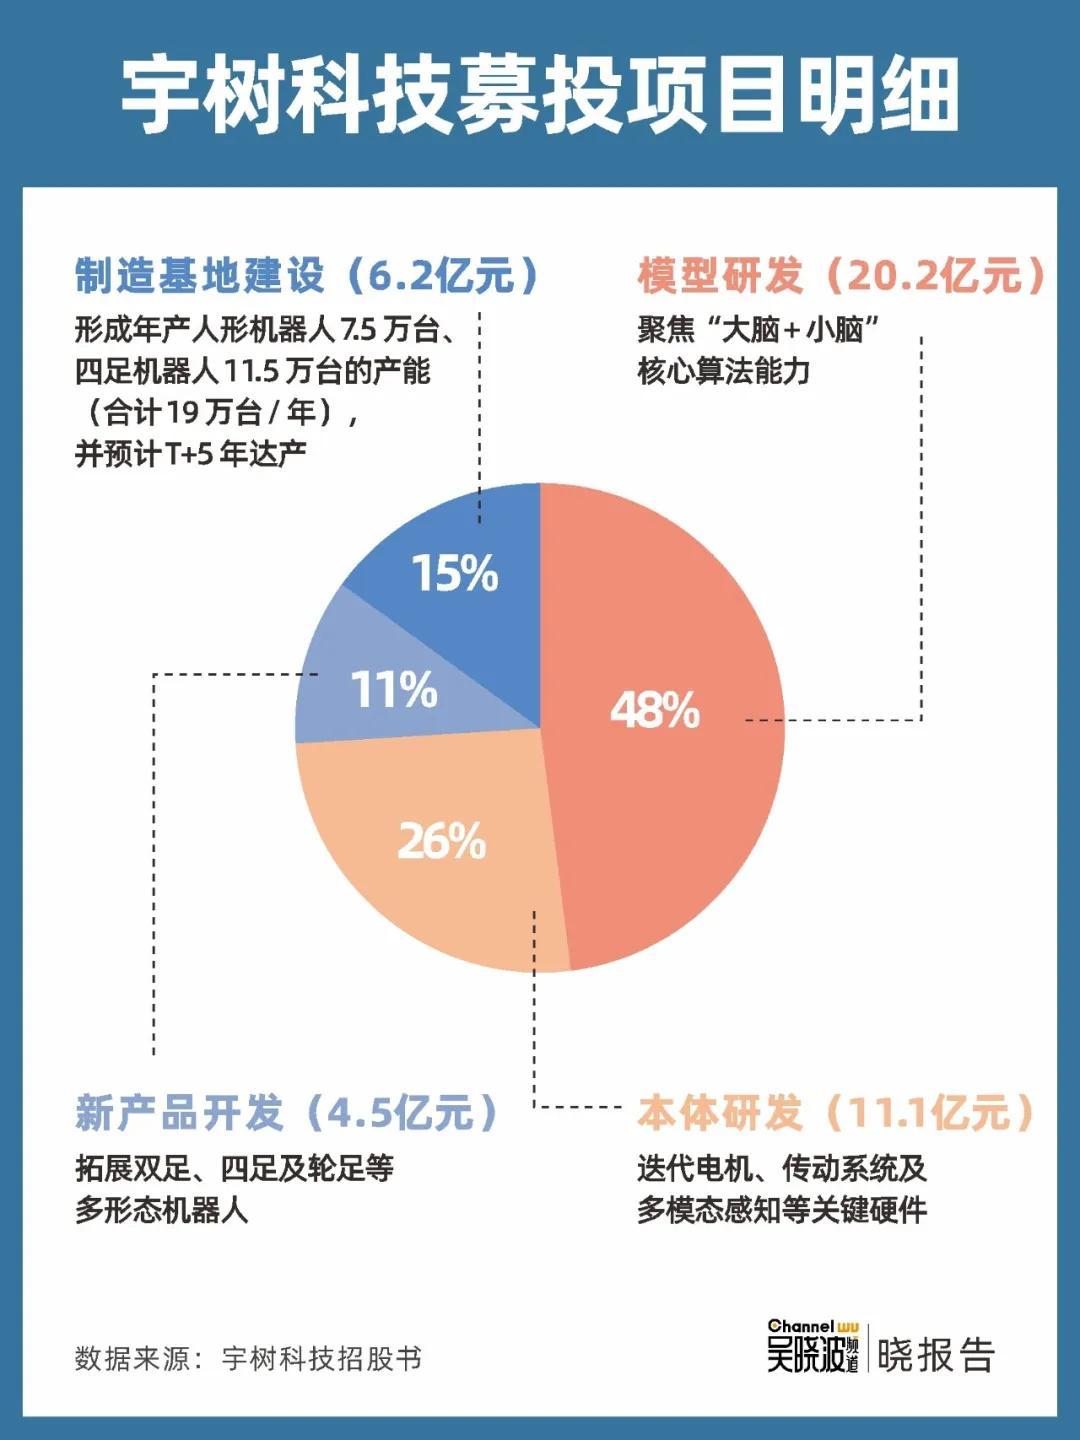
根據招股書,宇樹科技計劃將近半數的募集資金用於智能機器人模型研發項目,其次用於機器人本體研發項目、新型智能機器人產品開發項目、智能機器人制造基地建設項目。
但問題在於,虛擬世界裏學得再多,最終都要回到真實世界考試。這恰恰是宇樹目前的短板。
招股書顯示,宇樹人形機器人的銷售收入中,超7成來自科研教育客戶,包括高校、研究機構等,消費級市場尚未形成剛需。目前公司也還沒有大規模開展真實數據採集和工廠部署訓練。
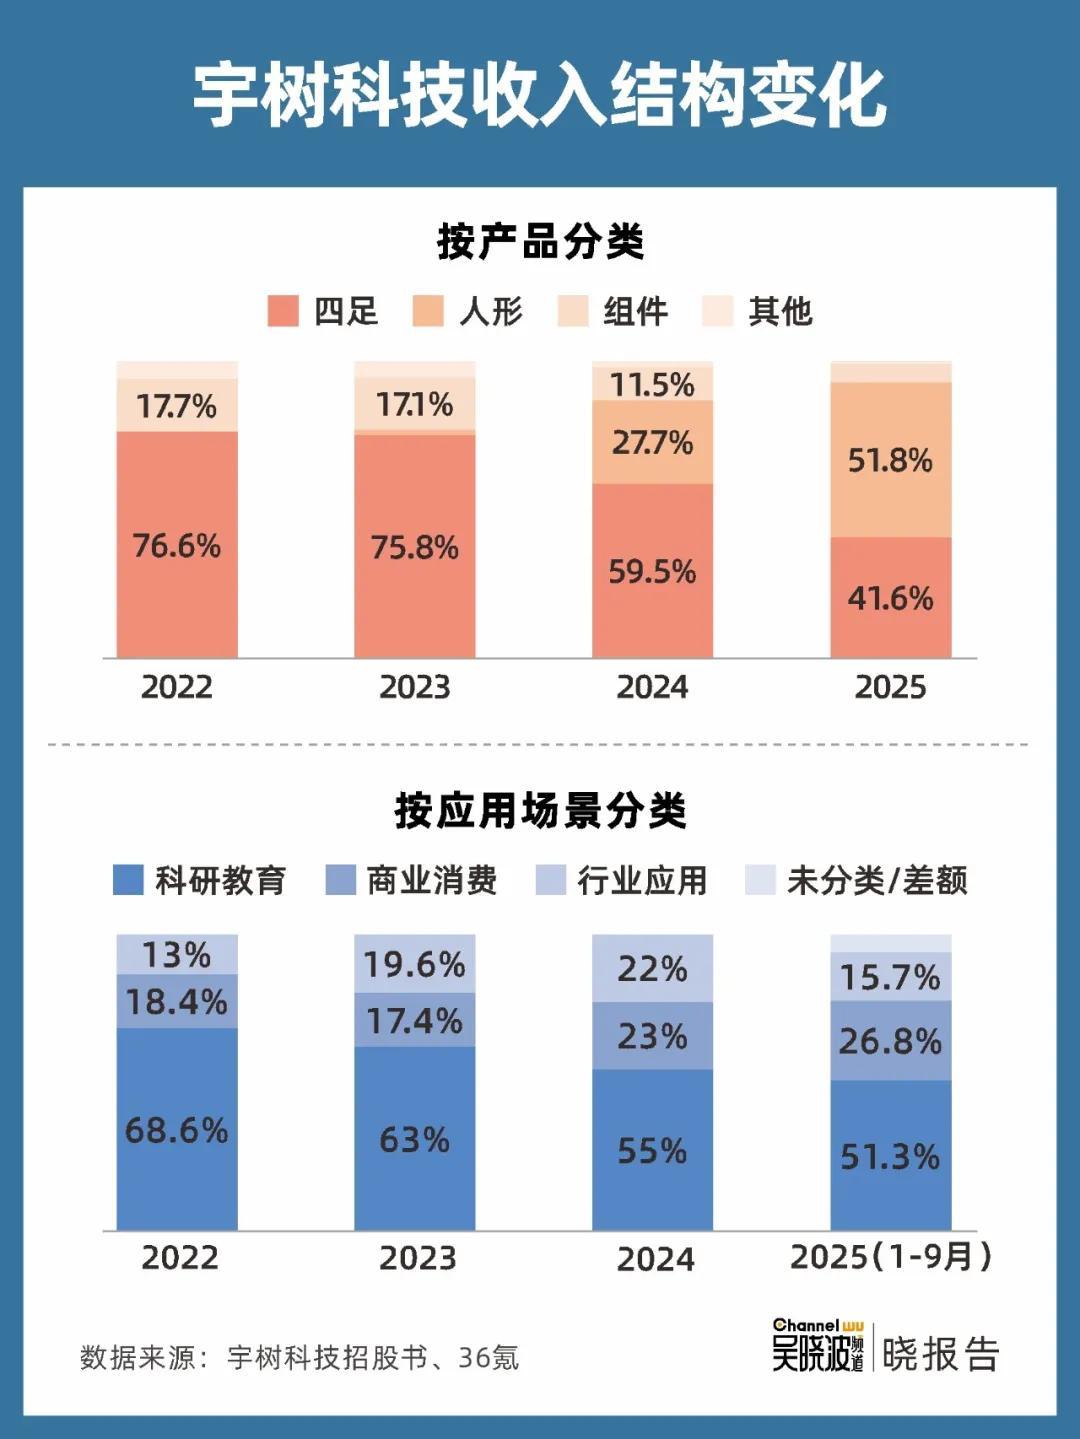
不過,好在宇樹的出貨量處於斷層領先。理論上,賣出去的機器人越多,進入真實世界的機器人越多,能夠產生的動作數據、失敗數據和長尾數據就越多,模型迭代也就越快。
前提是,這些機器人真的在“幹活”。而這,可能也是宇樹上市之後,資本市場真正要盯的下一張成績單。

結語
宇樹科技創始人王興興曾說:“人形機器人發展不要一味追求高效率,去探索傳統機器人做不到的事纔是最大的價值點,需要給人形機器人通用模型一些時間和耐心。”
這或許也是當下看待這場具身智能狂歡最需要的耐心。
從“會走”“會跳”,到真正走進工廠、倉庫,再到擁有理解世界、解決陌生問題的能力,機器人還要跨過數據、模型和商業化的重重關卡。
而在王興興看來,宇樹上市也只是一個階段性的節點:“上市可以看作是‘高考’,是企業邁向更成熟的管理、更成熟的運營的階段性事情。”
作者|沈曉琴
主編|何夢飛
圖源|VCG、網絡