中美算力掰手腕,下一戰在“烏蘭察布”
“目前中國數據中心最大的電力來源是煤炭,佔比接近70%,可再生能源佔近20%,核能近10%。美國則以天然氣爲主,佔比超過40%,其次是可再生能源,佔比24%,核能和煤炭分別佔20%和15%。”
文 /巴九靈
在產業節點的標識上,2013年被稱作是中國的“大數據之年”。這一年,雲計算從概念走向落地,各地爭相佈局數據中心產業。
烏蘭察布與數據中心的故事,也開始於此。
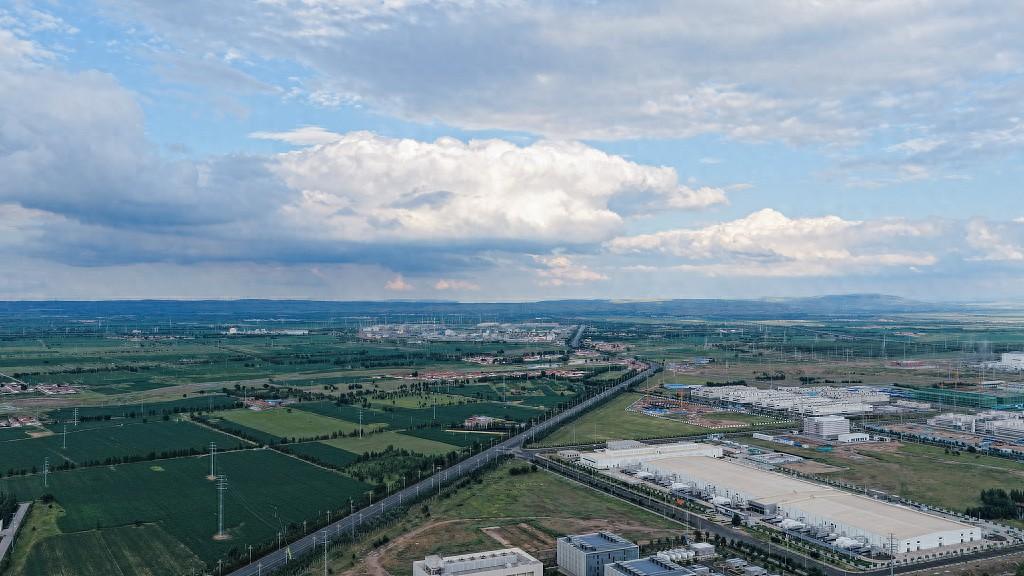
這座距離北京直線距離僅有300多公里的內蒙古小城,平均海拔約1400米,年均氣溫僅有4.3℃。冷涼的氣候讓服務器散熱成本大幅降低。
內蒙古烏蘭察布
而另一個寶藏條件則來自於地下。烏蘭察布位於蒙西電網服務範圍內,背靠內蒙古豐富的煤炭資源,周圍分佈着坑口電站,煤炭無需長途運輸就能夠直接就地發電,度電成本具有明顯的優勢。
這也使得烏蘭察布成爲了得天獨厚的數據中心選址。
這一年,烏蘭察布的市政府領導帶隊趕到了華爲深圳總部,雙方簽訂了《雲計算數據中心合作協議》,約定合作建設華爲雲數據中心,並將其作爲華爲雲企業服務全國重要節點。隨後,便是包括華爲、阿里巴巴、蘋果、快手等多家企業的數據中心在此落地。
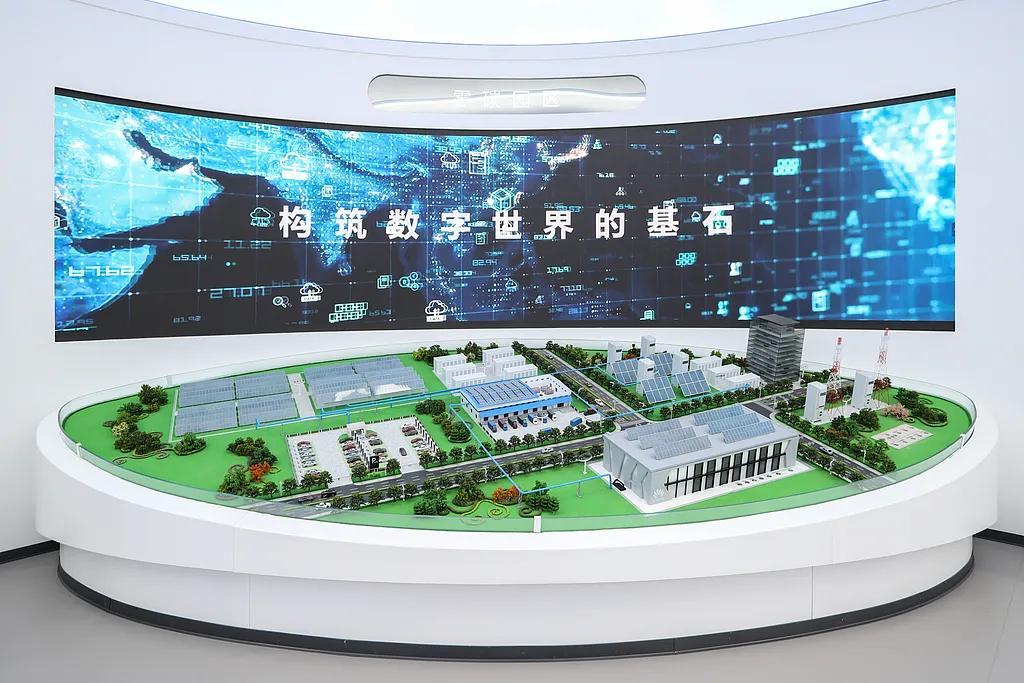
內蒙古烏蘭察布:華爲雲數據中心
2022年,東數西算工程全面啓動,烏蘭察布與京津冀、長三角、粵港澳等8個地區共同躋身全國一體化算力網絡樞紐節點。
烏蘭察布的故事,揭示了在今天數據中心討論中一個容易被忽視的底層邏輯:一座數據中心能不能建起來,取決於那個地方有沒有穩定、便宜的電。而有沒有便宜的電,又取決於那個地方擁有什麼樣的能源體系。
換而言之,電力之爭的盡頭,指向了能源之爭。而這一博弈,正發生在中美兩國之間。

中美站在了不同的能源底座上
2026年,全球數據中心的擴張正以前所未有的速度推進。伴隨着數據中心擴張的,是全球電力需求的快速增長。
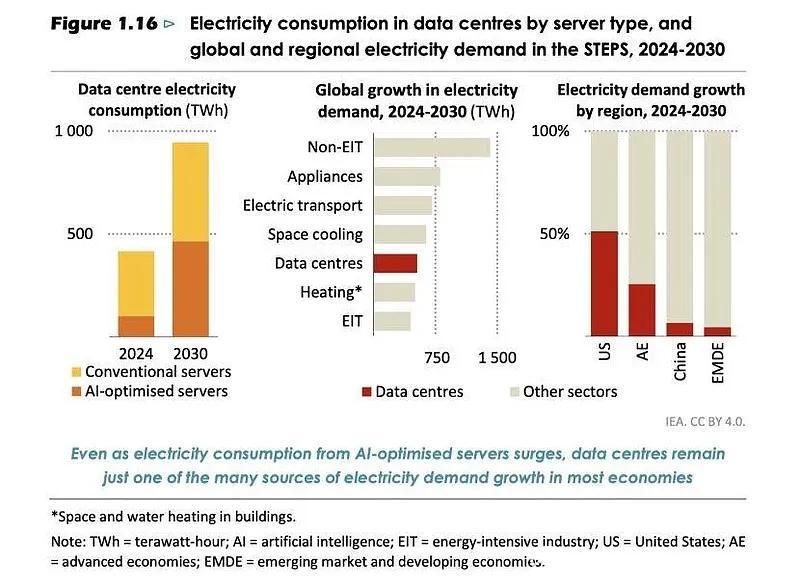
2025年,全球數據中心用電量增長了17%,遠遠高於全球3%的全球電力需求增幅。國際能源署預測顯示,基準情形下,2030年全球數據中心總用電量將達到945太瓦時,接近於當前水平的兩倍,新增用量相當於世界上再多一個法國。
圖源:網絡
但數據中心消耗的不僅僅只是電。因爲電力不會憑空產生,它需要由煤炭、天然氣、核能、水電以及風光等一次能源轉化而來。因此,一個不可忽視的事實是,數據中心競爭表面上爭奪的是算力基礎設施,是電力,但更底層爭奪的其實是一套能源體系。
這也是爲什麼,數據中心的擴張最終會回到能源問題本身。而一個國家擁有怎樣的能源結構,也將直接影響數據中心未來的成本、規模以及安全邊界。
在這場數據中心擴張的浪潮中,中美兩國無疑站在了最前沿。
2024年,中美兩國數據中心用電量合計佔全球數據中心總用電量的約68%。到2030年,這一佔比預計將上升到約74%。換句話說,全世界每四度數據中心用電,就有將近三度是中美兩國消耗的。
但支撐兩國數據中心擴張的能源結構,卻存在明顯差異。
根據世界能源署在2025年發佈的一份報告,目前中國數據中心最大的電力來源是煤炭,佔比接近70%,可再生能源佔近20%,核能近10%。美國則以天然氣爲主,佔比超過40%,其次是可再生能源(主要是風光)佔比24%,核能和煤炭分別佔20%和15%。
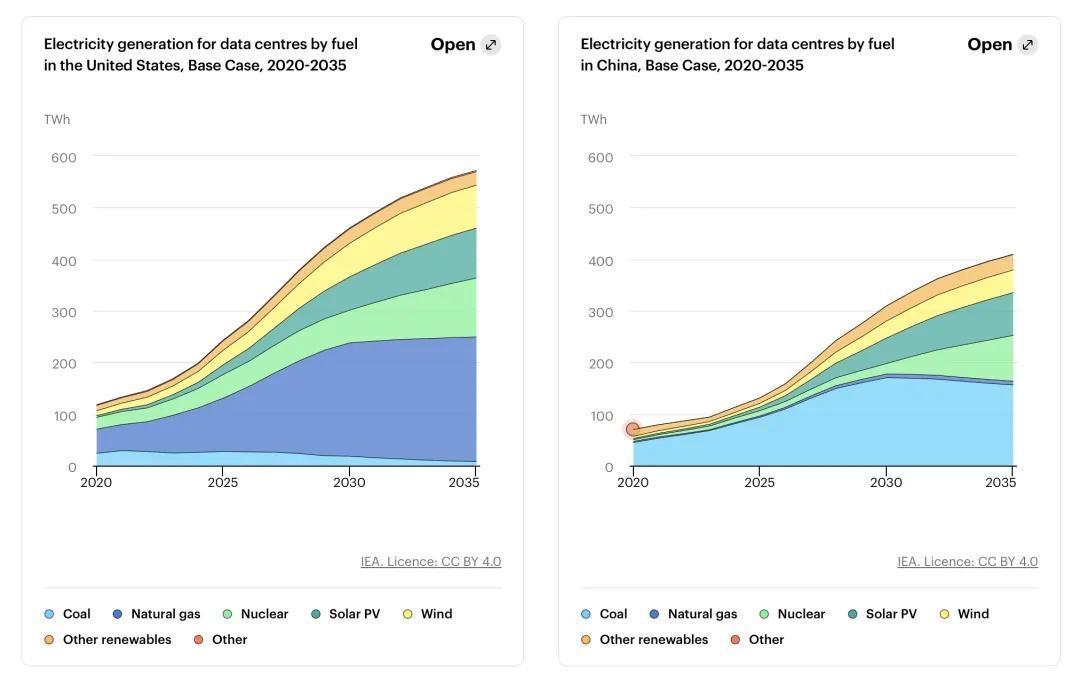
同時,報告還指未來幾年,雙方都需要依靠傳統能源保障數據中心快速增長,同時擴大可再生能源供應,呈現出“化石能源託底、可再生能源趕超”的共同特點。
預測顯示,2024年至2030年間,煤電仍然將會是中國數據中心新增用電的最大來源,單年發電量預計增加約90太瓦時;與此同時,可再生能源(主要是太陽能光伏和風電)年增加的供電規模也接近90太瓦時。
美國同期數據中心新增電力需求則將主要由天然氣提供,預計到2030年,每年新增的發電量約爲130太瓦時,可再生會能源則緊隨其後,每年新增約爲110太瓦時。
所以短期來看,穩定、廉價的化石能源,仍然是支撐數據中心擴張的重要基礎。
在資源儲備上,中美兩國都各有優勢。中國擁有全球最大的煤炭生產體系。自然資源部發布的《中國礦產資源報告2024》顯示,截至2023年末,我國煤炭資源儲量達到2185億噸。按照2025年年產量48.5億噸來計算,其靜態保障年限大概約爲30餘年。
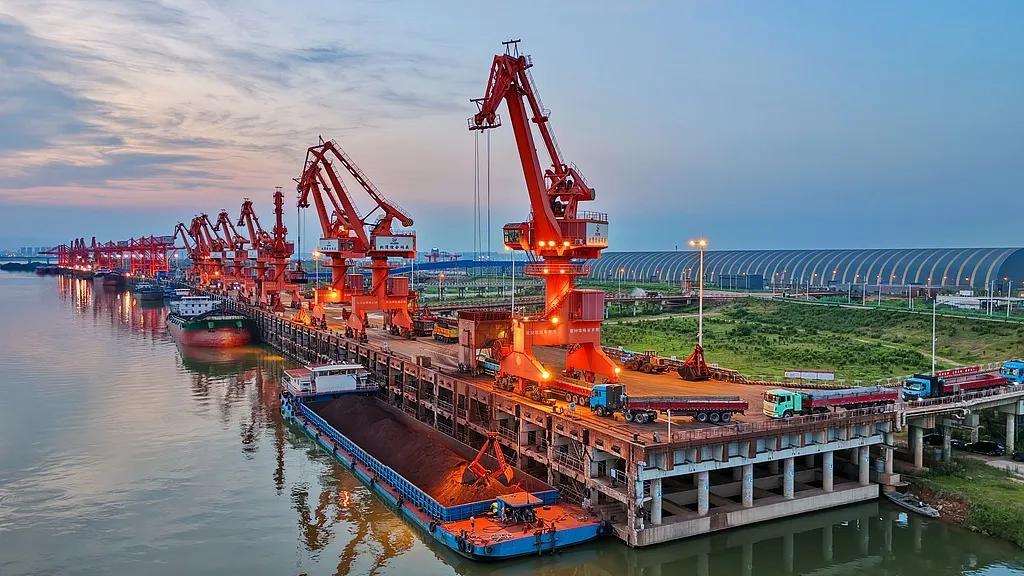
碼頭上運輸煤炭的接駁貨車
在成本問題上,全國煤電的發電成本在煤電成本會隨着煤價等因素動態波動,但市場普遍的價格區間在0.3—0.45元/度之間。
美國則擁有豐富的天然氣資源。根據美國能源信息署的數據,截至2021年,美國幹天然氣的技術可回收資源量約爲2973萬億立方英尺。如果當年的幹天然氣產量計算,美國擁有足夠使用約86年的幹天然氣資源。美國天然氣完全發電成本換算成人民幣大概在0.35—0.79元/度的區間。
真正的分化,或許將出現在以風光爲代表的可再生能源領域。

中美,誰能更“風光”
在傳統能源領域,中美都具備足以支撐數據中心發展的資源基礎。真正決定未來競爭格局的,將是雙方如何擴大可再生能源供應,以及如何讓這些能源被穩定、高效地利用。
中美在風光資源上的差異,最直接體現在兩個層面上:體量和成本。
◎ 在體量上,中國已經形成了全球最大的新能源基礎設施。
2025年,中國風光裝機總量約1840GW,其中風電640GW、光伏1200GW;2025年美國清潔能源累計裝機爲363GW。
不僅存量規模存在差距,新增速度也完全不同。2025年,中國新增風光裝機超過430GW,其中光伏新增315GW、風電新增119GW;同期美國清潔新增電力裝機約爲50.3GW。
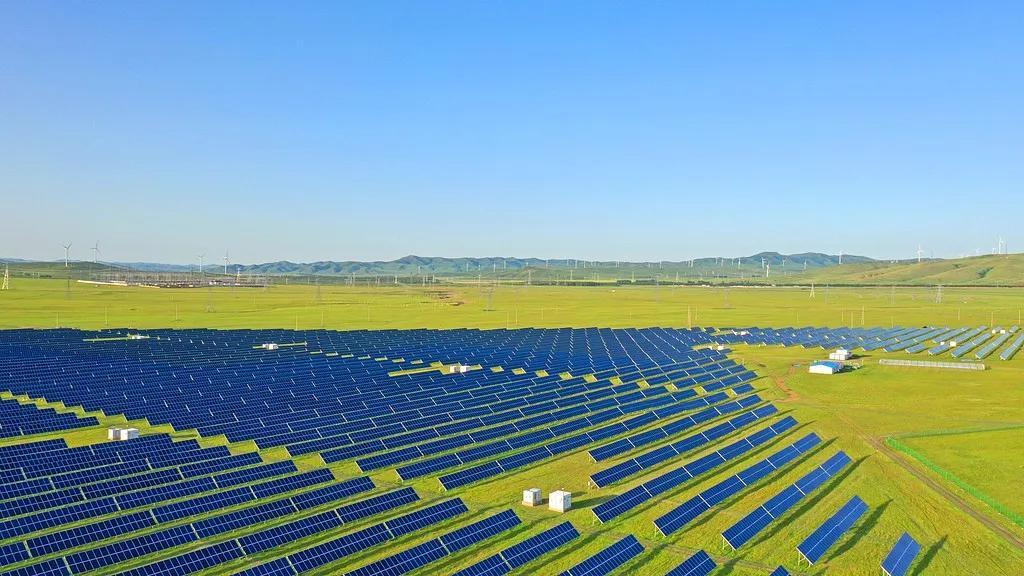
阿日昆都楞風光發電場
◎ 規模之外,成本優勢也同樣十分明顯。
中國在光伏製造和儲能產業鏈上的長期積累,正在轉化成爲可見的成本優勢。彭博新能源財經的數據顯示,2025年中國光伏的度電成本約爲27美元/兆瓦時,是全球最低的成本。而美國,未補貼的公用事業級光伏成本區間爲在38—78美元/兆瓦時。
表面的差距,背後反映的是不一樣的能源邏輯。
美國通過頁岩氣革命擁充足並且廉價的天然氣,這使得美國的風光發電在經濟上並不具備壓倒性優勢。而從風光發電的產業鏈來講,美國也面臨着一個繞不開的硬約束:關鍵礦產資源和製造體系並不掌握在自己手中。
光伏製造、電池儲能和風電設備,都高度依賴關鍵礦產。比如光伏製造需要的硅、銀、碲、鎵、銦、硒等材料,在這些礦產上,美國存在明顯的供給短板。銀幾乎完全依賴進口;碲的全球產量高度集中於中國,美國本土產量極其有限;鎵、鍺等材料更是幾乎沒有本土生產能力。
總體來看,據美國地質調查局2025年數據,美國有16種礦產完全依賴進口,54種礦產進口依賴度超過50%。美國內政部通過USGS發佈的關鍵礦產清單,已從2022年的50種擴大到2025年的60種。
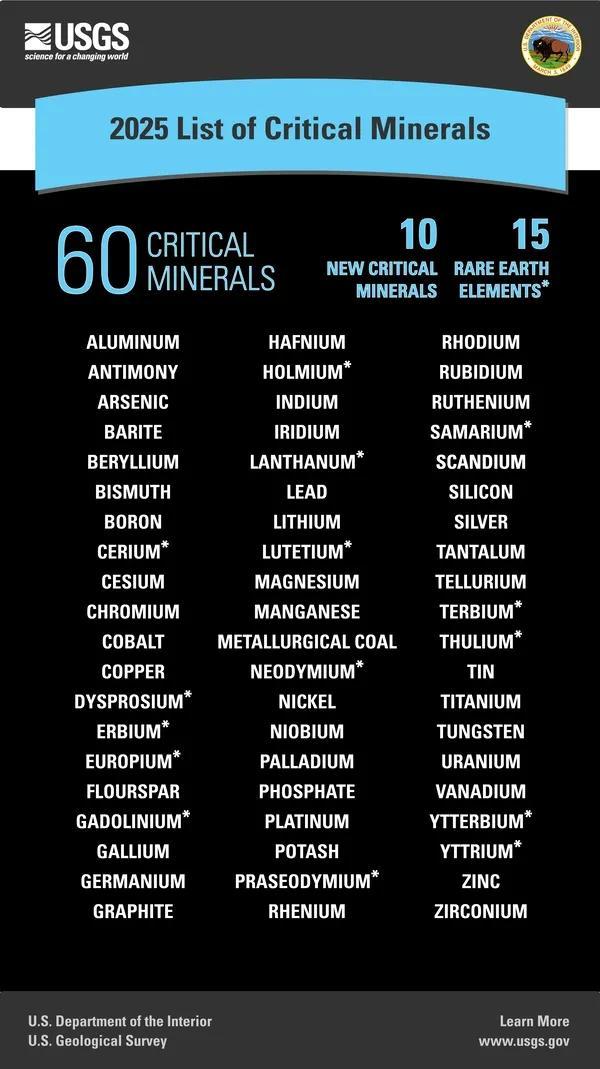
圖源:USGS,U.S. Department of the Interior
美國可再生能源的命脈,其實不在本土,而在海外供應鏈上。鋰可能來自澳大利亞或南美,鈷大概率來自剛果,稀土加工幾乎繞不開中國。
所以美國未來擴大風光的最大制約,其侷限性並不完全來自於能源資源本身,而在於新能源產業鏈的完整性。

更重要的是穩定
中國面對的則是另外一種挑戰。
風光資源本身並不能直接使用,它必須經過發電、輸電、調度等一系列環節,才能變成穩定可靠的電力。
這就導向了更進一層的問題,即一個國家的能源競爭力,還在於是否擁有一套強大、可靠、安全且經濟的輸電系統,將電力實時輸送到不同負荷中心。
解決數據中心的電力增長問題,並非只是增加裝機容量那麼簡單,對中國而言,還在於如何讓快速增長的新能源供應,與數據中心等高負荷產業的空間分佈和用電需求相匹配。
一個首要且緊要的困境是,過去,中國電網主要圍繞火電、水電等穩定電源建設。這類電源可以根據調度指令靈活調整發電,但風電和光伏卻不同。如中國電力科學研究院首席專家王偉勝指出的那樣,風電和光伏“天生具有可變性和天氣依賴性,傳統電網管理系統並非爲處理這種不確定性而設計”。
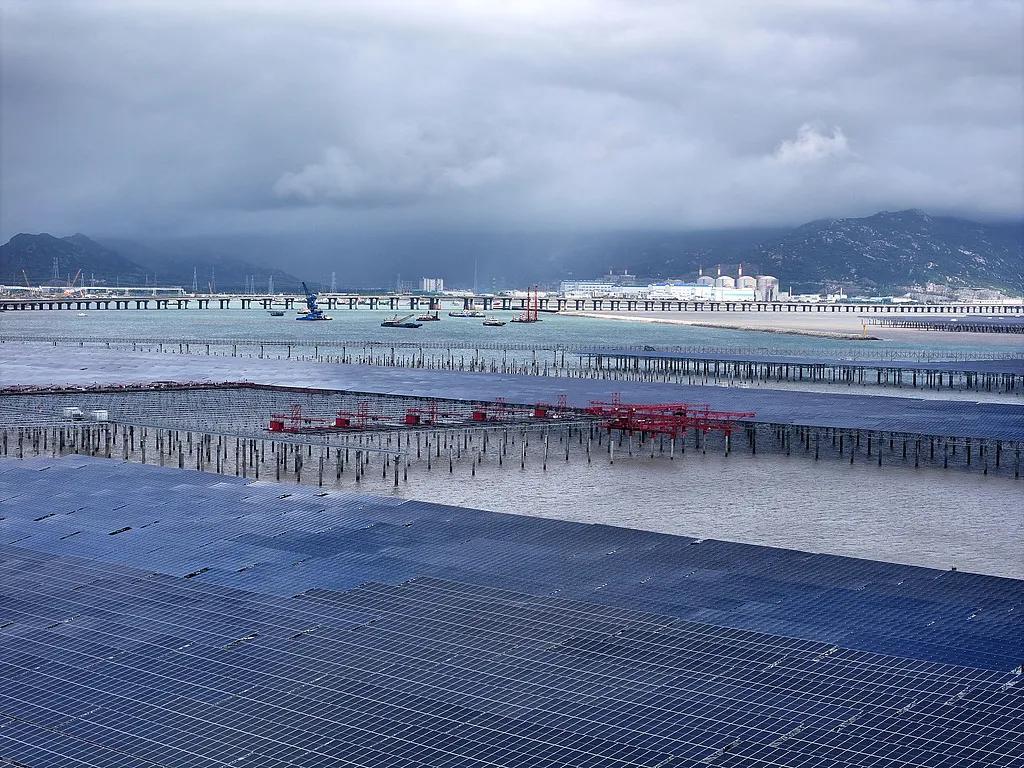
江蘇連雲港,光伏裝機規模率先突破1億千瓦
這種不確定性導致了兩個問題。其一是發電量不可按照需求靈活調度。打個比方,一座煤電廠接到一個發電的指令,要求“明天下午兩點多發50萬度電”,廠裏可以提前安排執行。但是風電場卻做不到這一點。明天下午兩點有沒有風、多大風都並非可以人爲控制。
第二是發電量與實際用電需求存在着時間錯配。居民用電高峯通常集中在傍晚五點到九點,但此時光伏發電卻因爲太陽落山而快速下降。但在凌晨用電需求最低的時候,風電場卻可能進入高峯發電期。
另外在空間上也存在錯配。中國的風光資源主要集中在西部地區,但製造業和數據中心等大量的用電需求卻集中在東部沿海。這往往容易造成“西部有電送不出、東部有需求接不到”的局面。
2025年我國棄風率5.7%,棄光率5.2%,全年棄風棄光電量達2518億千瓦時。從區域看,2025年上半年,西藏的棄風率高達30.2%,棄光率達到了33.9%。
這也意味着中國電網需要經歷一場系統性的升級和重構。而要讓快速增長的新能源,真正成爲數據中心可以依賴的穩定電力來源,至少需要在三個方向上使力。
◎ 首先是擴大跨區域輸電能力。通過特高壓輸電,將西部新能源基地的電力送往東部負荷中心。到2025年底,中國已經建成投運“24條直流、21條交流”共45條特高壓輸電通道,全國“西電東送”輸送能力達到3.4億千瓦。
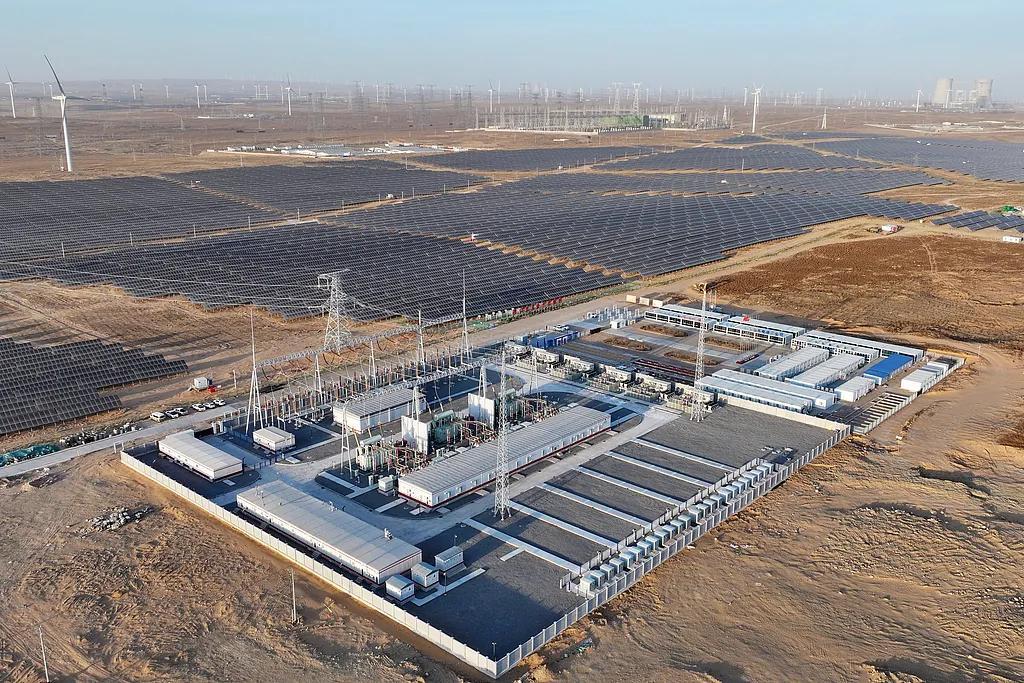
銀川“沙戈荒”光伏項目助力“西電東送”
3.4億千瓦,相當於15個三峽電站的總裝機容量,幾乎是把小半個中國的家庭用電從西部搬到東部。
◎ 其次是提升儲能和調節能力,即把電存起來。數據中心需要全年穩定運行,而風光發電存在明顯波動,因此必須要通過儲能和靈活電源來平滑供需變化。
截至2025年底,全國新型儲能累計裝機達到1.36億千瓦,對應的能量規模是3.51億千瓦時,同比增長84.3%,規模位居全球前列。同時,靈活性改造後的煤電、燃氣電站,也承擔着保障電力穩定供應的作用。
◎ 最後是推動電網智能化升級。面對不斷增長的數據中心負荷,電網需要能夠實時預測新能源出力、調整供需關係,並且提升能源配置效率,讓波動性的新能源能夠支撐穩定運行的算力基礎設施。

輪迴:大國競爭又回到了能源時代
回看過去幾次重大產業變革,能源始終是決定產業邊界的關鍵因素。
18世紀的工業革命,煤炭改變了製造業的空間分佈。蒸汽機讓工廠擺脫了對水力資源的依賴,煤炭產地周圍也慢慢長出了新的工業城市。到了20世紀,美國則憑藉着豐富的石油資源和成熟的電力系統,推動了汽車、化工和電子產業的高速發展。
但進入到互聯網時代後,產業競爭的關注點逐漸轉向了芯片、軟件和數據,能源似乎退到了更靠後的位置。
但數據中心的快速擴張正在把它重新拉回臺前。1961年,IBM物理學家羅爾夫·蘭道爾提出了一個以他名字命名的原理:信息處理不是免費的。只要你在計算,就不可避免地要消耗能量。這是熱力學第二定律寫下的硬約束。
就像你不能靠優化烤箱設計來憑空烤出面包一樣,你總得往裏塞燃料。數字產業並沒有擺脫能源約束,隨着計算需求不斷增加,能源正在重新成爲決定產業發展的基礎條件。
這一變化已經開始影響企業和國家的戰略選擇。
美國科技企業過去依靠雲計算模式,將計算能力集中到大型的數據中心,再通過互聯網向全球提供服務。但隨着數據中心規模不斷擴大,能源供應逐漸成爲企業競爭的一部分。
微軟、谷歌、亞馬遜等公司早已直接參與能源投資,通過長期購電協議、核電合作以及可再生能源項目,以保障未來計算基礎設施的運行。
中國則通過更大範圍的基礎設施規劃,將能源佈局和算力佈局結合起來。從“西電東送”到“東數西算”,兩大國家戰略體現了同樣一種思路,即通過全國範圍內的基礎設施建設,將資源優勢轉化爲產業優勢。
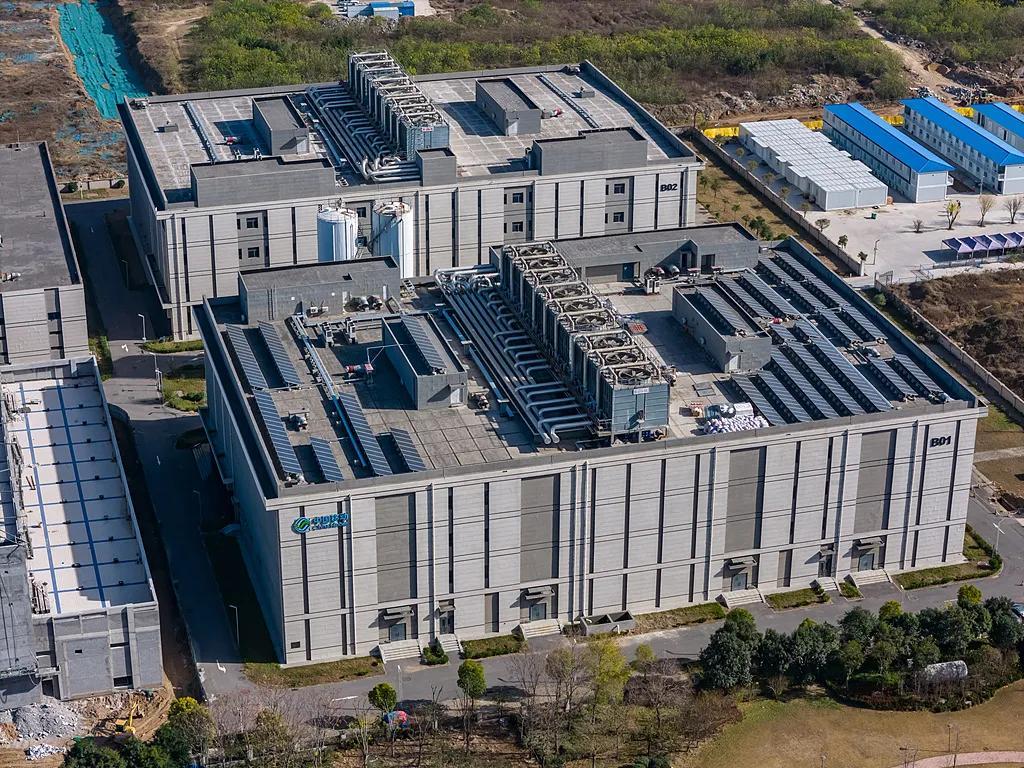
鄭州,施工中的數據中心
對於正在快速增長的數據中心而言,未來競爭的勝負手,不只是擁有多少算力基礎設施,也取決於是否建立起了一套與算力規模匹配的能源系統。
從這個角度看,數據中心將科技產業重新拉回了能源競爭的賽場。
作者|田偉鳳
主編|何夢飛
圖源|VCG、網絡