居民醫保一年400元,職工醫保一年4000多,差距到底有多大?
一位大姐拿着藥盒走到櫃檯前,遞上醫保卡。店員看了看屏幕,告訴她:“您這是居民醫保,不能直接用個人賬戶餘額支付,得自己付錢。”
旁邊一位剛退休的大爺聽見了,忍不住接了一句:“我每個月都有醫保個人賬戶的錢,買藥方便多了。”
大姐愣了一下:“都是醫保,怎麼差別這麼大?我一年交400元,你們一年交四千多,難道就因爲多交了幾千塊錢?”
這句話,問出了不少人的心聲。多交的幾千元,買來了什麼?是不是交得越多,生病時就一定能報得越多?
先看居民醫保。2026年度繳費標準,城鄉居民醫保個人繳費爲每人每年400元,財政補助不低於700元。也就是說,居民個人繳納400元,並不意味着全年保障只有400元。財政還會提供相應補助,共同支撐醫保基金運行。
居民醫保覆蓋的羣體很廣,包括農村居民、未成年人、沒有固定工作的人,以及不少沒有職工醫保待遇的退休人員。
它的特點很明確:個人繳費相對較低,通過財政補助等方式,讓更多人能夠獲得基本醫療保障。
再看職工醫保。有單位的人,通常由個人和單位共同繳費。個人每月從工資中繳納一部分,單位則按照規定承擔另一部分。
但對開網約車、送外賣、經營小店的靈活就業人員來說,情況就不同了。沒有單位替自己承擔繳費,他們參加職工醫保,往往需要按照當地規定自行承擔全部費用。
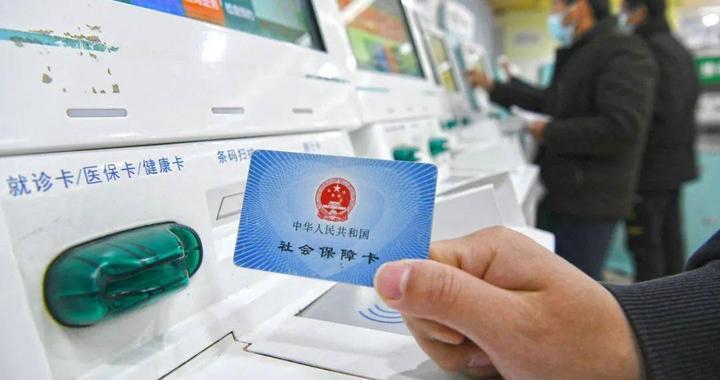
一年四五千元,對收入穩定的人來說也許能夠接受;對每月收入只有三四千元、還要交房租養家的年輕人來說,卻是一筆實實在在的支出。
這就是第一個區別:居民醫保強調低門檻和廣覆蓋,職工醫保則有另一套繳費與待遇體系。
不過,繳費金額只是開頭。真正拉開差距的,是住院的結算單。
假設有兩個人,都因爲疾病住進醫院,一個參加居民醫保,另一個參加職工醫保。在其他條件相近的情況下,職工醫保的住院報銷待遇通常更有優勢。
舉個例子。假設兩個人各自產生10萬元符合醫保支付規定的醫療費用,經過結算後,一個實際報銷80%,另一個報銷65%。那麼,前者報銷8萬元,後者報銷6.5萬元,兩者相差1.5萬元。
平時覺得一年多交幾千元很貴,真遇到需要長期治療的疾病時,保障待遇上的差異就可能變得明顯。
當然,居民醫保並不意味着保障差。居民醫保同樣包含住院保障,並有大病保險等制度安排。符合條件的困難羣衆,還可能獲得醫療救助。
兩種醫保的待遇有區別,卻不能簡單理解成一種有保障、另一種沒保障。對普通家庭來說,醫保真正的價值,不是平時看着有多便宜,而是在需要治療時,能替家庭分擔多少風險。
回到藥店門口的那段對話。大姐最不理解的,是爲什麼退休大爺能夠使用醫保個人賬戶買藥,她卻要自己掏錢。
這就涉及兩個概念:醫保統籌基金和個人賬戶。
職工醫保中的個人賬戶,可以用於支付政策規定範圍內的醫療費用。在符合當地規定的情況下,還可以用於藥店購藥,或者爲符合條件的家庭成員辦理個人賬戶共濟。
不過,並不是所有職工醫保參保人每月都能收到相同金額的返錢,具體劃入方式和金額要看當地政策。
居民醫保則不同,通常沒有與職工醫保相同的普通個人賬戶安排,主要通過統籌基金支付符合規定的醫療費用。
大姐聽完解釋,終於明白了:自己交的400元,不是專門存進卡里供買藥使用,而是參與了居民醫保基金的保障體系。
可她隨即又問:“那我交了幾十年居民醫保,老了以後,是不是就不用再交了?”
這個問題,纔是兩種醫保最關鍵的區別之一。居民醫保實行按年度參保繳費,基本原則是繳費後享受相應年度的醫保待遇。
它通常沒有像職工醫保那樣,通過累計繳費年限達到規定條件後,獲得退休人員醫保待遇的通用制度。
換句話說,即使從年輕時就開始繳納居民醫保,到了七八十歲,原則上仍然需要按年度參保繳費,才能繼續享受相應待遇。
職工醫保則有累計繳費年限要求。在不少地區,職工醫保退休待遇需要滿足當地規定的最低繳費年限。
達到條件並辦理相應手續後,退休人員通常不必再繼續繳納基本醫療保險費,就能按規定享受退休職工醫保待遇。
對年輕人來說,如果能夠長期穩定參加職工醫保,累計繳費年限有更充分的時間逐步形成;對收入不穩定的人來說,則必須把眼前的經濟承受能力考慮進去。
醫保選擇不能只看一年花多少錢,還要看年齡、收入和未來的繳費計劃。
講到這裏,可能有人會問:既然職工醫保待遇通常更好,爲什麼還有人不願意參加?原因很現實:不是不明白保障的重要性,而是眼下的錢不夠花。
一位月收入4000元的自由職業者,每月要交房租、支付生活費,還要給父母一些補貼。
如果參加職工醫保,一年繳費四五千元,就意味着每個月都要提前留出幾百元。再加上職工養老保險,全年社保支出還會進一步增加。
這些錢不是抽象的數字,而是生活中實實在在的開銷。於是,有人選擇居民醫保,有人暫時停止繳費,也有人努力尋找能夠提供職工社保的工作。
但停繳並不意味着沒有代價。醫保中斷後,重新參保可能涉及待遇等待期等規定,具體要看當地政策。醫療風險也不會因爲暫時沒有繳費就自動消失。
平時身體健康時,一年幾百元或幾千元似乎都能省下來;可一旦突然生病,住院費用就可能遠遠超過此前節省的金額。
這並不是要求所有人不計成本地選擇最貴的醫保,而是提醒大家:收入有限時,應優先確保基本醫療保障,再結合自身條件選擇合適的參保方式。
真正要算的是一輩子的保障賬
說到底,居民醫保一年400元,職工醫保一年4000多元,區別不是簡單的十倍價格。
居民醫保個人負擔較輕,財政補助發揮着重要作用,適合廣泛覆蓋不同收入和就業狀態的人羣;職工醫保有單位和個人共同繳費的制度安排,靈活就業人員也可以按規定自行參保,在待遇和退休保障方面有不同特點。
普通人真正需要弄明白的,是自己參加的是什麼醫保、當地報銷規則是什麼,以及未來有沒有條件長期參加職工醫保。
如果收入有限,居民醫保至少是一份重要的基礎保障;如果具備穩定參保條件,也可以認真比較職工醫保的長期待遇和繳費成本。
還要記住,居民醫保和職工醫保不能重複享受基本醫保待遇。轉換參保類型時,應按規定辦理銜接,避免重複繳費。
400元看似不多,4000元也不是小數目。醫保不是比誰花錢多,而是要讓普通家庭在疾病真正到來時,多一份保障,少一份無助。
把這筆賬算明白,比單純糾結一年究竟多花了多少錢,更有意義。
編輯:小佳
聲明:本文所有圖片均來源於網絡,旨在倡導社會正能量,無低俗等不良引導,涉及人物侵權、圖片版權、事件部分存疑等問題,請及時聯繫我們,我們會第一時間修改或刪除內容!