一場針對中國的全球性收割大戲,已徹徹底底撕下了僞裝
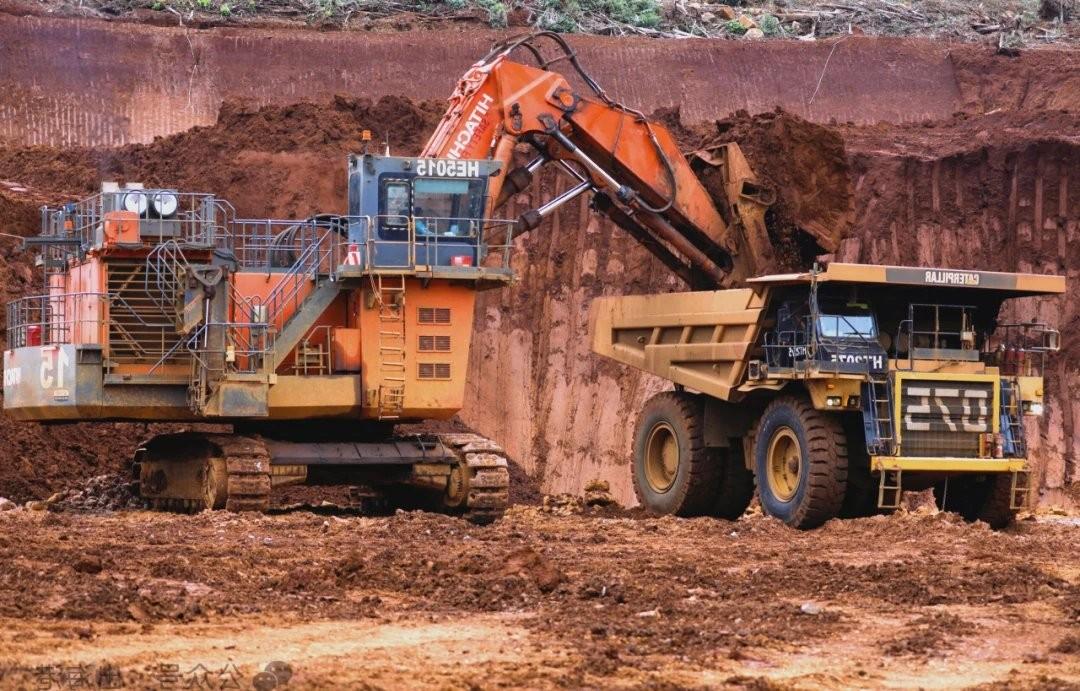
哈馬黑拉島上的韋達灣,全球最大單體鎳礦。去年配額4200萬噸,今年只批1200萬噸,5月底配額就用光了,礦山停工,回頭向印尼政府再討配額。
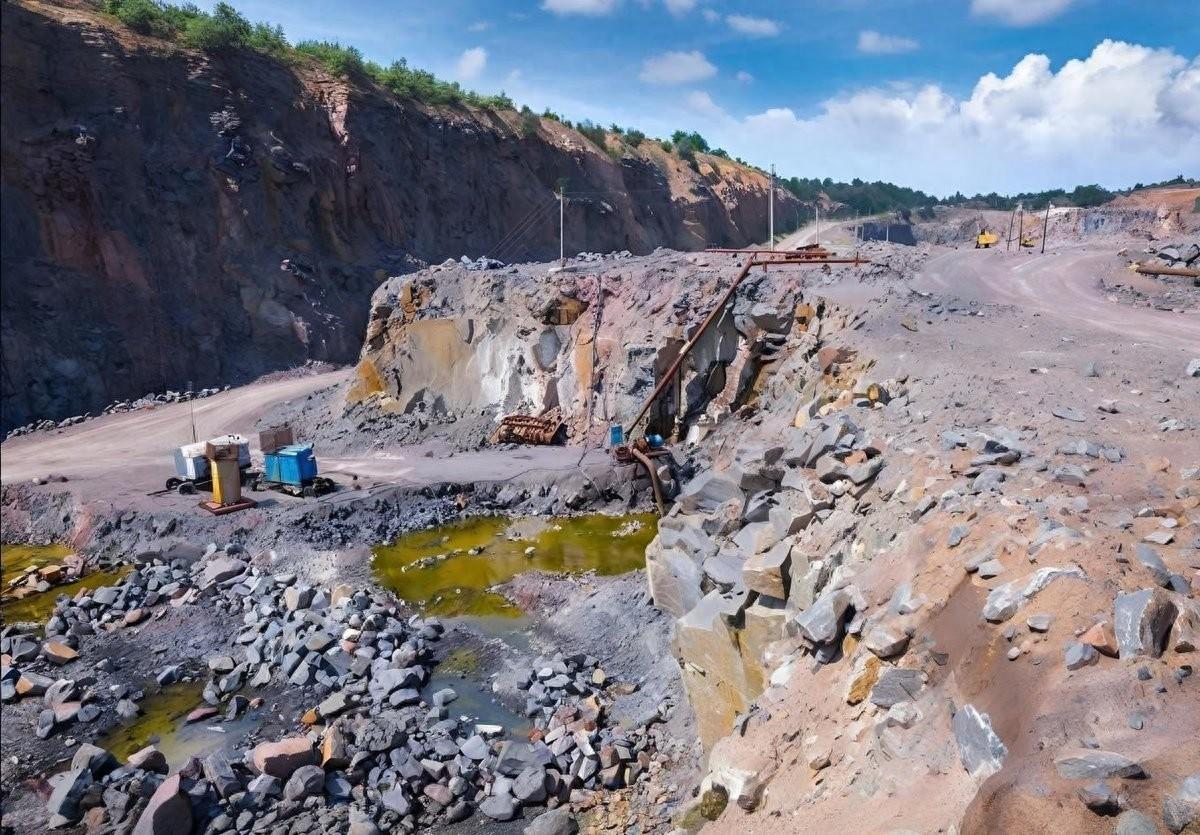
同一年,審批改回一年一批,計價規矩也重寫:礦還是那堆礦,計稅的價一下子被抬了上去。
從印尼到非洲,礦門一扇扇收緊,刀口落在中資身上。據相關報道,這場資源政策博弈已逐步公開化。
配額、計價均調整
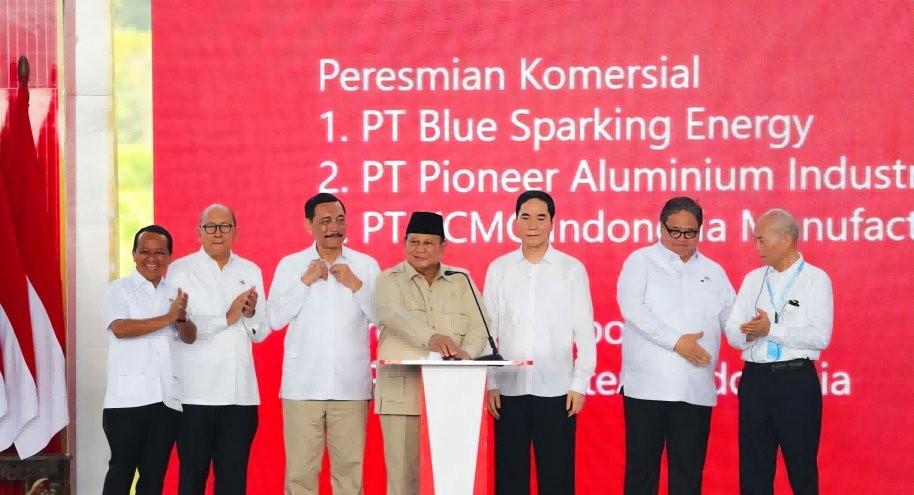
先說印尼爲什麼動手。幾年前,印尼禁止鎳原礦出口,要挖礦就得在當地建廠加工。中國企業響應了,青山、華友、格林美、力勤在印尼建起礦山、冶煉廠和工業園,把這裏變成了全球數得着的鎳鐵基地。
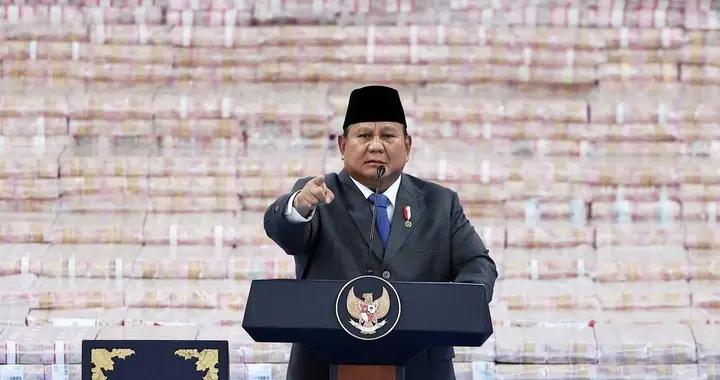
廠建好了,爐子燒旺了,印尼政府開始缺錢。今年3月,據印尼媒體報道,普拉博沃把能礦部長叫去,明確要求從礦業開闢新的財政來源。免費午餐要花錢,錢就從礦上找。
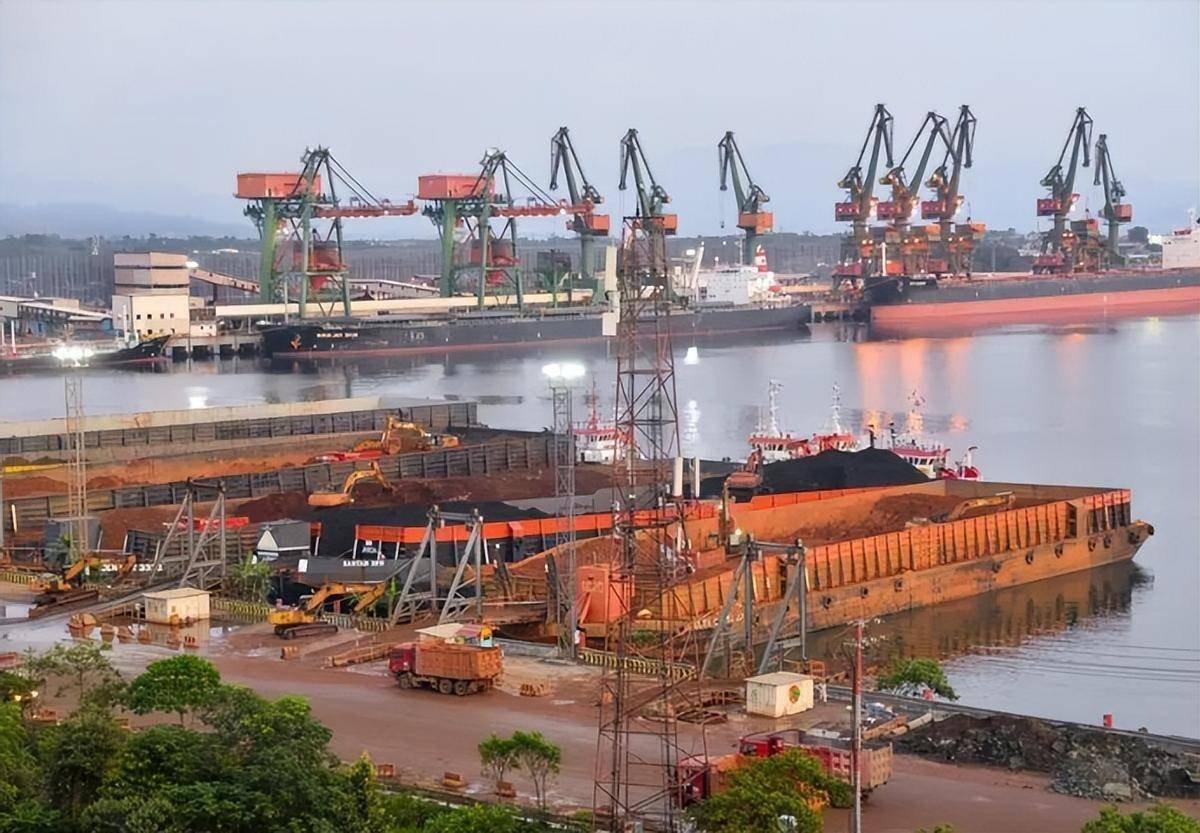
第一刀是配額。去年全國批了3.79億噸,今年降到2.5億到2.7億噸,審批也從三年一批改回一年一批。三年一批,企業能排三年生產。一年一批,每年都得看人臉色。
全國都在往下壓,韋達灣配額也大幅下調,從4200萬噸一刀砍到1200萬噸。這座礦由青山和法國、印尼的企業聯合經營,是中資最集中的礦區。全國的礦沒有都停,中資扎堆的這一座,5月底先停了。
第二刀是計價。印尼賣礦要按一個政府定的參考價交稅,叫HPM,說白了就是稅務局認定的“這噸礦值多少錢”。
4月15日,第144號部長令生效:1.6%品位礦的修正係數從17%提到30%,鈷、鐵、鉻這些伴生金屬頭一回也算進價錢裏。以1.2%品位溼法礦爲例,參考價從17.33美元一溼噸跳到46.06美元,漲了166%。另一種算法是漲到40.13美元,也漲了132%。
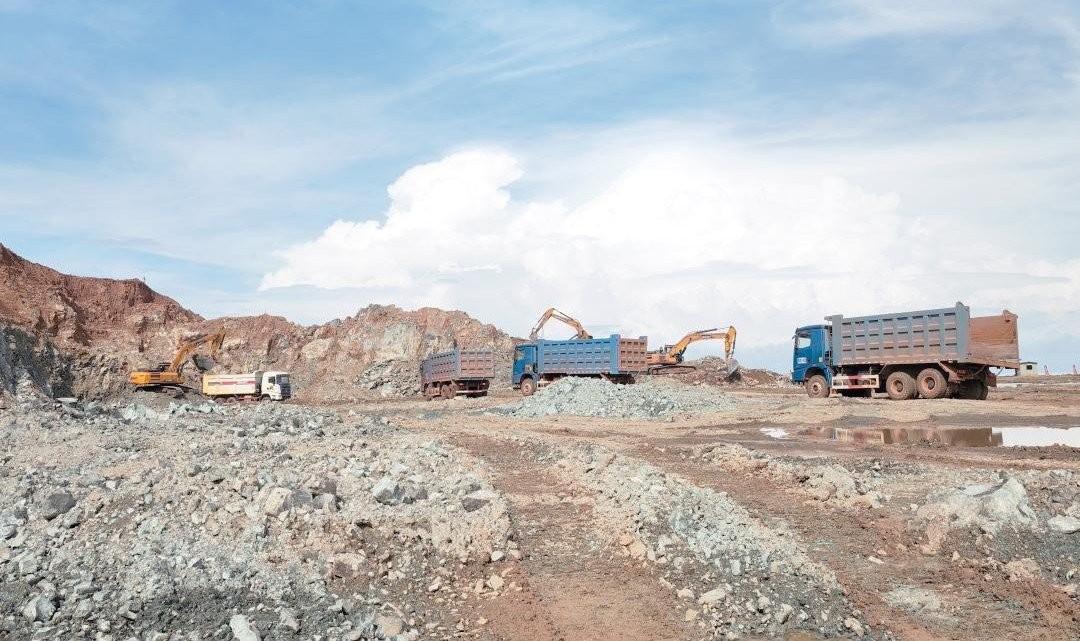
可市場上真實的到廠價,一直在28到30.5美元之間晃。改規矩以前,參考價比市場價低,算個託底。改完以後,參考價反倒壓在市場價頭上。
礦山按市場價賣礦,卻按參考價交權利金,一噸多掏2.61美元,稅負憑空重了41%。好比你賣一斤菜收三塊錢,稅務局按七塊錢收你的稅。
成本順着鏈條往下滾。據力勤資源披露,新規之後溼法工藝的鎳礦採購價漲了50%,火法工藝漲了98%。
華友鈷業4月28日發公告,印尼子公司華飛鎳鈷5月1日起部分產線停產檢修,約一半產量受影響。公司給的原因是硫磺從每噸4000元漲到6500元,加上產線長期高負荷運轉。礦價這邊又被抬了一大截,兩頭壓力疊在了一起。
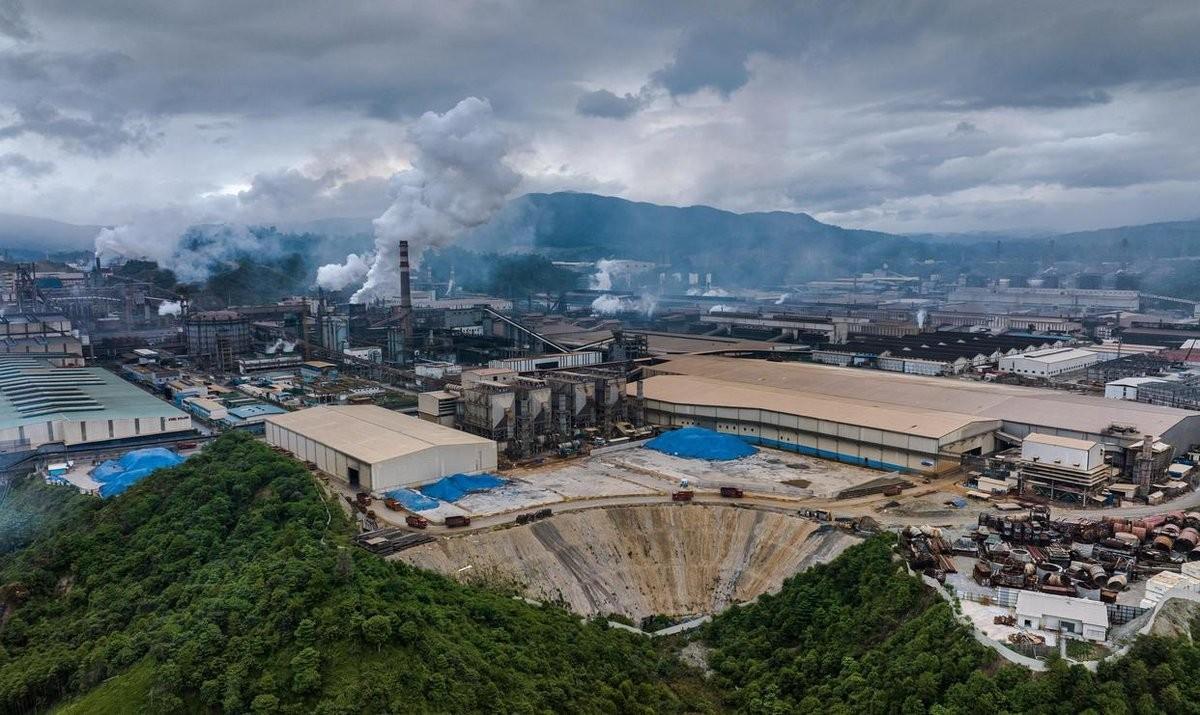
廠是中國人建的,賬是印尼政府算的,算來算去,多出來的錢都從中資口袋裏掏。
刀子還不止落在一個國家。
礦門各國一起關,鑰匙遞給了美國
印尼動手的同時,非洲的礦門也在關。津巴布韋2月25日突然宣佈,鋰原礦和鋰精礦出口全部暫停,連已經在路上的貨都算在內。4月改成配額制,附帶11項條件和10%的出口稅,還放話明年1月的禁令不會延期。
剛果(金)給鈷出口定了配額,今明兩年每年最多9.66萬噸,只有2024年產量的44%。
納米比亞更早,未加工的鋰、鈷、錳、石墨和稀土原礦一律不許出口。
這些國家各有說法,非洲講的是“就地增值”,想把加工利潤留在家門口。可只要看清誰在加工,就知道刀口朝哪兒。
印尼控制着全球三分之二以上的精煉鎳供應,撐起這個盤子的,是中資十年投進去的140億美元。中國企業握着的是加工冶煉這一環,礦是人家的,廠和技術是中國的。原料一卡,最先斷糧的就是中國人的爐子。
這時候美國遞來了鑰匙。美國和印尼簽了貿易協議,把印尼商品的關稅從32%降到19%,換來的是印尼向美國企業開放鎳、鋁土礦、稀土這些關鍵礦產,美國自由港公司的採礦權一口氣延到2061年。
6月,兩國又簽了關鍵礦產和稀土的供應框架協議。這份貿易協議最後能落實多少,還要看美國國內的法院怎麼裁,可美國的意圖已經擺在桌面上。
資源國卡住原料,美國拿關稅換礦權,兩頭一夾,夾的就是中間這一環。說是全球性的,因爲各大洲同時動手。說是衝着中國,因爲每一刀最後都落在中國企業主導的加工環節上。
到了夏天,連客氣話都不說了。
撕破臉之後,印尼自己也在流血
5月20日,普拉博沃簽了一道條例,成立國企丹南塔拉資源公司,明年1月1日起,戰略資源出口的合同談判、船運、報關、收款全歸它一家包辦。說白了,往後你的貨賣給誰、賣多少錢、錢什麼時候到賬,都得經印尼國企的手。
中方爭取到一塊:經過談判,鎳生鐵被劃出了國企統一出口的範圍,這是中國鎳企在海外最核心的一類產品。
中國駐印尼使館早在4月就致函印尼能礦部,後來被英國《金融時報》披露。信裏寫得明白:電池級鎳的生產成本漲了近200%,現有加規劃中的投資合計約500億美元、產業鏈上最多40萬個崗位面臨風險,每年還要少出口約230億美元的鎳產品。
5月,印尼中國商會也寫信給普拉博沃,控訴監管過度、執法過度和腐敗敲詐。據印尼媒體報道,印尼財長的回應是:如果外國公司想離開,那就讓他們離開。
7月12日,全國合作社日慶典上,普拉博沃說,有的客人“搞起了掠奪”。他沒點名,輿論普遍認爲指向中國。四天後,中國外交部回應,個別媒體的解讀完全不符合事實,中印尼合作的本質是互利共贏。
先請人進門蓋廠,廠蓋好了再改規矩,規矩改完了還要說客人掠奪,僞裝到這一步,已經撕開了一道口子。
可撕破臉的一方,日子也沒好過。新規生效才26天,5月11日印尼就宣佈暫緩上調特許權使用費和出口稅。
9月15日,能礦部又發第363號部長令,把1.2%品位礦的修正係數調回14%,參考價降到24.89美元,比實際到廠價還低。只是“全元素計價”的框架原樣保留,退一步,留一手,這場仗還在拉鋸。
印尼爲什麼要退?據行業機構統計,印尼RKEF冶煉廠的開工率從84%掉到76%,電池級鎳產量下滑35%。配額砍得太狠,挨刀的不光是中資,印尼自己的冶煉廠也一起受了傷。
礦是印尼的,可把礦變成錢的那套本事,大半在中國企業手裏。美國許下的新礦、新廠,從勘探到投產要好些年,遠水解不了近渴。
韋達灣停工了,印尼自己的爐子也涼了一截。規則能一改再改,中國在這條產業鏈上的分量改不掉。7月25日,印尼國家經濟委員會主席盧胡特接受採訪,普拉博沃正準備和約20家在印尼投資的中國企業見面。
盧胡特說了一句話。“我告訴總統,不管你喜歡與否,這個國家最大的投資者仍然是中國。”
參考資料:
印尼強化礦產國家控制 中企進退兩難(財新週刊2026-06-06).財新
中方警告印尼:成本暴漲近200%,多數項目恐難爲繼"(2026-06-15).觀察者網轉英國《金融時報》
華友鈷業:關於子公司華飛鎳鈷部分產線臨時停產檢修的公告(2026-04-28).華友鈷業(上市公司公告)
非洲"就地增值"政策對中國關鍵礦產供應安全的影響(《中國礦業》2026-05-15).《中國礦業》期刊
全球鎳產業現狀及未來趨勢展望 2025年原生鎳市場或維持過剩局面【印尼礦業大會】.上海有色網(SMM)轉國際鎳業研究組織(INSG)