中國沒有兜底,巴基斯坦自己湊了30億美元,還欠中方兩千億窟窿
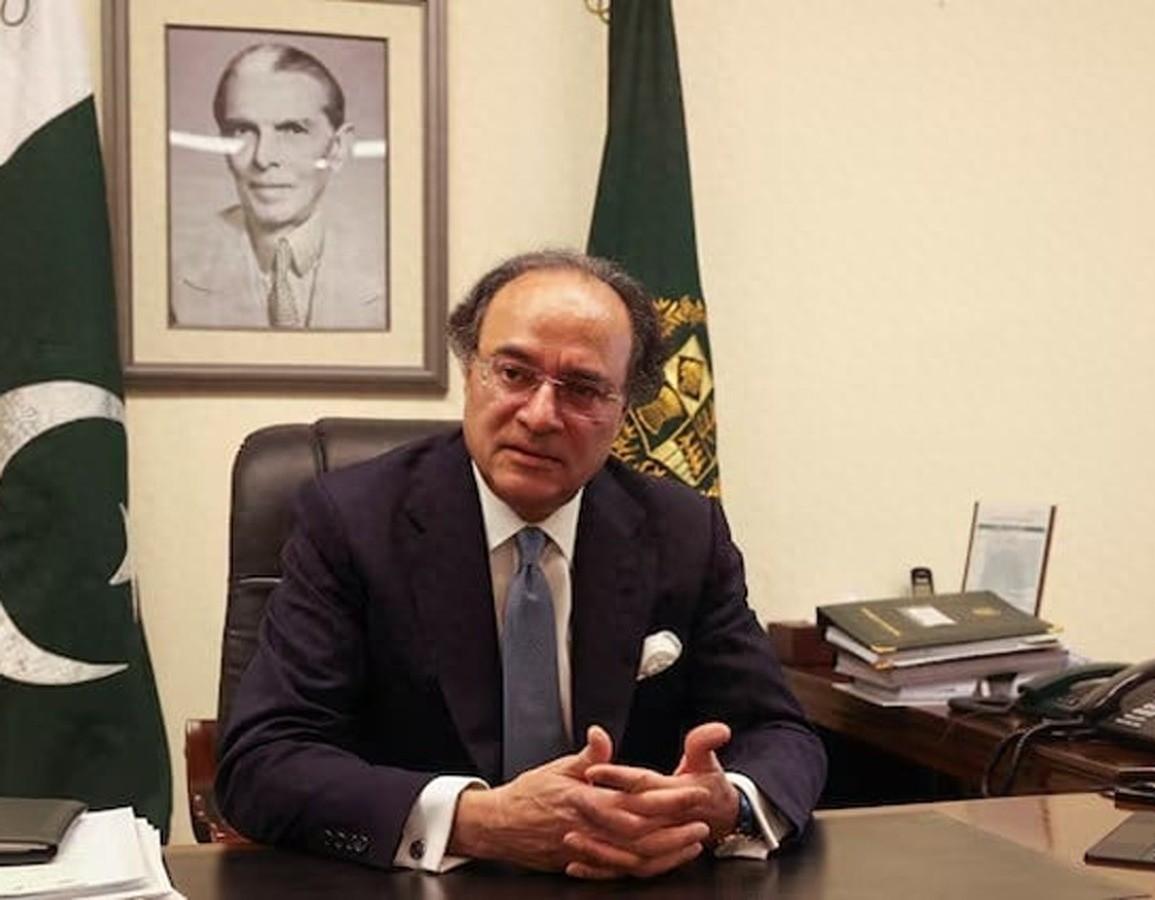
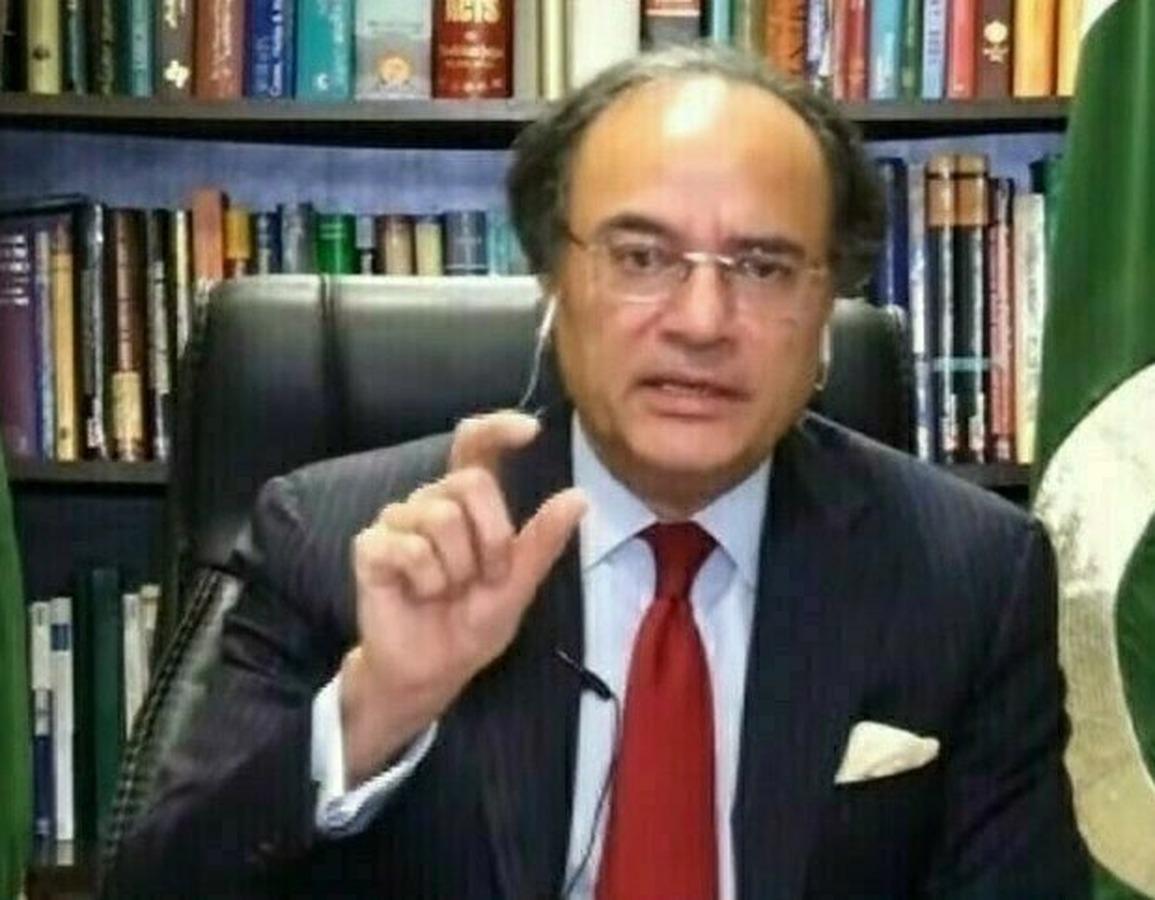
2026年9月3日,伊斯蘭堡沒有安排線下巡迴推介,也未見哪家中東機構出面包場。巴財政部長奧朗澤布出面,主持了一場線上視頻路演。沒有香檳、沒有酒會,連記者會都放在線上開,談的卻是一筆讓許多市場盯了很久的錢。
屏幕那一頭,亞洲、中東、歐洲以及美國的機構投資者同步上線。幾個小時之後,30億美元的雙檔歐元債全部售罄,認購訂單接近60億美元,約爲發行規模的兩倍。兩倍的意思是,機構拿出來想認購的錢,比巴方實際敢要的多出了整整一倍——多出來的那一半,巴方只能禮貌退回。
這筆錢,是巴方在國際市場上一筆筆自己募來的。它背後還壓着另一個數字:截至7月末,巴方外債及負債總規模約1388.5億美元。中國沒有兜底,這個窟窿到底有多大?
01 一場線上路演,30億美元怎麼湊到的
這筆發行拆成兩檔:5.5年期17.5億美元,票息7.5%;10年期12.5億美元,票息7.9%。兩檔合計30億美元,這在巴方近年國際債券發行中規模最大,也讓它跨過了此前多年沒能邁過的那道坎。短的一檔給對流動性敏感的基金,長的一檔給久期更長的賬戶,兩檔並出,是國際債市上成熟發行人的做法。
對普通讀者來說,“能不能上國際債市發債”本身就是一張信用體檢表。評級太低、市場不信任,債券要麼無人問津,要麼票息高到日後還不起。巴方此前多年被擋在這扇門外,這次靠一場線上會就把錢募齊,說明國際投資者對它的看法在變。能開出7.5%、7.9%這樣的票息還被認購翻倍,等於市場用真金白銀投了一張“可以再信一次”的票。
更值得看的是認購名單。巴財政部披露,退休基金、主權財富基金都在其中,全球機構訂單接近發行額的兩倍。這類機構多是長錢、穩錢,敢下單意味着它們相信巴方未來幾年還得起,而不是隻圖這一單高息。路演沒有線下排場,訂單數字卻很硬——長錢進場,通常比短炒資金更看重發行人未來三五年的還款能力。
眼下能把債賣出去,靠的不是哪方面子。過去兩年,巴方在IMF救助框架下推進改革,外匯儲備逐步回升;自2025年4月起,國際評級機構又連續上調其評級。儲備這層厚冰先化,評級這盞燈轉綠,機構的資金纔敢重新下單。這一連串動作,巴方自己一步一步走下來,沒有哪一家替它把評級抬上去,也沒有哪一家替它把儲備填厚。
這30億美元,是巴方用這兩年的改革答卷換來的。並非靠誰伸手兜底。
02 錢到賬之後,先還的是舊賬
這筆錢到賬之後,用途並不花哨:主要用於償還到期外債,以及補充央行的外匯儲備。發新錢、填舊賬,是國際債市重開之後的標準動作,巴方沒有拿它去上什麼新項目。所謂“重獲准入”,落到賬面上,就是先把快到期的那幾筆美元債務接下來,不讓它在儲備賬上劃出一個坑。
巴方的外匯壓力,是層層疊加壓上來的。它常年頂着經常賬戶赤字——說穿了,就是從國外買的東西比賣出去的多,買賣之間差的那截要用外匯補。巴方的能源又高度依賴進口,油和氣自己不夠,每年光買能源就要先花掉一大筆美元,還債的錢還得另算。能源賬單壓在前面,償債排在後面,兩頭都是硬支出,沒有商量餘地。
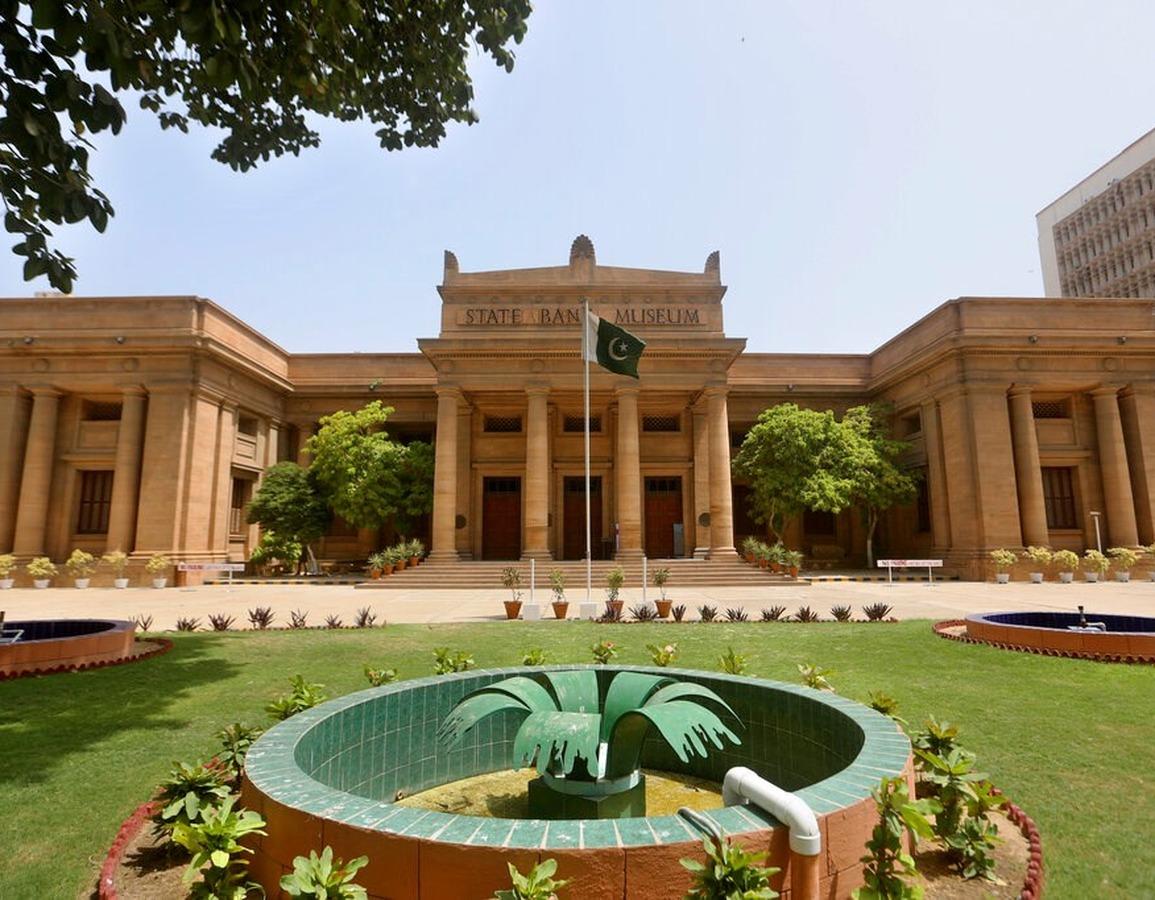
巴方手裏的美元,不是央行自己印得出來的,得靠出口商品、海外勞工匯款、外國投資一點點掙進來。經常賬戶赤字,就是掙進來的外匯趕不上買油、還債的花銷,缺口只能靠借錢補。外匯儲備因此成了它的“活期家底”:儲備越厚,進口商敢下單、投資者敢放錢;儲備一薄,全市場跟着緊張。進口商不敢鎖遠期信用證,海外僑匯一有風吹草動就先往別處挪,這是新興市場常見的連鎖反應。
這幾年盧比持續貶值,麻煩又翻了一倍。借來的外債按美元計價,可政府收的稅、花的錢都是盧比;盧比一貶,同樣一筆美元債務折成本幣,要還的數字就越滾越大,等於債務平白漲了一截。再加上2022年那場大洪災,大片農田和基礎設施要重建,缺口被進一步拉大。災是天災,可重建要花的是硬通貨,巴方只能再添一層負債。
正因爲舊賬壓得重,國際市場這扇門重新推開,巴方因此長舒一口氣。奧朗澤布將這次發行視爲巴方重返國際資本市場的重要標誌。
可話說回來,發新債還舊債,只緩一口氣。新錢填了舊窟窿,到期日只是往後挪了幾年,賬並沒有一筆勾銷。
03 1388.5億美元的盤子,不是中國一家在逼債
要掂量巴方的債務壓力,不能只盯着這剛募來的一筆錢,得看它背後整個外債盤子有多大。
據巴基斯坦國家銀行披露,截至2026年7月末,巴外債及負債總額約1388.5億美元,其中聯邦政府外債約870億美元,是大頭。這個數字,纔是外界說的“窟窿”的真正量級。1388.5億不是一筆欠某一家的錢,而是十幾年、幾輪發展週期裏,一筆一筆簽下來、續下來的總和。
外界盯着的對華那部分債務,存量約300億美元,按匯率折成人民幣大約兩千億,約佔巴外債總量的三成,規模約爲IMF債權的三倍。這也是“還中方兩千億”這個說法的來歷——它指的是多年累積的存量,不是這次新發的歐元債。三成意味着還有七成在別人手裏,把這三成單獨拎出來,本身就看偏了整張表。
但佔比大,不等於中國一家在逼債。攤開同一張債權人名單,IMF、亞洲開發銀行、沙特阿拉伯都在上面。據SBP與IMF口徑,IMF對巴未償貸款約99億美元;沙特每年都在提供滾動展期,錢到期了先續上;亞洲開發銀行這類多邊機構放的是十年、二十年起步的長錢,條件相對寬,期限長,構成巴外債裏最穩的一層底子。換句話說,巴方這一千多億美元外債,是一筆湊了多年、來源分散的總賬,不是某一個國家一筆壓上去的新債。多邊長期錢壓一層,雙邊展期墊一層,國際市場債券再補一層,層層疊疊才堆出這個盤子。把“欠中國兩千億”從名單裏單獨挑出來放大,等於把一張複雜的債權人網絡圖,講成了一個簡單的雙邊故事。
再看上一財年的進賬。據相關口徑測算,上一財年巴方獲得的外國貸款和展期累計約272億美元,其中IMF約22億、沙特滾動約50億、中方約40億。三方各自續了各自的份額,中方的錢仍在展期續作,並沒有撒手不管。三方出現在同一份流水裏,本身就說明這是一筆大家一起扛的賬。
04 三條腿走路,出路在把外匯賺回來
“中國沒有兜底”這句話,要放回這張多方債權人清單上看才公允。中國仍是巴數一數二的雙邊債權方,這兩年一邊繼續提供展期,一邊支持熊貓債融資——也就是讓巴方到人民幣市場上借錢、將來以人民幣還,該續的續、該補的補。所謂“沒有兜底”,並不是“撒手不管”,而是不再由任何一家把缺口整體兜住。
真正的變化在於融資結構。巴方過去主要靠雙邊優惠貸款,現在轉向雙邊、多邊、國際市場三條腿走路:一邊找IMF和多邊機構拿長期錢,一邊請沙特這類盟友滾動支持,一邊自己回到國際債市募資。三條腿撐着,比單靠一條腿穩,也更不容易被任何一家的態度卡住。這一次30億美元歐元債能賣出去,本身就是第三條腿重新站穩的標誌。
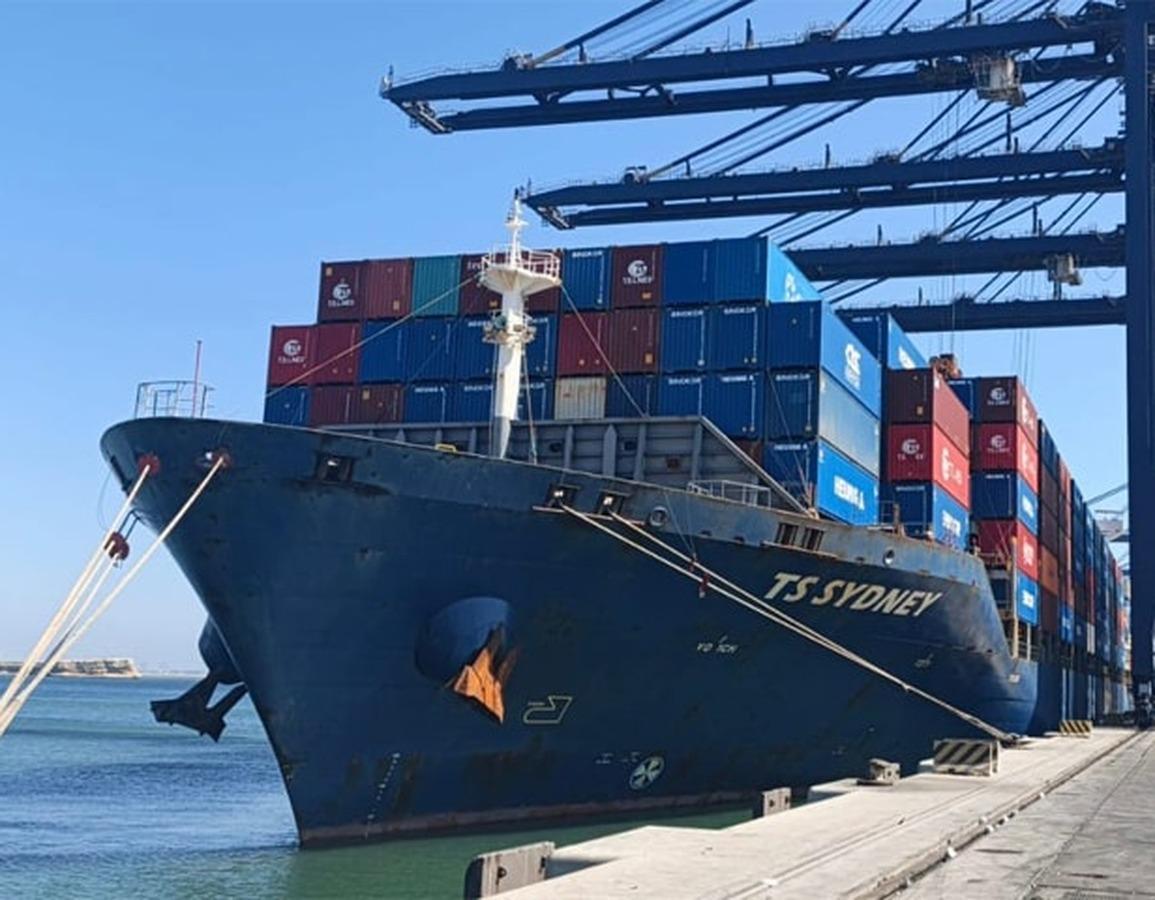
多元化本身是好事,但債務能不能可持續,最終不靠任何一方,而要看巴方自己的出口和海外僑匯能否把外匯掙回來。巴方出口主力是紡織品和成衣,海外勞工在中東等地打工寄回的僑匯,常年是它最穩的一筆外匯來源。這兩塊能漲,還債纔有源頭活水;光靠在國際市場上新發債券滾舊賬,票息只會越背越重。票息7.5%、7.9%的錢借得到是一回事,拿什麼還纔是根本——出口掙美元、僑匯匯美元,纔是還債的真水源。
收尾回到伊斯蘭堡的交易屏:30億美元到賬的綠光剛一閃現,旁邊那張外債構成圖上,中國、IMF、多邊機構、沙特各佔一塊。路演的屏幕暗下去之後,真正要算的賬,還在這張圖裏。