國產汽水100年:王者沉淪、巨頭圍剿,爲何干不過2.5元可樂?
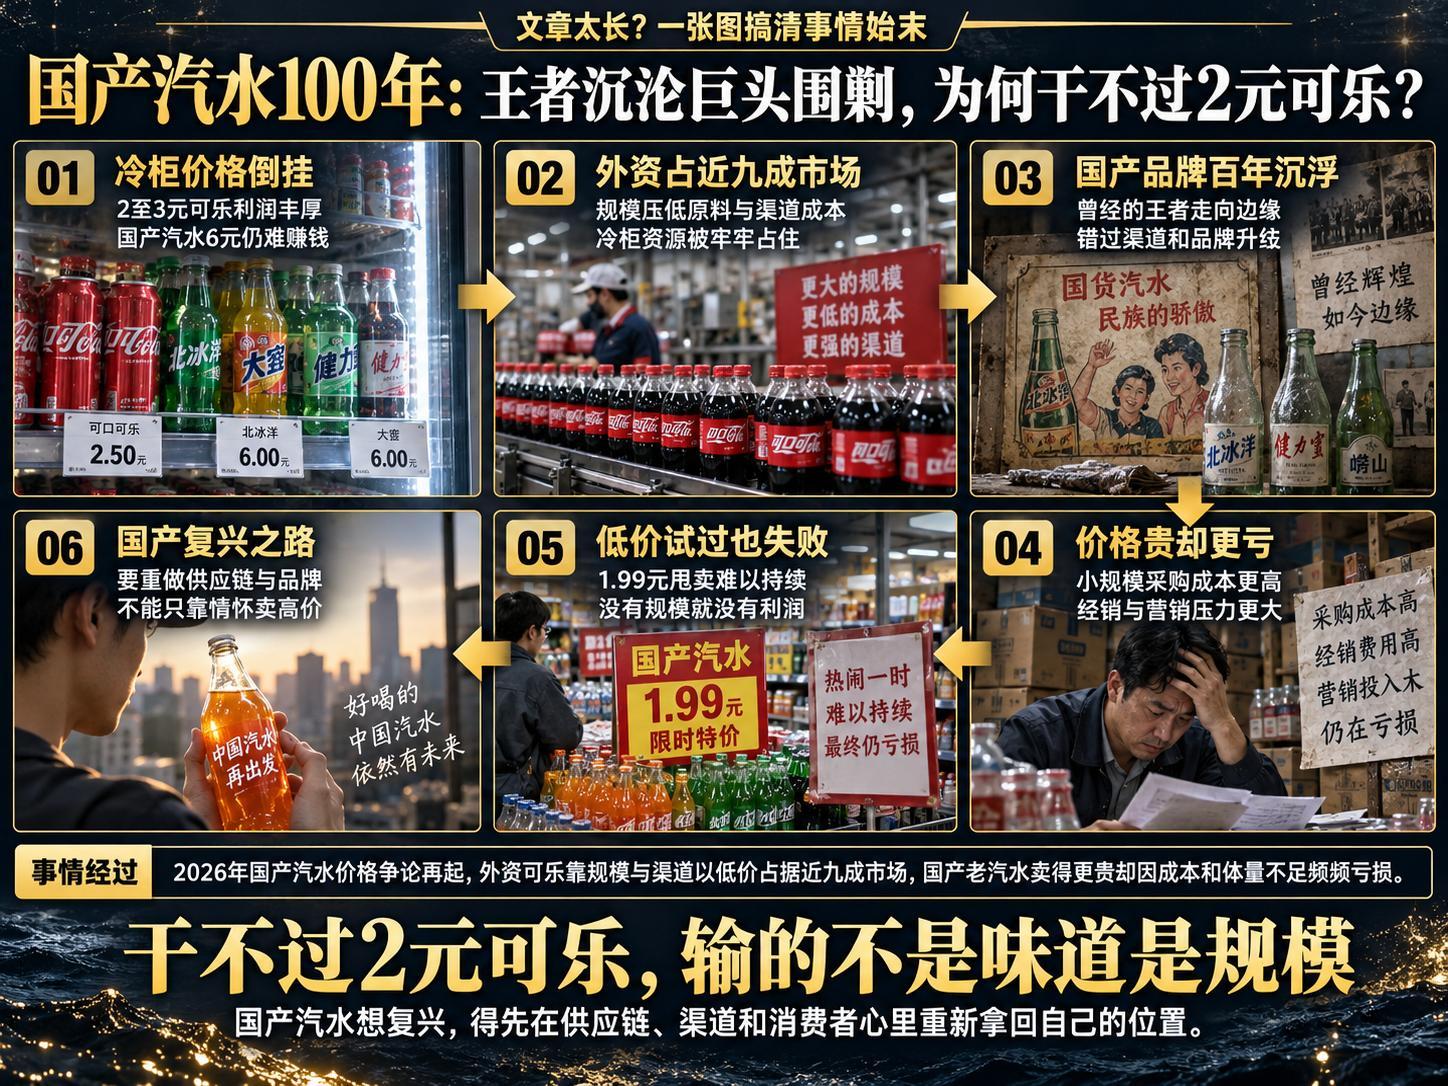
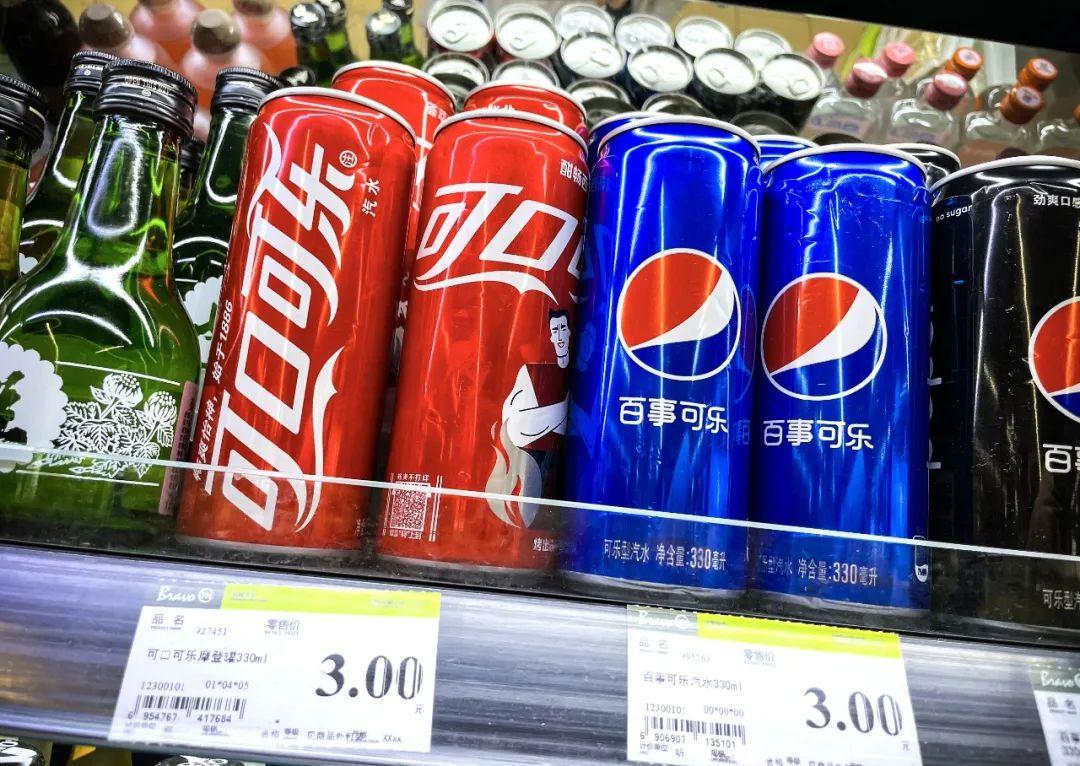
夏天的便利店冷櫃前,一瓶500毫升的可口可樂標價3元,趕上線上大促,還能壓到2.5元以內;同樣500毫升的北冰洋、漢口二廠或天府可樂,價籤普遍貼到6元,北冰洋近期推出的一款新品,更是直接標到10元出頭。
更反常的是這本賬的另一端:賣3元的可樂利潤豐厚,賣6元的國產老汽水卻頻頻虧損——2021年天府可樂一年虧掉1800萬元,漢口二廠試過1.99元低價甩賣,沒撐幾個月就草草收場。賣得越便宜越賺錢,賣得越貴反而越虧本,這到底是憑什麼?
要解開這本倒掛的賬,得先看清國產汽水這一百年,究竟是怎麼一步步被擠到冷櫃角落裏去的。
01 越貴越虧,病根在四重結構性差距
據2026年9月的媒體報道,洋可樂賣2元照樣賺錢,國產汽水賣6元還在虧本,“到底誰在割韭菜”的爭論再一次刷屏。
超市冷櫃就是最直觀的現場:兩大外資可樂500毫升線下賣3元、線上2.5元以內,國產老汽水普遍5到6元、個別新品衝到10元以上,同樣容量,價格貴出一倍甚至兩倍。
賬本的另一面更扎眼:兩大外資可樂目前佔着國內近九成的市場份額,國產汽水忙了十餘年復興,體量上仍然只是人家的一個零頭。
把這些現象並排擺在一起,真正的病根就不是誰道德敗壞、誰心黑了,而是四重結構性差距——規模、渠道、成本結構、品牌心智,一層疊着一層,把國產汽水死死卡在高價低利的位置上。
兩大可樂憑百億瓶級的產能和數百萬個終端,把單瓶成本壓到極低,把2到4元這個最大的走量價位徹底焊死;國產汽水的規模只有人家的千分之一,硬要對標2元,就是賣一瓶虧一瓶,根本活不下去。
所以“幹不過2元可樂”,不是國產汽水不想便宜,而是成本和渠道根本不允許它便宜;這層總判斷立住了,四重差距到底差在哪裏,一層層拆開看就清楚了。
02 從八大廠黃金時代到被“水淹七軍”
中國汽水的起點,比很多人想象中要早:1900年,俄國人在哈爾濱建起第一家汽水廠,這門洋飲料在中國落地生根,一晃就是一百多年。
上世紀80年代,是國產汽水真正的黃金時代。北京北冰洋、天津山海關、瀋陽八王寺、青島、武漢二廠、廣州亞洲、上海正廣和、重慶天府可樂,八大廠各霸一方,是好幾代人夏天共同的記憶。
那時候這些招牌足夠硬:北冰洋1985到1988年的產值一度衝到1億元,1990年還成了北京亞運會的指定產品;山海關做過溥儀婚宴的指定飲品;西安冰峯1948年創立,和涼皮、肉夾饃並稱當地的“三秦套餐”。
轉折發生在上世紀90年代。可口可樂、百事可樂大舉進入中國,用合資、收購的方式,一家一家拿下國產老廠,行業裏管這一手,叫“水淹七軍”。
七大國產品牌收歸外資之後,大多被雪藏起來,慢慢從貨架上消失,只有冰峯,因爲當年多簽了一份保留品牌獨立性的協議,才僥倖倖免;國產汽水由此沉寂了將近20年。
直到2008年前後,北冰洋、天府可樂、山海關才陸續通過商標官司把自家牌子追回來、重新上市,大窯做成了全國性品牌,冰峯走上了IPO的路,國潮這陣風,總算把老汽水又吹回了貨架。
03 百億瓶對千萬瓶,成本賬先輸一截
規模這道差距,首先就壓在生產線上:可口可樂背靠全球百億瓶級的龐大產能,按行業的轉述,它的單瓶生產成本能壓到約1.1元。
國產老汽水的年產量,普遍只有千萬瓶這個級別,規模大約是兩大可樂的千分之一,廠房、設備、物流這些固定成本,攤不到足夠多的瓶子上,單瓶生產成本高達4到5元。
成本差出四五倍,定價策略自然被逼到了兩個極端:兩大可樂甘心接受每瓶只賺幾毛錢的薄利,靠海量出貨照樣賺得盆滿鉢滿;國產汽水要是跟着賣2元,等於每賣出去一瓶,就賠進去一瓶。
這就是“焊死”兩個字真正的分量——兩大可樂用規模,把2到4元這個走量價位變成了自己的地盤,新進來的玩家想在這個價位搶量,先得過“成本比對方高四五倍”這一關。
國產老廠自己的破局嘗試,也反過來印證了這一點:漢口二廠1.99元的低價策略,沒能換來足夠大的銷量,沒撐幾個月就做不下去,低價沒救活生意,只把虧損放大了。
規模這東西,不是靠情懷買得來的,它是幾十億瓶出貨量、日積月累堆出來的護城河;這一層差距,國產汽水在十年八年之內,很難真正追平。
04 三百萬終端對一二線便利店,渠道賬再輸一截
第二道差距在渠道。據報道,可口可樂在中國鋪了超過300萬個銷售終端,從一線城市的大超市,到縣城的小賣部、村口的雜貨鋪、景區的流動攤,人走到哪,都能看見它的紅招牌。
國產汽水則主要集中在一二線城市的便利店和特色餐廳裏,一出大城市就很難買到;消費者出門在外渴了,抬頭第一個看到、順手能拿到的,多半還是那瓶可樂。
渠道不只是鋪得廣,更是真金白銀堆出來的:兩大可樂給渠道搭贈貨品、包下堆頭和專屬冰櫃,門店願意主動幫它主推;國產汽水想擠進同樣的終端,得另付條碼費、陳列費,熱門冷櫃的好位置,每月佔位費就要數千元。
這些入場費,最後全都一分一分疊進了零售價裏,這是國產汽水明明成本已經不低、售價卻還得再往上抬的又一個原因。
成本結構上,還有一筆玻璃瓶的賬:不少國產老汽水對玻璃瓶有一種執念,可玻璃包裝要佔去總成本的近一半,加上木箱運輸、回收率不足三成,基礎成本剛性極高;兩大可樂主用輕便便宜、回收率也高的塑料瓶,物流成本天然低一截。
再往後,元氣森林憑“零糖零卡”的新概念又搶走一塊蛋糕,國產老廠被迫跟進,赤蘚糖醇、甜菊糖苷這類代糖的價格是蔗糖的好幾倍,配方研發和產線升級,又添了一筆沉甸甸的開銷。
05 “割韭菜”“傾銷”“降價走量”,三種說法都站不住
討論這本賬時,最常見的三種說法,恰恰都沒摸到根子上:一說國產汽水賣6元是割韭菜、靠國貨情懷收割消費者;一說兩大可樂賣2元是傾銷、用低價惡意擠垮國產品牌;一說國產汽水就該學着降價走量,價格一降下來,銷量自然就上去了。
“割韭菜”一說,忽略了最基本的成本賬:國產汽水單瓶成本就要4到5元,再加上入場費、物流、營銷,賣6元可能剛剛保本、甚至還在虧本,天府可樂2021年虧掉1800萬元就是明證,不是它不想便宜,是便宜了根本活不下去。
“傾銷”一說,則混淆了規模效應和低於成本價傾銷:兩大可樂賣2元還賺錢,靠的是百億瓶產能把成本壓到1.1元、數百萬終端把費用攤薄,這是實打實的效率優勢,而不是賠本賺吆喝;當然,它的市場支配地位確實值得警惕,但不能簡單扣一頂傾銷的帽子了事。
“降價走量”一說,更是直接掉進了先有雞還是先有蛋的死循環:沒有規模,就降不了成本;降不了成本,就降不了價;降不了價,就上不了量;上不了量,又回過頭降不了成本,漢口二廠的那次試錯,已經把這個死循環結結實實演了一遍。
第四層差距,藏在時間裏:國產汽水被雪藏了將近20年,品牌認知早就斷了層,如今年輕人對老牌子的記憶,主要靠情懷和國潮撐着,而情懷撐得起一次好奇的購買,卻撐不起喝了三口之後的體驗落差;兩大可樂經過幾十年深耕,早就活成了“汽水”這個詞本身。
四重差距這樣疊在一起,靠一次降價、一輪國潮,根本破不了局;那麼問題來了,國產汽水的復興,到底還能指望什麼?
06 情懷撐不起三口之後的落差
把四重差距一攤完,結論其實並不悲觀,卻足夠清醒:國產汽水缺的,從來不是歷史、不是情懷、也不是消費者的善意,而是規模、渠道、成本結構和品牌心智這些硬碰硬的實力。
情懷和歷史,能換來消費者的第一次購買,卻換不來反覆回購;大窯的全國化、冰峯的上市進程、北冰洋的高端化嘗試,無一不是在硬實力上找突破口,而不是躺在情懷上等復興自己掉下來。
這件事放到更大的座標裏看,正是中國從製造大國走向品牌強國的一個縮影:造出一瓶好汽水並不難,真正難的,是把成本壓到1.1元、把貨鋪到每一個村口、讓消費者十年二十年只認這一個牌子。
對普通消費者來說,看懂了“賣6元還虧本”這本成本賬,也就不必再用“智商稅”或“割韭菜”去簡單否定國產汽水;一瓶飲料能不能常喝,最終還是口味、價格和便利性一起說了算。
而對兩大可樂的市場支配地位,該有的警惕和規範,要落在渠道壟斷、不正當競爭這些具體問題上,而不是站在冷櫃前喊幾句愛國口號就算了事。
真正的分水嶺,從來都不是情懷有多濃,而是哪一家國產品牌,能先把規模、渠道、成本這三本賬真正做平。
夏天的便利店冷櫃前,一個年輕人拿起一瓶6元的北冰洋看了看,又默默放回去,最終拿走了旁邊那瓶3元的可口可樂;他不是不支持國貨,只是6元和3元之間的那道縫,背後站着的,是一個百年老品牌和一個百年巨頭之間真實的實力差距。