美聯儲主席換人:一場醞釀已久的金融地震
換帥,白宮宣誓
5月22日,華盛頓的陽光比往常更刺眼。
凱文·沃什站在白宮的一間儀式廳裏,舉起右手,宣誓就任美國聯邦儲備委員會新一任主席。沒有按慣例在美聯儲總部的大理石大廳舉行,沒有理事會成員簇擁的傳統畫面,這場就職典禮搬到了白宮——美國總統特朗普親自出席,並且在致辭中反覆強調一個詞:“完全獨立”。
他越強調什麼,市場就越擔心什麼。
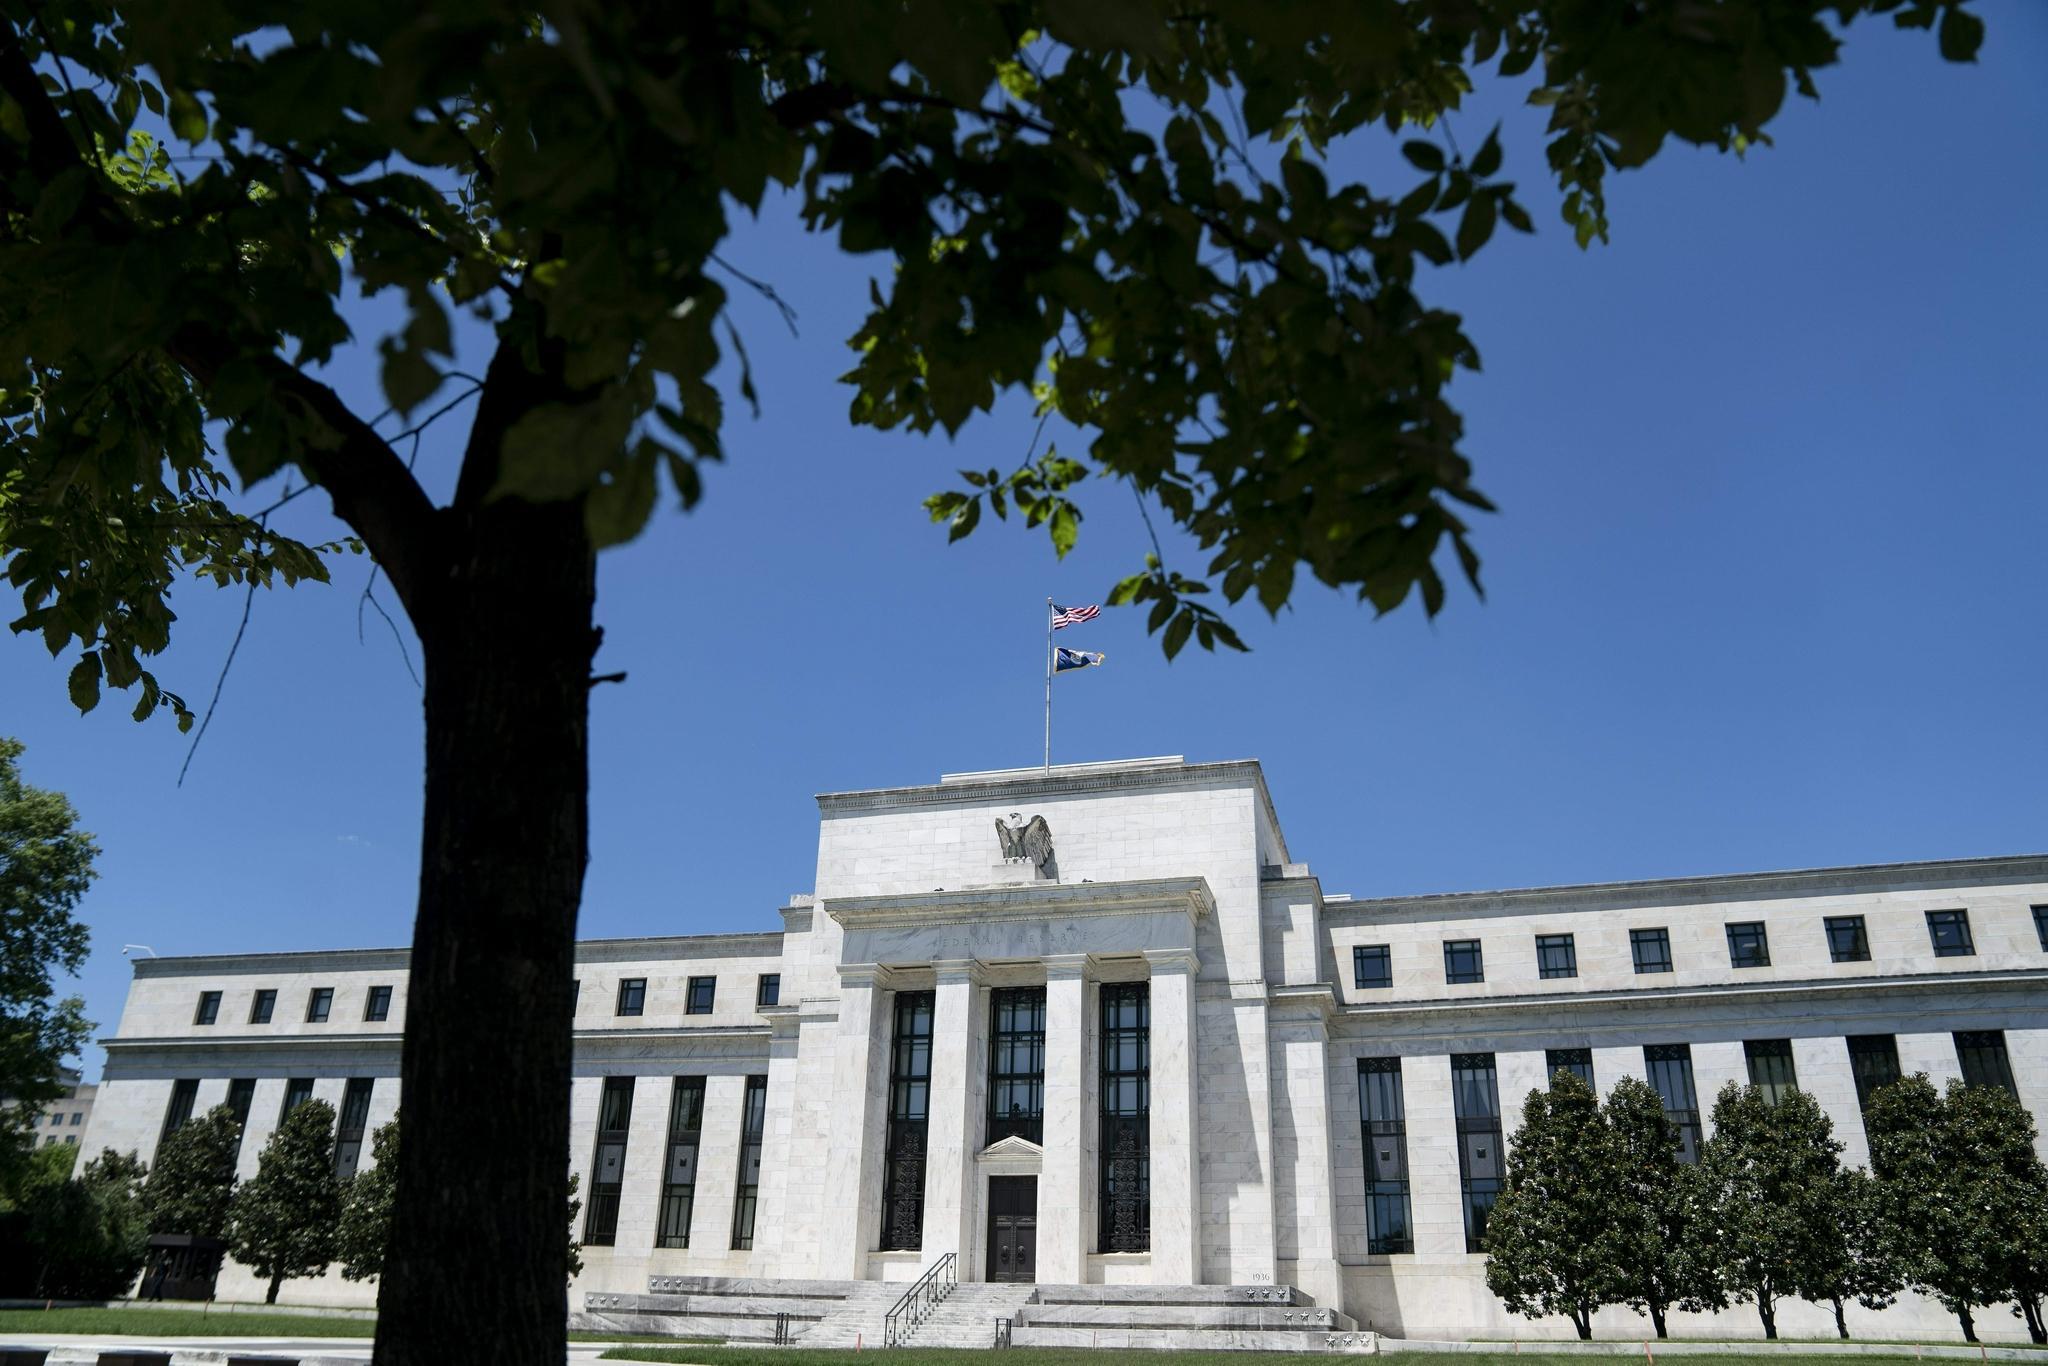
就職儀式的每一個細節都被華爾街拆解分析。地點從美聯儲總部改到白宮,被解讀爲政治權力向中央銀行延伸的明確信號。在此之前,美聯儲主席的就職儀式始終在憲法大道的總部大樓內完成,刻意與白宮保持距離。
這種距離不是禮節,而是底線。
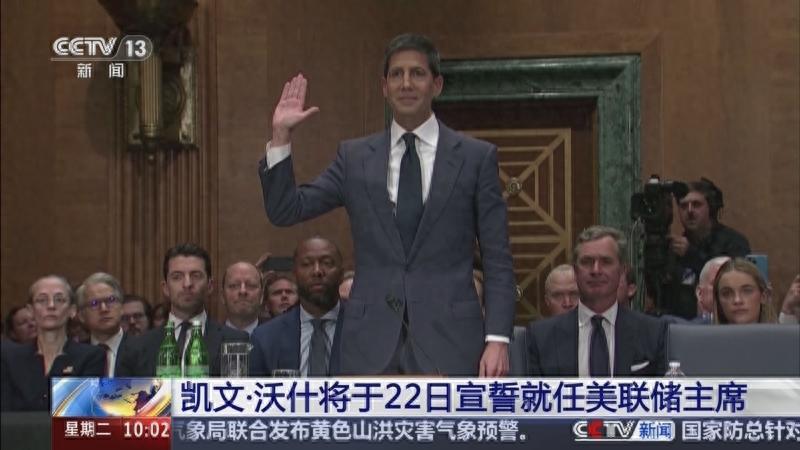
54票贊成、45票反對,參議院的投票結果幾乎嚴格按黨派劃線。一名民主黨議員倒戈加入共和黨陣營,才讓這份提名勉強過關。反對聲浪中,參議員沃倫的措辭最爲尖銳:“凱文·沃什只不過是特朗普在美聯儲的傀儡。”
她的理由很直白。今年1月初,美國司法部向美聯儲送達傳票,威脅就辦公樓翻新項目對鮑威爾提起刑事訴訟。鮑威爾當時就公開表示,這是特朗普政府“威脅和持續施壓”美聯儲降息的手段,直言自己遭到調查是因爲美聯儲“沒有遵從總統意願”來設定利率。
政治干預美聯儲,從未如此赤裸。
整個提名過程節奏快得反常。1月提名,3月提交參議院,5月投票通過,週期不到四個月。
更耐人尋味的是鮑威爾的選擇。這位執掌美聯儲八年的前主席,打破了延續75年的慣例——卸任主席後繼續留任美聯儲理事,任期直到2028年1月。他同時公開承諾:“我永遠不會做影子主席之類的事情。”
但市場不這麼看。一個在全球金融市場擁有巨大聲望的前主席,繼續坐在理事會的投票席上,對於新主席來說,究竟是顧問還是牽制,沒人說得清。
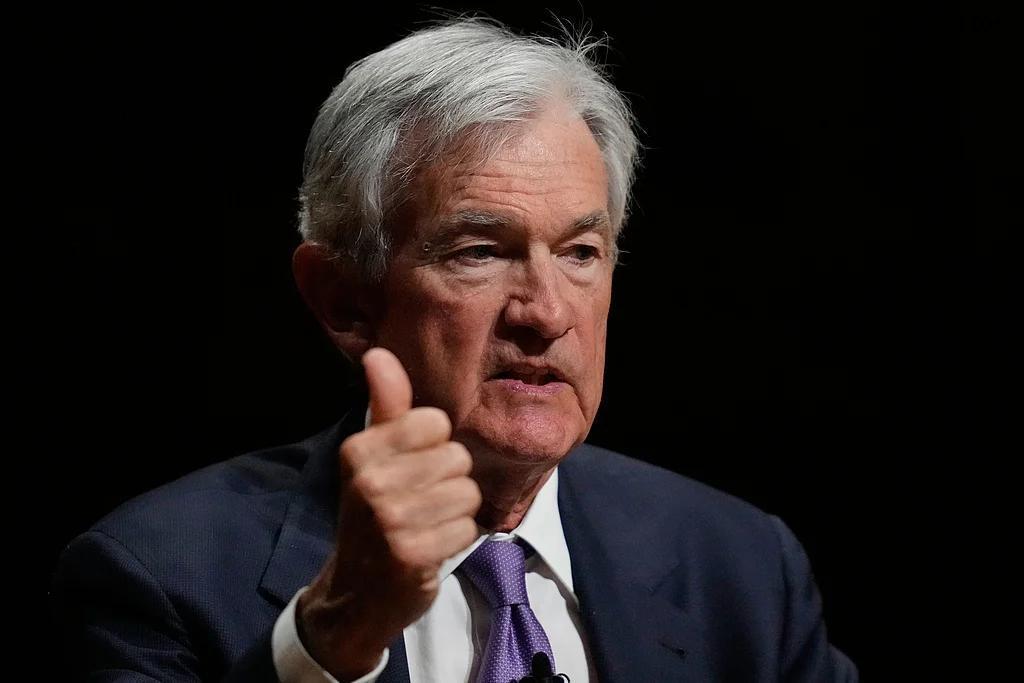
4月29日,鮑威爾主持了他任內最後一場貨幣政策新聞發佈會。道別時他只說了五個字:“下次不再見。”然後轉身離場。
八年任期,跨越疫情、通脹誤判、激進加息,鮑威爾功過並存。他引用弗蘭克·辛納屈的名言評價自己的任期:“有過一些遺憾,但並不多。”
然而他留下的美聯儲,遠不是一個平穩運轉的機構。4月的議息會議上,12名票委以8票贊成、4票反對的結果維持利率不變,這是1992年以來異議票最多的一次聯儲會議。反對票陣營兩極分化:一端是主張立即降息的理事米蘭,另一端是堅決反對寬鬆傾向的三名鷹派票委。
這不是簡單的投票差異,這是美聯儲內部政策理念與經濟判斷的根本性分裂。
沃什接過的,是一個立場已經撕裂的決策團隊。
內鬥,撕裂聯儲
上任一百天,沃什還沒有推出任何標誌性政策。不是他不想,而是他不能。美聯儲內部的分歧嚴重到什麼程度?用華爾街的話說,“現在的FOMC就像一個正在鬧離婚的家庭。”
這種分裂是結構性的。12名投票委員中,鴿鷹兩派幾乎勢均力敵。鴿派強調經濟增長放緩,認爲通脹下行趨勢已經確立,應該儘早降息託底經濟;鷹派則盯住通脹數據不放——7月PCE同比上漲3.7%,核心PCE同比上漲3.3%,均明顯高於2%的目標。
沃什被夾在中間。他是特朗普提名的,市場默認他偏向鴿派,因爲特朗普多次公開呼籲降息。但沃什在聽證會上又刻意強調抗擊通脹是他最重要的任務之一,試圖塑造獨立性形象。這種兩面姿態,反而讓兩邊都不買賬。
他試圖推出的第一個改革——重構通脹分析框架,剛提出就遭到內部質疑。沃什主張引入“截尾均值PCE”指標,通過剔除價格波動中的極端值來過濾短期干擾。如果改用這個指標,通脹距離2%的目標已經不遠,降息空間會被大幅打開。
但鷹派委員不喫這一套。他們認爲,換個衡量指標就想降息,本質上是在“操縱數據”,只會損害美聯儲來之不易的通脹公信力。
內部分歧之外,更大的博弈在美聯儲與白宮之間展開。
財長貝森特與沃什在長期利率形成機制上已經出現公開分歧。貝森特支持擴大長期國債回購以緩解收益率上行壓力;沃什則更強調讓市場發揮主要作用。表面是技術路線之爭,實質是財政部想壓低融資成本,而美聯儲擔心被財政政策綁架。
前美聯儲高級經濟學家胡捷的判斷一語中的:美聯儲不能爲降低財政融資成本犧牲通脹目標,否則反而可能帶來更大的經濟風險。
8月28日,傑克遜霍爾全球央行年會上,沃什迎來上任後的第一場大考。這是全球央行行長的年度盛會,市場等着聽他第一次系統闡述貨幣政策框架。
結果讓不少人失望。整場演講,沃什幾乎沒有給出明確的政策指引。既沒有釋放降息信號,也沒有發表鷹派言論,通篇都在討論“金融創新”和美聯儲的溝通機制改革。
這種曖昧的態度,恰恰說明他的處境有多難。
美國銀行調查顯示,約69%的基金經理預計沃什將發表中性講話。市場猜對了結果,但猜不透原因——不是他想保持中性,而是內部根本拿不出統一立場。
路透社的跟蹤數據更有意思。通脹數據公佈後,市場對9月加息的預期從36%升至44%,降息預期則不斷後移。搖擺的概率背後,是搖擺的美聯儲。
更微妙的變量是鮑威爾。這位前主席雖名義上保持低姿態,但每次公開露面,市場都會逐字逐句分析他的發言,試圖找出他與沃什的政策分歧。
這條獨立性底線,沃什還守不守得住?沒人知道答案。
洗牌,全球震盪
美聯儲換帥的衝擊波,從來不只在美國國內。
全球金融市場像一張精密的蛛網,美聯儲主席輕輕撥動一根絲線,整個世界都會震顫。美元是全球儲備貨幣,美債是全球資產定價的錨,美聯儲的每一次利率調整,都意味着全球資本的重新配置。
沃什上臺的消息傳出後,新興市場貨幣首當其衝。美元走強預期升溫,資金從高風險新興市場迴流美國,土耳其里拉、阿根廷比索、南非蘭特紛紛下跌。對於這些揹負大量美元債務的國家來說,美聯儲主席換人,不亞於一場小規模貨幣危機。
中國市場同樣不能置身事外。中美利差的變化直接影響人民幣匯率和外資流向。如果沃什轉向鴿派、開啓降息週期,人民幣貶值壓力會減輕,北向資金可能加速流入A股;如果沃什轉向鷹派、繼續加息,資本外流的壓力會再次加大。
市場現在最關心的問題是:沃什時代的美聯儲,政策路徑究竟怎麼走?
從他的公開表態和過往主張來看,三條主線已經浮現。
第一條是重構通脹響應框架。這不僅僅是換一個指標這麼簡單,本質上是要改變美聯儲對“什麼是通脹”的定義。一旦截尾均值PCE成爲主要參考指標,美聯儲判斷通脹的標準會更寬容,降息門檻會降低。這相當於給寬鬆貨幣政策開了一扇後門。
第二條是改革溝通機制。沃什一直批評美聯儲的前瞻性指引框架存在問題,認爲過多依賴前瞻性指引反而約束了操作靈活性。換句話說,他不想再像鮑威爾那樣每次會議都給市場畫好利率路徑圖,他想要更大的自由裁量權。
對市場來說,這意味着更高的不確定性。過去市場可以根據點陣圖精準預判美聯儲的動作,未來可能要重新適應一個“說少做多”的美聯儲。
第三條是縮表。沃什長期批評美聯儲的資產負債表過度擴張,認爲其扭曲了市場信號,甚至加劇了貧富分化。他在聽證會上說過一句很重的話:“對於擁有金融資產者與未擁有金融資產者之間出現的分化,美聯儲難辭其咎。”
如果沃什真的加速縮表,市場流動性會進一步收緊,對股市債市都不是好消息。
換個角度看,沃什的改革未必全是壞事。鮑威爾時代的美聯儲確實犯過錯——“暫時性通脹”的誤判導致寬鬆退出太晚,最終付出了激進加息的代價。如果沃什的新框架能更準確地識別通脹趨勢,也許能避免重蹈覆轍。
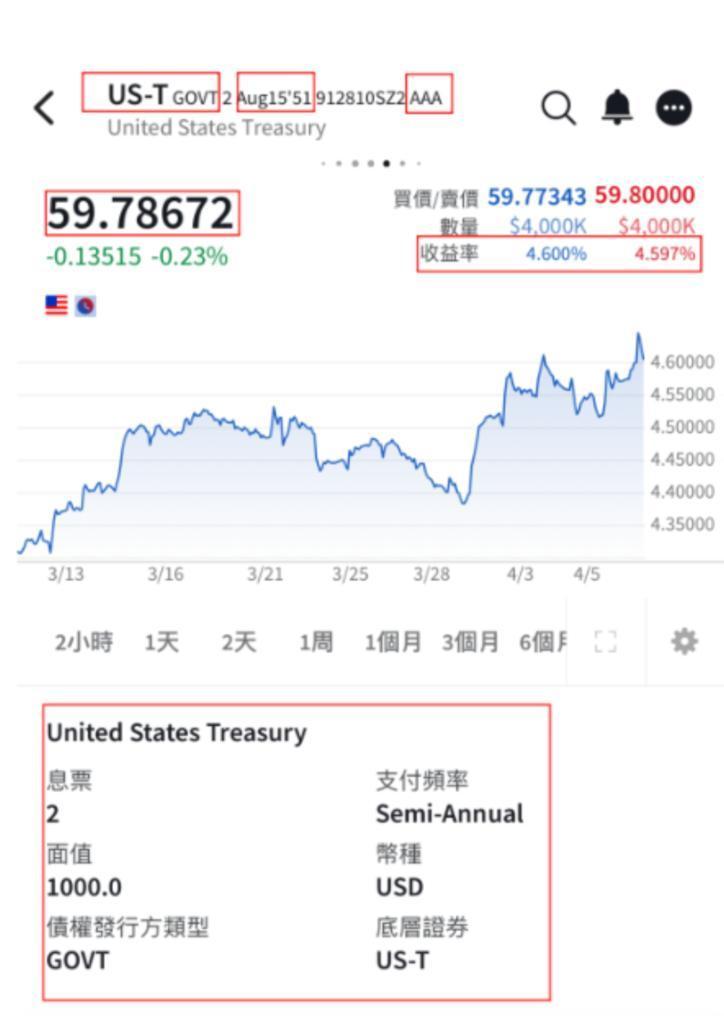
但市場不會給新主席太多試錯的時間。二季度美國GDP年化環比增長只有1.5%,低於一季度的2.1%,經濟增速已經在放緩。通脹仍然卡在3%以上,離2%的目標還有距離。一邊增長下行,一邊通脹頑固,滯脹陰影正在逼近。
在這種環境下,沃什的任何決策都可能被放大。降早了,通脹反彈,美聯儲信譽掃地;降晚了,經濟衰退,失業率上升,政治壓力山大。
更長遠的問題是美聯儲的獨立性。如果市場最終認定美聯儲已經被白宮俘獲,那麼美元的信用基礎會被動搖。全球央行已經在持續減持美債,人民幣、黃金、數字貨幣的地位在緩慢上升。美聯儲主席換帥,會不會成爲去美元化進程中的又一個推手?
沒有人知道答案。但所有人都在盯着華盛頓憲法大道那棟新古典主義建築,等待下一個決定全球財富走向的信號。
深夜的紐約證券交易所外,電子屏上的道瓊斯指數還在閃爍,紅綠交替之間,是資本的狂歡,也是資本的焦慮。
而這一切,可能都始於白宮那一場不同尋常的宣誓。