太慘了!英偉達連跌7天,單日市值跌掉一萬億人民幣
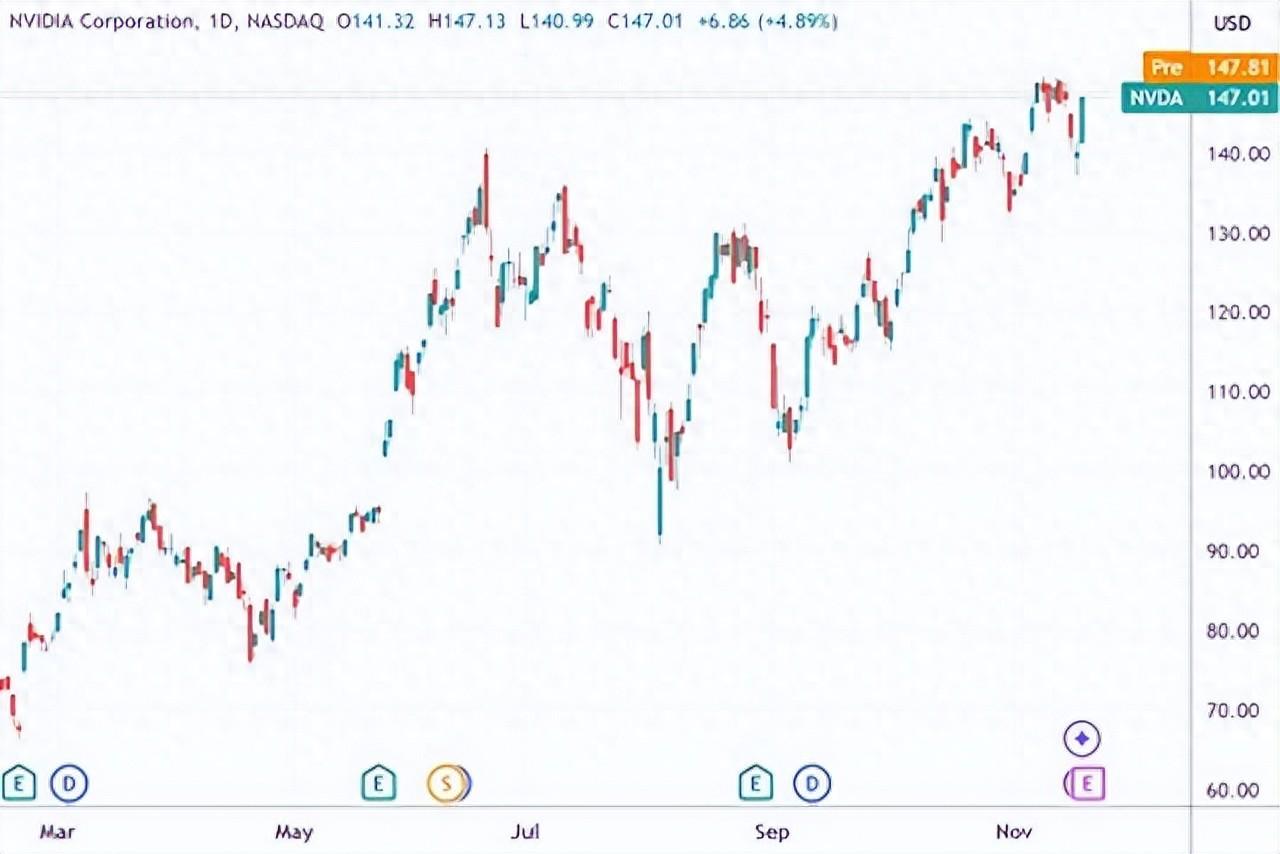
208.48美元,跌2.91%,連跌7天,累計跌7.5%。
美東時間2026年8月24日,英偉達交出了一份讓全球投資者心跳加速的K線圖——創下2022年9月以來四年最長連跌紀錄。
從5月高點235.74美元算起,三個多月跌掉了約6600億美元市值,摺合人民幣近4.8萬億。單日更誇張:8月24日當天蒸發1510億美元,約1.02萬億人民幣——一天就跌掉了一個萬億級公司。
很多人慌了:AI的故事,是不是講完了?
別急着下結論。連跌7天不是AI的喪鐘,而是市場的退燒針。這背後藏着三層邏輯——估值泡沫、預期差、業績兌現。看懂了這三層,你就看懂了科技股漲跌的本質。
圖源:新浪財經
連跌,紀錄刷新
這輪連跌最反常的地方,是它發生在財報發佈之前。
此前幾年,英偉達最長連跌只有2天,而且都是財報之後。但這一次,7連跌出現在8月26日財報發佈前兩天。也就是說,市場不等業績出來,先跑爲敬。
【信源】(東方財富網報道)美東時間8月24日,英偉達收盤報208.48美元,跌幅2.91%,連續七個交易日下行,期間累計下跌7.5%,創下2022年9月以來四年最長連跌紀錄,較今年5月14日高點235.74美元跌超10%。
盤面上的分化更說明問題。同一天,Meta漲1.66%、亞馬遜漲1.33%,七巨頭裏一半收紅,但費城半導體指數大跌2.7%,美光跌5.83%,AMD、英特爾、臺積電同步走低。
資金不是撤離股市,而是從AI硬件板塊集中出逃。
高盛AI股票一籃子指數與剔除AI的標普500指數相關係數跌至-0.6附近,歷史首次深度負相關——買AI的和不買AI的,已經成了兩個完全相反的賭注。
單日蒸發1510億美元是什麼概念?約等於一個寧德時代。三個多月累計蒸發6600億——相當於跌掉了一個臺積電再加一個英特爾。
但更值得玩味的是,即便跌這麼多,英偉達5.05萬億美元市值依然穩坐全球第一。一家公司跌掉一個國家GDP還能當第一——這本身就說明AI行情漲得有多猛。
空頭已經動手了。《大空頭》原型邁克爾·伯裏早在7月就加碼做空英偉達,8月直接把英偉達的AI擴張跟2001年安然醜聞劃上等號。另一位知名做空者“末日博士”吉姆·查諾斯也意味深長地寫道:這些人下次同坐一桌解釋AI融資,不排除是在2031年的國會聽證會上。
散戶那邊,Reddit論壇的討論已經從“all in NVDA”轉向“要不要抄底”,情緒分化明顯。機構之間也出現了分歧:泰珀加倉,勒布清倉,索羅斯買看跌期權做對沖。連最聰明的錢都在吵架,市場能不慌嗎?
圖源:公開資料
降溫,三重原因
連跌7天、單日蒸發萬億,數字確實嚇人。但數字大不等於故事結束,要搞清楚爲什麼跌,得看看估值、預期和業績三者的關係。
第一重:估值太高了,下來喘口氣
英偉達目前滾動市盈率約33.7倍,看起來不算離譜。但2025年它的PE一度衝到70倍以上,估值已經消化了很多。
33.7倍是什麼水平?臺積電約31倍,英特爾約20倍,AMD約25倍。行業平均大概25倍。
英偉達的估值,依然比同行高出一截。
問題在於,市場之前給的定價不是“高速增長的芯片公司”,而是“AI時代的基礎設施壟斷者”——這種敘事下,70倍PE都有人買。但敘事開始鬆動,估值就得往回收。
就像一個人跑太快了,總得停下來喘口氣。兩年漲了好幾倍,哪怕業績再好,也需要時間消化估值。
圖源:公開資料
第二重:預期太滿了,現實跟不上
這纔是核心問題。
2027財年Q1,英偉達營收816.15億美元,同比大增85%,雙雙刷新紀錄。數據中心業務收入約710億美元,佔總營收87%。
85%的增速,放在任何行業都是爆炸式增長。但市場之前的預期是100%、150%、甚至200%。
不是需求沒了,而是需求增速從“超級爆炸”變成了“正常高速”。預期差,纔是股價下跌的真正推手。
下季度指引更能說明問題。英偉達給出Q2指引910億美元±2%,華爾街一致預期是920億。差了10億,不多,但這是英偉達少有的“小幅不及預期”。
供應鏈消息更讓人揪心。由於內存芯片成本飆升,AI服務器明年將漲價逾15%。摩根士丹利數據顯示,新一代旗艦機架Vera Rubin售價約780萬美元,存儲成本從37萬飆升至200萬,漲幅435%。
成本漲了,下游客戶就得掂量掂量。以前是“搶產能、有多少買多少”,現在是“算ROI、按需採購”。雲廠商AI資本開支增速,已經從年初的50%+下調到約30%。
從“搶着買”到“算着買”,一個字的差別,就是預期差的全部來源。
第三重:宏觀變天了,資金在撤
宏觀層面,壓垮駱駝的最後一根稻草是利率。
近期,美國30年期國債收益率攀升至5.3%上方,多年高位。無風險收益率抬升,直接壓縮高估值成長股的估值空間。
大白話就是:當利率上升時,“未來的錢”就不值錢了。
高估值成長股靠的是“未來現金流折現”——買股票賭的是公司未來能賺很多錢。但如果無風險利率有5.3%,買國債躺賺5%,爲什麼要冒風險買高成長股的“未來”?
利率一漲,估值就得往下調。漲得最猛的、溢價最高的,最先被重估。英偉達首當其衝,一點都不意外。
【信源】(界面新聞報道)此輪英偉達股價震盪,與美債利率上行帶來的估值重估相關。30年期美債收益率攀升至5.3%上方,處於多年高位,無風險收益率抬升,直接壓縮遠期現金流佔比高的成長股估值空間。
估值高、預期滿、利率漲,三層壓力疊在一起,就有了這次連續七天的下跌。
圖源:公開資料
股價漲的時候,所有消息都是好消息;股價跌的時候,所有理由都是壞理由。但真相往往在中間——不是AI不行了,也不是英偉達不行了,是預期跑得太快了。
追問,AI未終
那麼問題來了:AI的故事,真的講完了嗎?
2022年,英偉達從346美元跌到108美元,跌幅68.7%。當時人人都說“遊戲顯卡週期見頂了”。結果呢?ChatGPT橫空出世,兩年漲了將近十倍。當年在108美元割肉的人,後來拍斷了大腿。
再往前翻,2008年金融危機跌85%,2018年加密寒冬跌57%,2001年失去微軟大客戶跌90%。英偉達的歷史,就是一部“暴跌→重生→創新高”的循環史。
2000年互聯網泡沫更能說明問題。納斯達克從5048點跌到1114點,跌幅78%。亞馬遜跌95%,思科跌90%,近5000家公司倒閉。當時人人都說互聯網是騙局。
但二十多年後回頭看,互聯網確實改變了世界。活下來的公司,每一個都漲了幾十上百倍。
泡沫破裂,擠掉的是水分,不是趨勢。
圖源:公開資料
那AI的基本面到底怎麼樣?
Gartner最新預測,2026年全球半導體收入1.555萬億美元,同比增長92%。其中AI數據中心相關收入佔比36.5%,到2030年將超過53%。
另據IDC數據,英偉達仍佔據AI數據中心芯片市場約81%的份額,絕對主導地位沒有動搖。
存儲市場更能說明問題。2026年DRAM收入預計增長246.6%,NAND增長371.9%——都是AI服務器帶起來的需求。HBM價格漲得越兇,說明AI部署越猛。
【信源】(Gartner預測報告)全球半導體收入預計2026年達到1.6萬億美元,同比增長92%。AI數據中心生態系統的收入佔比將從2026年的36.5%增長到2030年的53%以上,這標誌着半導體價值創造方式和行業需求演變正在發生結構性轉變。
黃仁勳也反覆強調:AI仍處於非常早期的階段,下一個十年將迎來更大增長。他甚至提出——GPU不是電腦,是土地,算力是可投資的生產性資產。
這話對不對現在沒人知道。但有一個事實確定:AI的需求還在高速增長,只是增速從“指數級爆炸”變成了“線性高速”。
打個比方:一個考95分的學生,之前次次考100分,大家就覺得他退步了。但95分依然是優等生。
30%、40%、80%的增速,放在任何行業都是頂級水平。之所以覺得“不及預期”,是因爲之前預期的是100%、200%。
華爾街那邊呢?彭博社數據顯示,61位覆蓋分析師裏有58位建議買入,佔比超95%。目標價均值302.83美元,比當前高出約45%。
當然,分析師的話不能全信——高位也在喊買入。但至少說明:專業機構並沒有集體轉向看空。摩根士丹利明確表示,這次回調是“健康的整固”,AI需求基本面未變。
AI的故事沒有講完,只是從“第一章:概念爆發”進入了“第二章:業績兌現”。第一章漲的是預期,第二章漲的是業績——第一章已經結束,第二章纔剛剛開始。
圖源:公開資料
結語
英偉達連跌7天、單日蒸發萬億,不是AI的喪鐘,而是市場的退燒針。
第一層是估值太高,需要消化——70倍PE回落到33倍,擠掉的是泡沫不是價值;第二層是預期太滿,需要修正——從“永遠200%增長”到“85%也很快”,預期差收窄就是回調的過程;第三層是宏觀變化,資金避險——利率上行,高估值資產首當其衝。
三層疊加,就有了這次連續下跌。但下跌本身,從來不是故事的結尾。
每一次科技革命,都要經歷“狂熱→泡沫→冷靜→兌現”四個階段。互聯網是這樣,AI也不會例外。
2000年互聯網泡沫最慘烈的時候,沒人相信亞馬遜能活下來。但二十多年後,那些在寒冬裏活下來的公司,都長成了參天大樹。
真正的機會,從來不在所有人都瘋狂的時候,而在所有人都恐慌的時候。
關鍵不是預測明天漲還是跌,而是看清楚一件事:AI這件事,是不是真的在改變世界?
如果答案是肯定的,那麼短期的波動,就只是長期曲線上的一個小浪花。
黃仁勳那件標誌性的黑皮衣,一穿就是幾十年。一件皮衣穿三十年的人,做事情也往往是一根筋。英偉達三十年堅持做加速計算,不是因爲AI火了才做,是做了三十年纔等到AI火。
三十年的堅持,不會因爲七天的下跌就改變。
股市的短期是投票機,長期是稱重機——AI這桿秤,纔剛剛開始稱。