普京得知特朗普失利,原定赴美送油的俄油輪,毫不猶豫掉頭返航?
11月初的美國中期選舉投完票,民主黨一口氣拿下參衆兩院多數席位,新華社次日發稿直接用“藍潮”形容這場翻盤。
同一周,華爾街三大股指跌出2025年4月加徵關稅以來最慘單日表現,特朗普轉頭就把責任一股腦推給了在野黨。
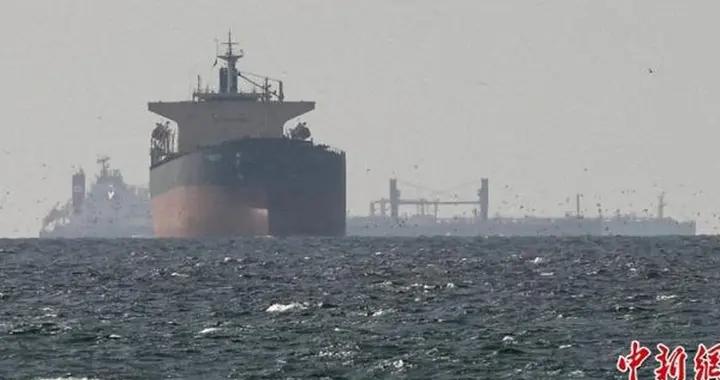
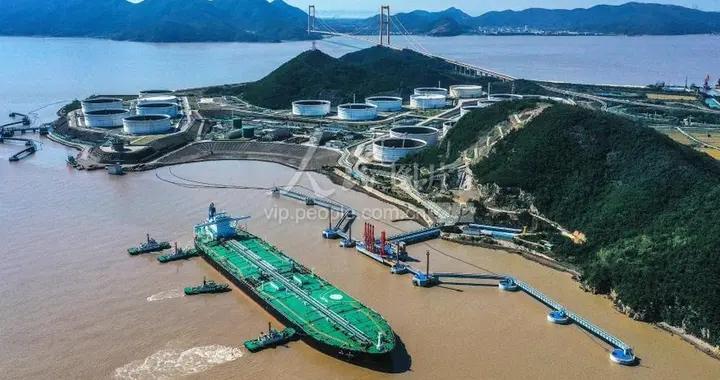
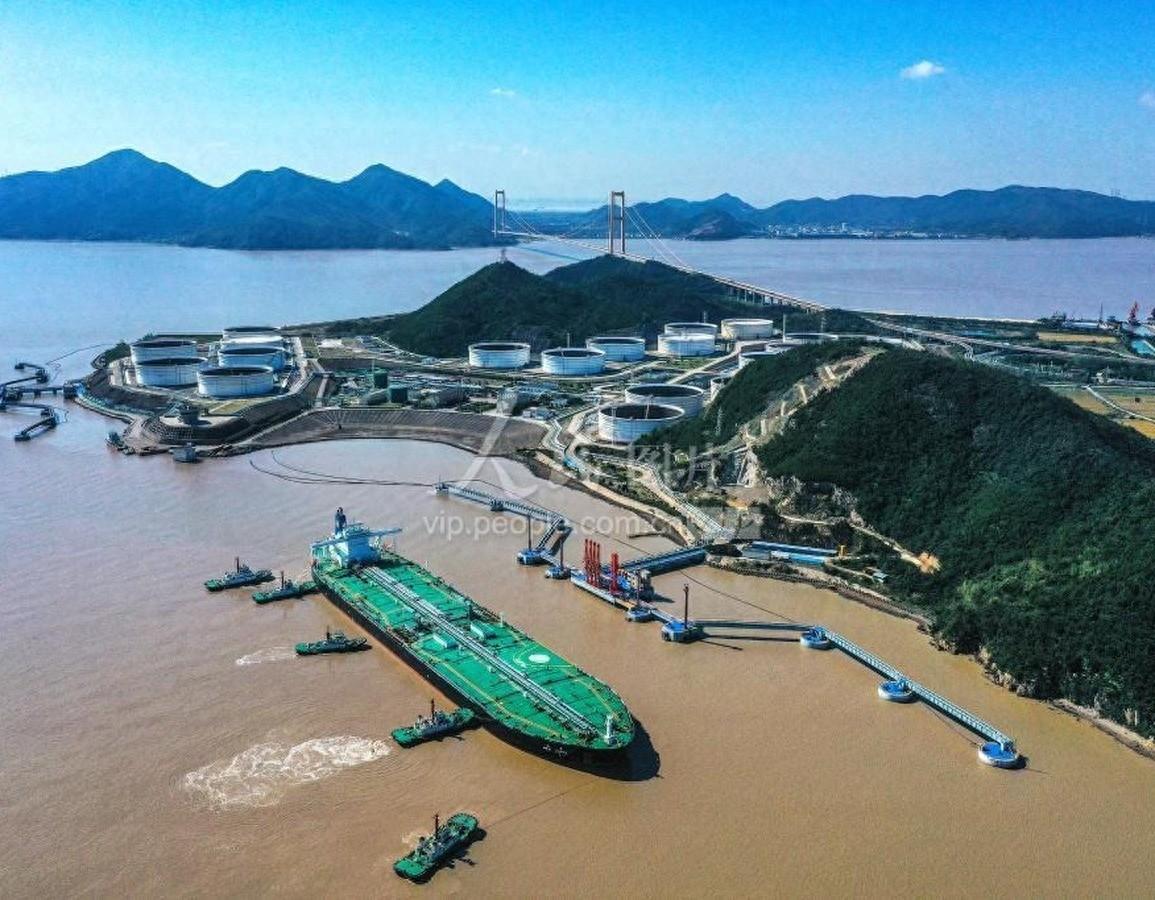
而遠在大西洋上,幾批原本可能運往紐約的俄產柴油正卡在最尷尬的位置——船東盯着國會席位變化,反覆覈算這批貨到港後能不能順利卸貨,要不要提前改掛其他港口。
從臨時許可到選票翻盤的完整經過
開春那會兒,伊朗那邊的戰事把國際油價一路頂到了每桶100美元的上方。美國在3月12日出了一項臨時措施,給各國發30天通行證,允許採購已經裝船的俄油及其煉製產品,截止日期定在4月11日深夜。
這不是全面解禁,窗口極窄。財長貝森特公開解釋,這麼做是爲了平抑因中東衝突而劇烈波動的全球能源供需。許可覆蓋的是已經在海上跑運輸的俄原油與成品油,岸上的現貨採購不在範圍內,等於只給在途貨物開了個臨時口子。
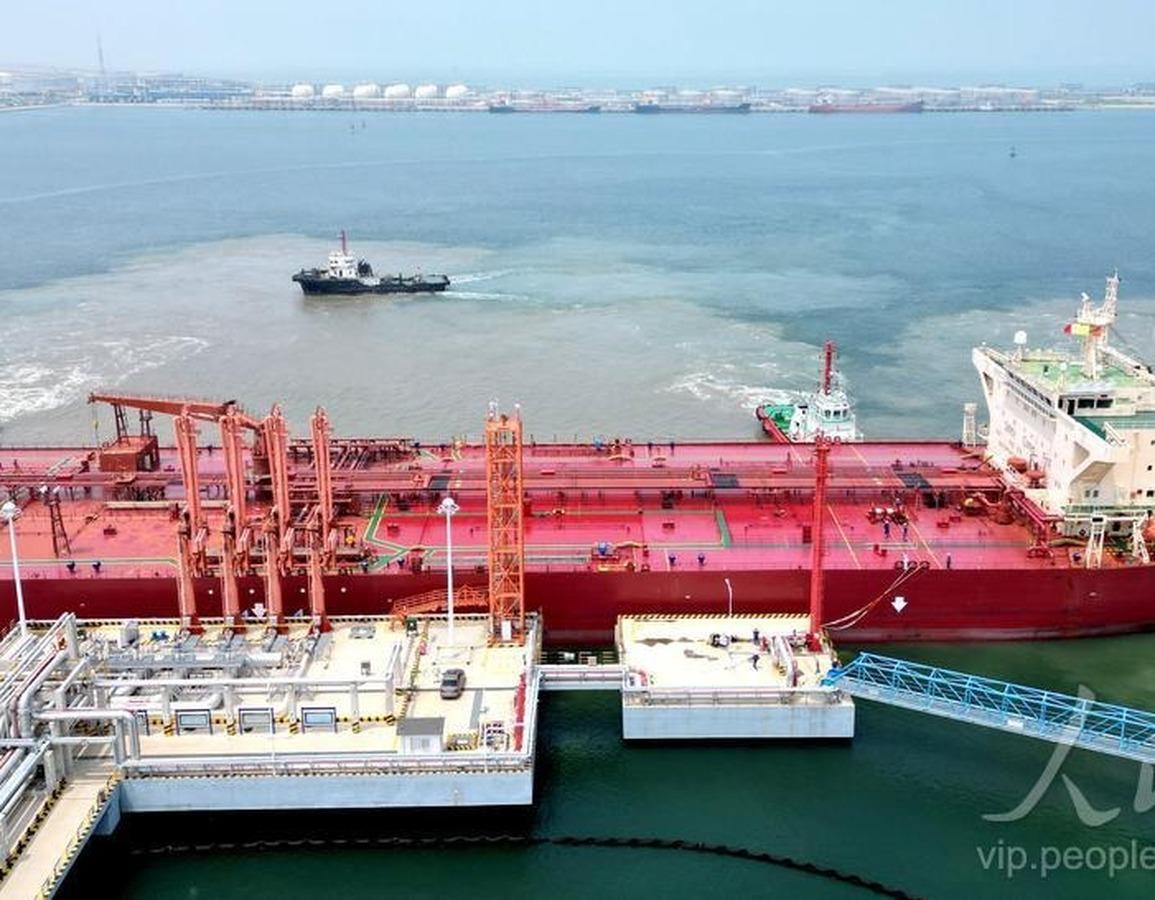
德米特里耶夫的身份是俄方主管對外投資事務的總統特別代表,他對外透露過一個數字:這次鬆綁涉及的在途俄油高達上億桶。他的措辭很直白——美方等於承認了一件事,離開俄油,全球能源保供根本轉不動。
有意思的是,許可出爐前一天,特朗普還在福克斯電視臺公開喊話,讓油輪公司別慫,大膽過霍爾木茲海峽。他的原話大意是伊朗海軍早就被打沒了。兩套敘事同時走,一邊敲中東,一邊松俄油。
等到11月3日投票日結束,美國媒體的開票預測顯示民主黨大獲全勝。衆議院預計拿到245席以上,參議院至少拿下54席,兩院全部易主。這種幅度的勝選在近幾屆中期選舉裏不算常見,等於把共和黨的執政底盤掀了個底朝天。
新華社的選後分析點出了背後的民意基礎:約六成投票者不認可現任政府的施政成績單,約七成五的人對國家走向感到不滿甚至憤怒。所謂“藍進紅退”,本質是老百姓用錢包和選票給通脹投了不信任票。
11月6日開盤後,美股三大指數齊刷刷重挫,跌幅創下一年半以來紀錄,納斯達克直接跌入技術性回調區域。特朗普當天把砸盤歸因爲民主黨贏了中期選舉,語氣裏滿是不甘。市場用真金白銀投票,把政策不確定性的價格直接打了出來。
把時間軸拉長看就清楚了:春天那紙臨時通行證是共和黨政府籤的字,冬天國會換了掌權人,政策地基跟着鬆動。許可證跟着執政黨走,船東自然要重新掂量這票油的風險敞口。從臨時放行到國會變天,前後不過八個月。
油輪猶豫的機制:許可證跟着選票走
很多人第一反應是莫斯科改主意了,其實沒那麼簡單。拆解開來,真正的變量不是克里姆林宮下了什麼指令,而是華盛頓的立法分支換了掌舵人——臨時許可是行政部門發的,但續不續、怎麼續,國會纔是說了算的地方。
跑船的人精得很,不會因爲看了條新聞就掉頭。他們算的是另一筆賬:船開到紐約外海,萬一那時候國會已經立法加碼制裁,這批貨是硬着頭皮卸港堆堆場,還是原路拉回去?滯港費、保險費、差價損失,哪一項都夠船公司喫幾個月的。
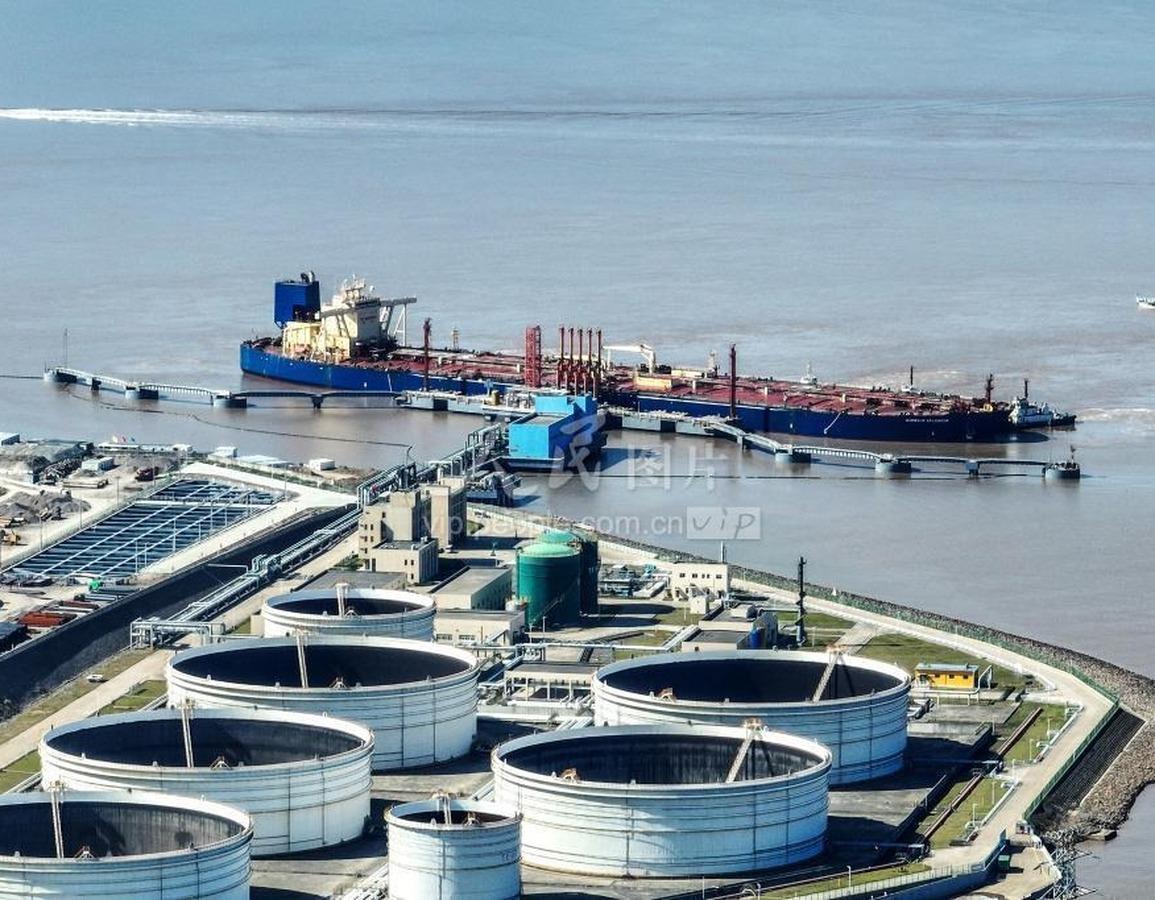
俄方那邊的口徑也很謹慎。官方對外表態沒有改道這回事,說一切按合同履約走,航路微調屬於正常運營調度。這話聽着是外交辭令,但背後的邏輯並不難理解——克里姆林宮不會替商業船東承擔政策風險,也犯不着替他們做決定。
問題在於,外交辭令擋不住真金白銀的成本。船東要面對的是美國國會的立法程序,不是莫斯科派個特使來打個包票就能解決的。許可窗口會不會關、以什麼條件重開,目前沒有任何人能給出準數。
往深一層看,這次中期選舉民主黨能翻盤,根子上是民生賬。關稅戰加中東戰事,把汽油價格和日用品成本一路推上去,選民的錢包被掐得太緊,自然要用選票算賬。能源價格高企恰恰是通脹最敏感的那根神經。
民意壓力一旦進入國會大廳,就變成了立法動力。民主黨拿下兩院之後,審查對俄能源政策的力道只會往上走,不會往下松。這纔是船東心裏最打鼓的地方——不是某一條具體法令,而是整個立法風向變了。
回頭看,3月那紙30天通行證從出生起就帶着臨時性。到了11月國會換人,本來就不牢靠的政策地基直接被抽走。船東踩剎車是商業理性,不是收到了哪條莫斯科的急電。商人的賬本上沒有意識形態,只有風險溢價。
還有一層容易被忽略:保險公司在這筆交易裏也是關鍵變量。保單是按當前政策環境定價的,一旦國會立法轉向,保費模型就得重算。船東還沒等到港,先收到保險公司的補費通知,這種事在跨洋能源運輸裏並不少見。
能源制裁是一張跟選票綁在一起的牌
把視野拉開,這件事的關鍵不在某幾艘船走哪條路,而在於美國的能源制裁工具跟國內選舉節奏綁得太緊。執政黨輪換一次,整套規則就得推倒重來。
春天鬆口本來就是權宜之計。油價破百、國內通脹壓不住,纔不得不臨時放行俄油,這不是戰略轉向,更不是對俄關係正常化。等油價稍微回落,這隻手隨時能收回去,本來就沒打算長期開綠燈。
民主黨上臺之後要面對的,也不只是這一張許可證續不續的問題,而是整個對俄製裁框架要不要推倒重來。船商面對的不是微調,而是規則層面的巨大不確定性——舊的豁免要不要認,新的法案會怎麼寫,全是未知數。
這種不確定性對全球能源鏈意味着實打實的成本溢價。船公司要收政治風險附加費,保險公司要加保費率,最後這些錢全部折進油價裏,由全球消費者買單。制裁的成本從來不只落在被制裁方身上。
把三件事串起來看——中東戰事推高油價、美國臨時豁免俄油、中期選舉翻盤政策面臨反轉——能源制裁早就不是單純的外交籌碼,而是美國內政的外化表現。國內政治的每一次震盪,都會在全球能源航道上激起漣漪。
想象一個畫面:滿載柴油的巨輪在大西洋上關掉了紐約港的目的港標識,船員盯着雷達不知道下一站填哪裏。這個畫面本身,就是政策不確定性最生動的註腳。一艘船的航線猶豫,背後是一整套制度在搖晃。
對其他國家而言,這輪博弈留下的教訓很實在:跟美國行政部門籤的能源類協議,必須把國會換屆週期算進去。臨時許可不是長期合同,選票風向一變,履約基礎就可能動搖。這也是能源貿易裏最貴的那筆學費。
全球能源市場的參與者現在都在學一門新課:華盛頓的政策日曆比任何航運時刻表都重要。四年一次大選、兩年一次中期,每到選舉週期,全球能源流向就要重新校準一次。這種制度性的不確定性,正在成爲全球貿易裏最隱蔽也最昂貴的那筆成本。