仗還沒打完石油爲何先過剩?一個屬於中國的大信號
中東戰事仍在持續,霍爾木茲海峽一帶的航運風險尚未解除。國際能源署在11月13日發佈的月報中給出反向讀數:10月全球石油供應自衝突爆發以來,首次高出消費量。
環比供應抬升,庫存由消耗轉爲補充,布倫特與WTI兩大期貨價格連續兩週回落。海灣出口修復、需求走弱與增產預期在同一張平衡表上疊合,庫存與價格共同透出方向轉變的跡象。
原油對外依存度在七成以上的中國,這一輪短週期供過於求,會經由進口成本、儲備厚度與煉化佈局幾條路徑傳導過來,又意味着什麼?
十月供應反超需求,可觀測庫存轉入回升
月報顯示,10月日均供應較上月多230萬桶,總量爲1.054億桶/日。當月供給較消費多出近200萬桶/日;9月原先的小幅缺口,在修訂之後被改爲過剩60萬桶/日。
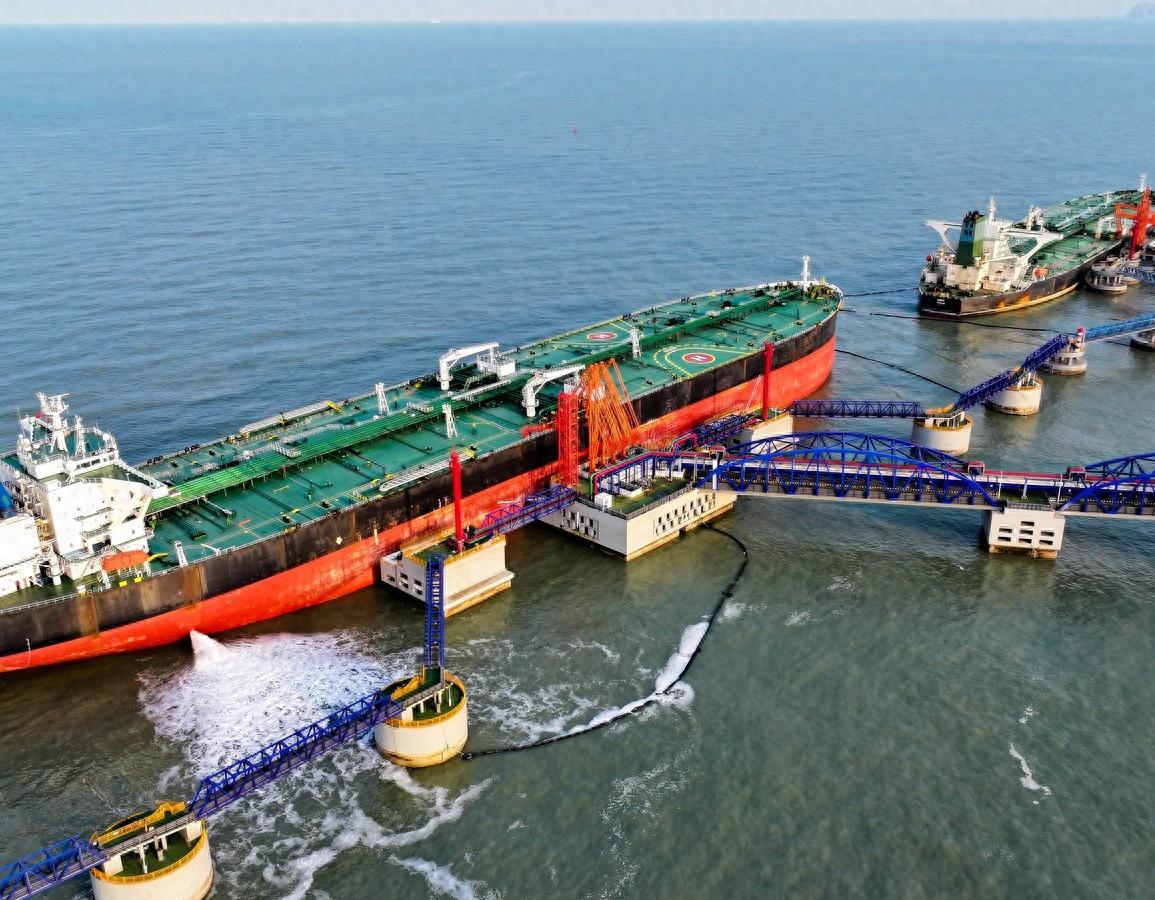
庫存端同步轉向。當月納入統計的全球石油庫存回補5200萬桶,是今年6月以來首次回升。結構上並不均衡:海上庫存大幅抬升,陸上庫存仍在繼續下降。
供應、消費與庫存是觀察油市平衡表的三條讀數。供應反超消費之後,差額首先落在庫存回補上;庫存由去化轉補充,是平衡表方向變化最直接的臺賬記錄。
戰事爆發後,可觀測口徑下的庫存累計去化4.62億桶。這輪迴補僅對沖了其中一部分,前期消耗的庫存並未被整體填平。
海上庫存回升反映的是到港節奏恢復,陸上補庫還沒有跟上,兩條路徑的方向並不一致。與衝突前的庫存水位相比,回補之後的庫存仍處在偏低區間,單月讀數不足以判斷庫存已經復原。
機構對季度走勢的判斷隨之調整。月報預計,四季度供應日均爲1.05億桶,比預期需求高出170萬桶/日;此前相關機構曾預判四季度存在供應缺口。“缺口”判斷轉爲“過剩”判斷,對應的是月度平衡表讀數的修正,而非遠期需求前景的改寫。
價格隨供需走弱。最近一週,布倫特報95.84美元/桶,WTI報88.56美元/桶,周跌幅均約2.5%;前一週,兩大期貨分別下挫約16%和13%。
報價回落的背後,是戰事溢價在交易中逐步消退,而不是供應格局出現長期鬆動。報價連續兩週回落,與庫存轉向互爲印證,但價格走勢仍會受到到貨節奏和預期反覆的影響。
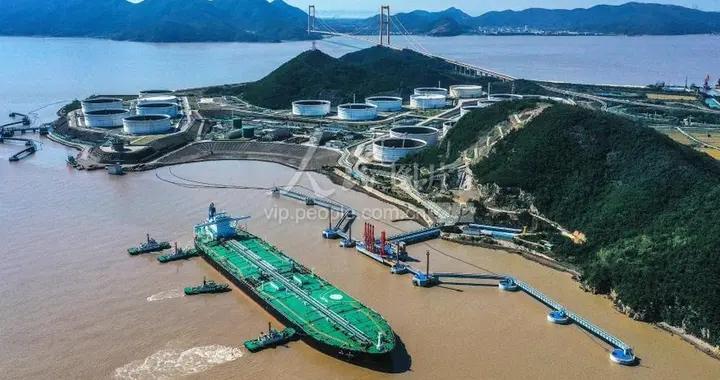
供應修復的來源比較集中。進入8月後,日均供應累計回補530萬桶/日,增量集中在海灣一側,由出口恢復帶動。
寬鬆並未覆蓋全部環節。柴油等油品仍處於偏緊狀態,國際油輪運費仍處在高位,成品油與運輸環節沒有同步轉松。供需轉向的跡象已經出現,但只限於季度與月度平衡表層面,下游油品和航運成本仍在緊平衡之中。
海灣出口恢復與需求走弱推動平衡錶轉向
供給端的增量集中於海灣一側的出口修復。機構據此把第四季度供給預期上調330萬桶/日,這一調整與海上到貨節奏的修復直接相關。此前受阻的到貨通道重新放量,是供給預期上修的直接依據;預期調整跟隨實際出口數據,而非遠期產量安排的變動。
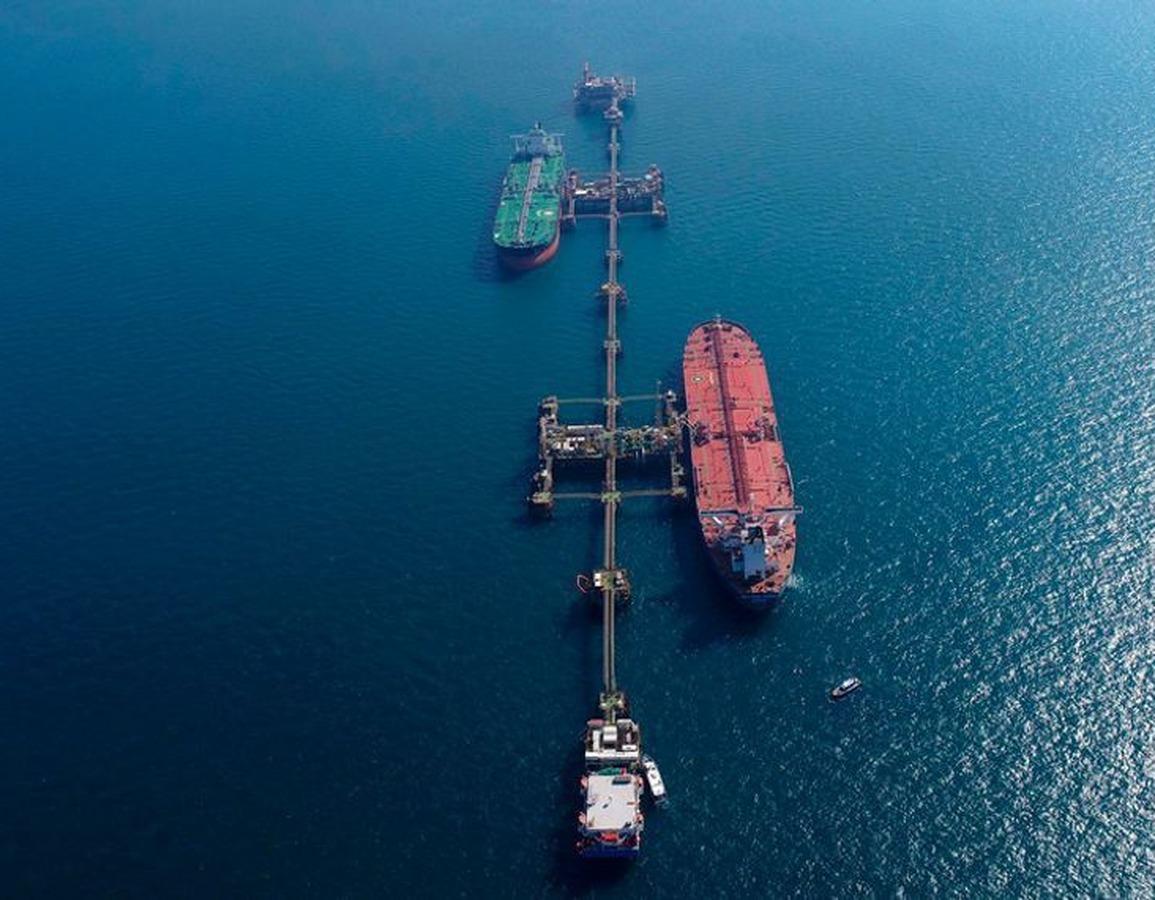
消費端則受到高油價與運輸中斷的抑制。按國際能源署月報口徑,2026年日均消費較上年減少270萬桶,落到1.023億桶;2027年預計回升200萬桶。
油價高企抬高運輸與加工成本,流通不暢又壓低有效消費。需求端收縮與供應端回補在同一季度碰頭,兩端疊加使季度平衡表由缺口轉向寬鬆。
供給側同比口徑分開列示:2026年日均供給較上年減少480萬桶,2027年則增加660萬桶至1.081億桶。
消費與供給兩套同比數據分別取自月報對應口徑,也不併入別家機構的平衡表交叉計算。2026年與2027年的同比節奏分列,本身也說明機構把當期寬鬆與後續年度走勢分開判斷。
本輪翻向有明確邊界。海路庫存回補、陸路庫存去化雙向並存,庫存修復偏慢:前三個月平均每天去化190萬桶,前期庫存缺口要補齊仍得數月光陰。這一局面並不支撐長期價格下行的判斷。
航道層面仍有擾動因素。海峽航運雖在恢復,油輪遭襲、航道受阻等情況仍會反覆打亂到貨安排,供應預期隨之留有反覆調整的空間。
需要把三層變化分開看:一是供應修復帶來的環比增量,二是需求受抑後出現的同比收縮,三是增產預期作用於季度平衡表的調位。三者疊加推動平衡錶轉向,但月報中的統計數字帶有後續修訂可能,庫存可觀測範圍也有限。
過剩是季度判斷,不等於長期價格下行;庫存、採購與結算數據出自不同統計部門,不宜直接折算成市場話語權。機構的季度預測也不構成確定趨勢,後續月度數據仍可能再作調整。
高依存度下產量儲備與進口來源形成緩衝
作爲全球前列的原油買家,2025年中國原油對外依存度爲72.7%,天然氣對外依存度爲40%。外部油市的短期波動,首先通過進口成本傳導到國內。
依存度偏高意味着國內供給對外部到貨的依賴程度較高,外部價格與到貨節奏的變化,會先反映在進口採購與成本安排上。
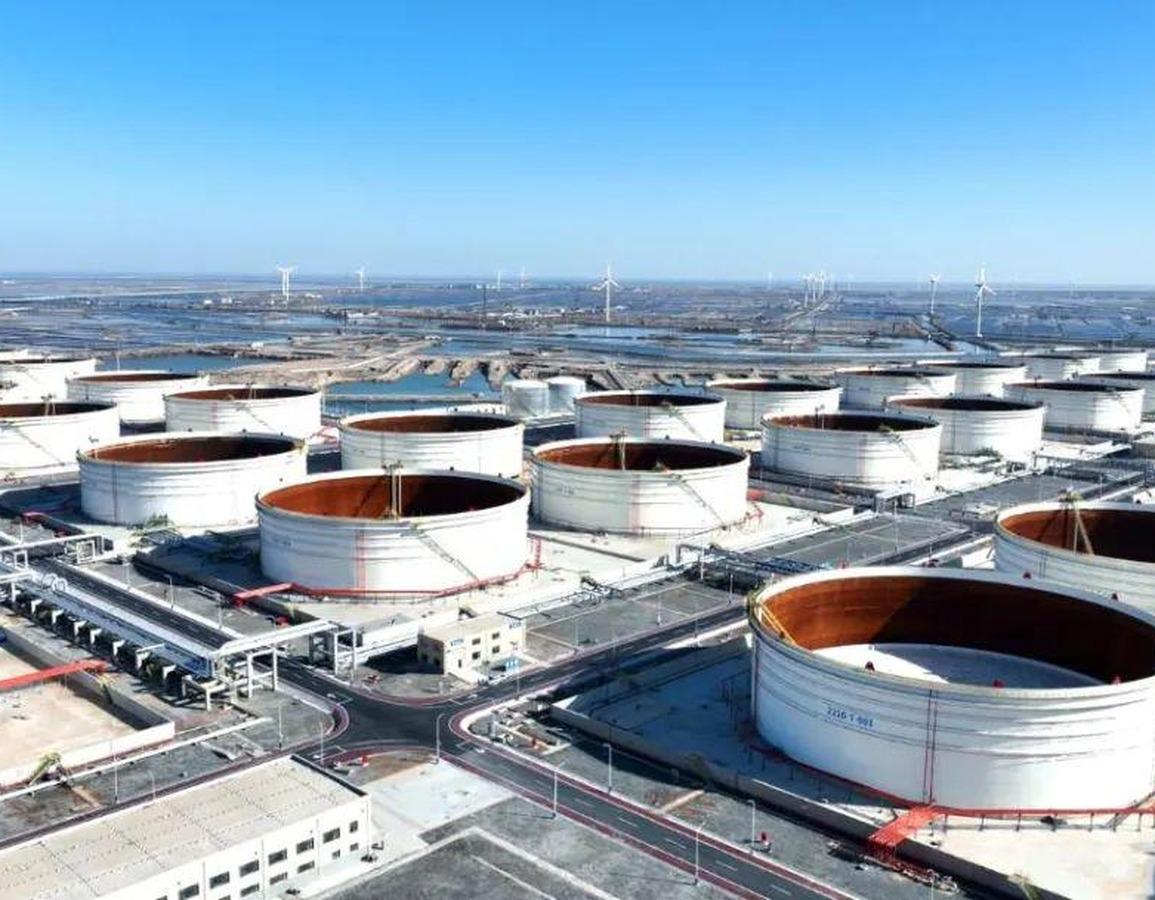
本土開採構成第一道緩衝。2025年原油產量2.16億噸;國內一次能源生產總量在當年跨過50億噸標準煤關口,能源自給率在84%以上。
儲備體系由戰略儲備、商業儲備和企業義務儲備三層構成。原油總儲備規模約12億至15億桶,可覆蓋全國140天至180天的原油淨進口需求。三層儲備在調節週期上分工不同,共同構成抵禦到貨波動的緩衝厚度;儲備天數對應的是淨進口需求,而非全部消費用量。
到2025年底,國內表觀陸上原油庫存規模超過12億桶。有券商研報測算,即便中東進口下降80%,釋放庫存也可維持260天;這一測算屬特定機構口徑,前提假設需要單獨看待,不能直接當作常態化保障天數。
過去十年,原油進口來源中中東佔比由52.3%降到42.3%,管道來氣在進口結構中升至約49%,海陸兩路供應並行的局面由此成形。中東佔比下降與管道來氣佔比上升,對應的是來源結構的持續調整;來源越分散,單一產區擾動造成的衝擊越容易被分攤。
煉化加工與貿易環節會順着過剩週期重排採購安排。低油價階段,進貨成本與加工利潤的區間隨之擺動;相關測算要按各家機構口徑分別看待,不能把儲備、產量與進口比例簡單相加來推斷話語權。
與此同時,可再生能源在能源盤子裏補位。全年可再生能源發電量3.99萬億千瓦時,較上年增長15%,對化石能源需求形成結構性分擔。發電側的結構補充,長期看有助於分擔化石能源壓力;短期內進口與儲備仍是平衡外部波動的主要工具。
回到標題中的中國信號,其依據是依存度、儲備厚度、本土產能與進口來源分散度等可覈查的行業事實。採購安排與議價餘地還有待後續數據檢驗,緩衝能力是客觀指標,不構成主動權或勝負結論。