亞洲股市全線暴跌,只有一個國家在漲
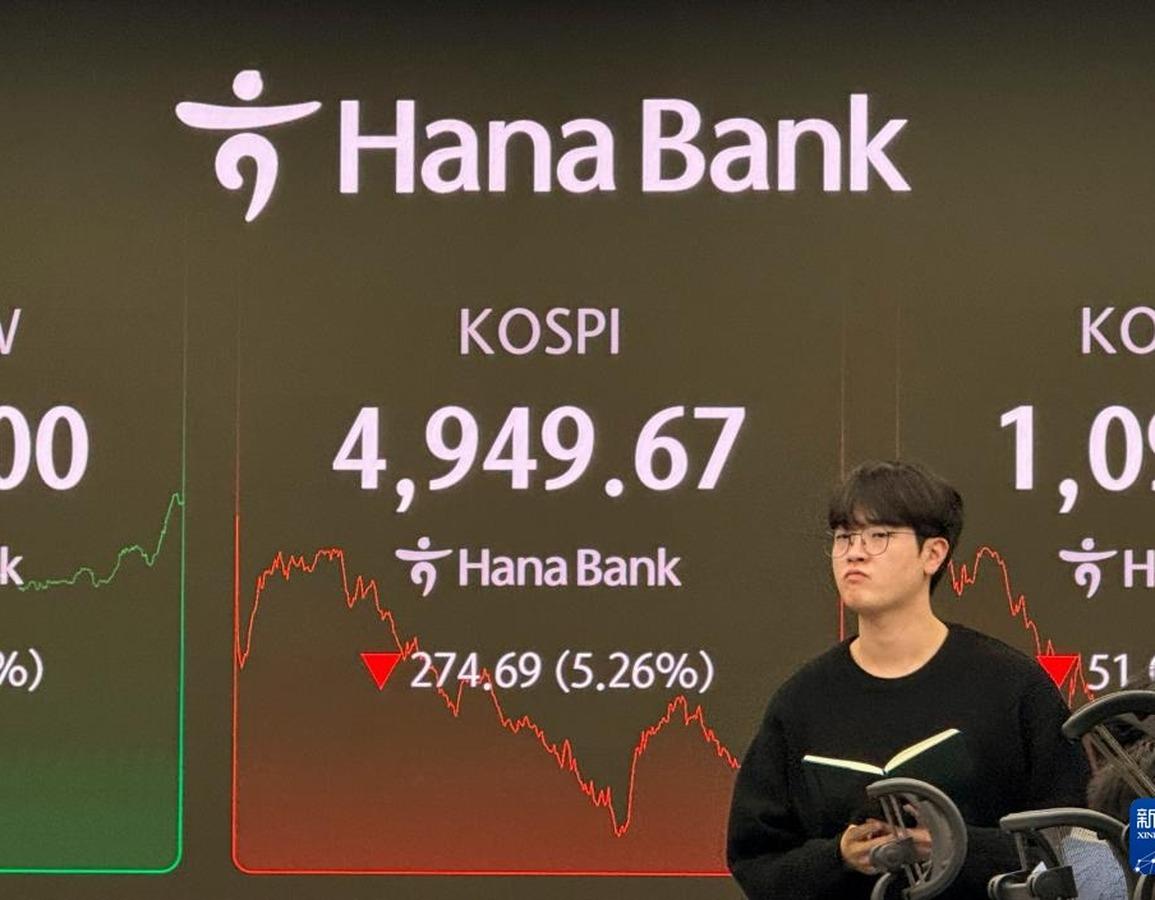
2026年11月6日的亞洲盤中,首爾一度下挫超過8%,今年以來已經第十一次觸發熔斷;日經225收盤跌去近6%,正式跌入技術性熊市;A股三大指數集體低開,港股同步大幅下挫。
同一時刻的孟買,Nifty指數不僅沒有跟跌,盤中還一度衝到近三個月的高位,軟件出口商和汽車整車股貢獻了主要漲幅。
當亞洲其他主要市場一片飄綠,逆勢翻紅的經濟體,全程只有印度一家。
從美股AI拋售到亞洲資金輪動的完整鏈條
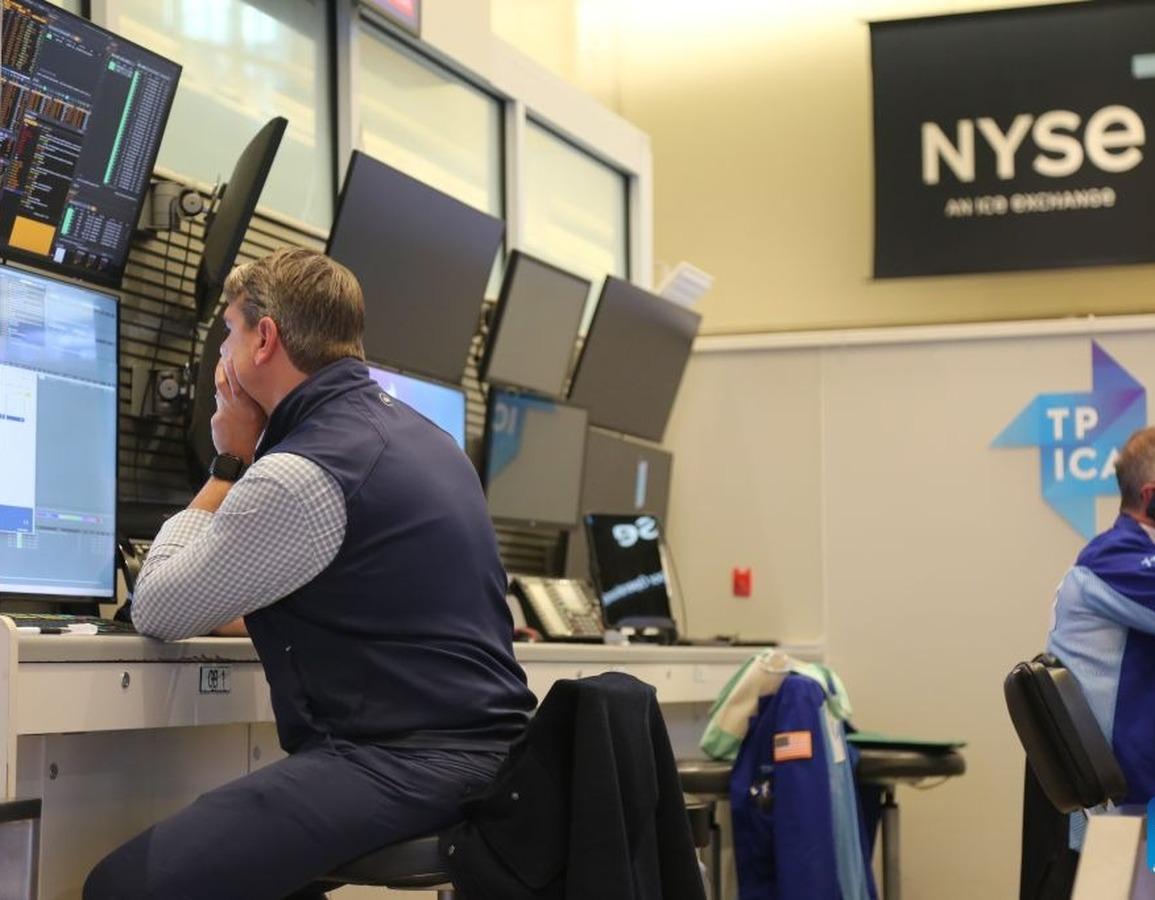
這輪震盪的源頭可以追到11月5日的美股盤面。道指、納指與標普500當天同步重挫,三大指數都創下2025年4月以來的最大單日跌幅,芯片股是拋壓最集中的板塊,前期漲幅越猛的品種,當日被砸得越狠。
費城半導體指數單日下挫逾10%,英偉達、AMD、閃迪等龍頭輪番重挫,科技巨頭合計市值一天縮水約一萬億美元。導火索並非新出爐的宏觀數據,而是中期選舉之後迅速升溫的AI監管擔憂。
市場擔心的方向非常具體。民主黨同時拿下參衆兩院,再加上得州候任州長表態將暫緩新數據中心審批,投資者普遍判斷AI監管會收緊、數據中心建設節奏將放緩,此前靠資本開支想象撐起來的高估值首當其衝。
偏鷹的表態雪上加霜。美聯儲兩位官員接連放出偏緊縮信號,交易員開始押注12月仍有加息可能,原本靠寬鬆預期託底的風險偏好被整體壓制,資金從高估值板塊集中撤離。
恐慌情緒在11月6日開盤後迅速跨洋傳導到亞洲。韓股綜合指數當日收跌6.02%,一週累計跌幅達到11.71%;日經225較6月高點回撤超過20%;中國臺灣地區的加權股價指數一開盤便下挫近10%。
順着這條完整的拋售鏈反向看,印度市場是當天唯一的紅盤。SENSEX30收漲2.17%,Nifty自10月1日以來的表現,比同期MSCI亞太指數高出逾20個百分點,兩邊走勢幾乎完全背對背。
資金的態度直白得很。此前十餘交易日裏,外資基金連續淨買入印度本地股票;境外機構還在過去五週裏大幅平掉印度股指期貨空單,做空者正在撤退,多空力量同步轉向。
把美股的AI拋售、北亞的連鎖下挫與孟買的逆勢走高串起來看,這並不是三個孤立的盤面,而是同一批全球資金在一晝夜內完成的平倉與換倉。拋售鏈條拉得越長,被資金挑中的那個市場就越顯眼。
印度憑什麼在拋售潮裏獨漲
貼在印度身上的新標籤只剩一個,業內稱之爲“反AI交易”。當紅極一時的AI交易快速瓦解,與AI工程鏈條關聯度不高的印度市場,順理成章地成了資金的反向選項,自高估值科技板塊抽身的錢,第一個想到的落腳地就是這裏。
印度本土市場體量龐大,估值水平較此前高估值科技板塊明顯便宜。當資金從美股和北亞撤出,它被視作一類帶避風港性質的配置,邏輯並不複雜,就是繞開AI敞口、轉向內需驅動。
盈利端確實在給出支撐。花旗的統計顯示,印度藍籌成份股裏已披露財報的公司,約三分之二在9月季度錄得約兩成的利潤同比增幅,爲近五個季度所未見的最快增速。
資金面的信號更爲直觀。盧比對美元一路升到5月初以來的最強水平,匯率與股指同步走強,說明這一波迴流動能並非散戶自彈自唱,而是配置型資金在進場。
就在不久之前,這個市場還因估值過高、外資創紀錄流出而被嫌棄,不過幾周便被海外資金重新端上桌。輪動節奏快得反常,昨天用來否定它的理由,和今天用來追捧它的理由幾乎完全相反。
落到板塊上,軟件出口商與汽車整車股是這輪逆市上漲的主要貢獻者,正合海外資金偏好內需驅動資產的口味,業績與估值兩條線同時被重新定價。
韓國的應對從反面襯出了資金的取捨。韓國企劃財政部門、金融委員會、金監院與韓國央行緊急會商,決定對券商信用賬戶擔保比例的維持義務給予三個月豁免,由監管端出面緩衝被動平倉的連鎖衝擊。
這一安排的初衷,是避免券商因擔保比例不足被強制平倉,進而把跌幅砸得更深。
在同一場拋售中,兩個市場受到的待遇迥異:一邊是當局出手託底,一邊是資金主動流入,這正是全球風險偏好在重估最直接的註腳。被追捧的市場靠結構,被託底的市場靠政策。
把這幾層疊加來看,印度的獨漲並非偶然。反AI的標籤、相對便宜的估值、正在改善的盈利、同步走強的匯率,再加上軟件與汽車兩個內需板塊的牽引,若干條件在同一周被同時點亮。
逆市紅盤背後的隱憂與走向
首先需要提示的風險是交易擁擠。技術指標已經提示Nifty處於超買區間,當所有人都擠進同一個避風港,避風港自身也會被擠得水泄不通,短期漲幅越快,回撤的彈性就越大。
LOGOS資產管理負責人的判斷是,短期跑贏亞洲其他市場的概率很高,但他同時留下一個明確前提:這一趨勢能否延續到中期,取決於盈利端能否繼續改善,前提一旦不成立,漲勢就會失去支點。
海外機構的這類表態,本身就說明資金對印度的態度仍是階段性的,而非長期信仰。
這一波迴流說到底是輪動,不是反轉。AI恐慌如果階段性緩和,自高估值科技板塊抽身的資金,完全可能沿原路折返,印度的紅盤也會隨之褪色,當前的強勢更像階段性避難,而非長期定價。
對亞洲其他市場而言,韓國這類救市舉措,只能緩衝強平帶來的波動放大,卻難以抵擋全球風險偏好收緊所施加的估值壓力,市場要重回基本面主導的定價,仍需要時間。
韓國這一套救市安排以三個月爲期、11月9日起施行,對券商信用賬戶擔保比例的維持義務予以豁免,有效期一到,市場仍將按自身規律運行,政策窗口只是緩衝墊,不是替代品。
A股這一輪同樣承壓,但機構口徑偏冷靜。方正證券方面建議,以超跌修復、景氣驗證兩條線作爲佈局方向;華泰證券則判斷中期向上的根基仍然牢靠,並未因單日下挫而改變中期看法。
11月5日熱門中概股逆勢走高,納斯達克上市的中國金龍指數當日收漲,意味着海外資金在恐慌中並非逢貨即拋,結構分化已經啓動,被拋的是高估值AI敞口,被留的是基本面更紮實的資產。
把韓國的託底、A股的冷靜、中概的逆勢與印度的擁擠擺在一起,能看清的只有一件事:全球資金並沒有離場,只是在不同敞口之間重新分配,真正要盯的,是盈利兌現節奏與監管落地節奏之間的賽跑。
一場由AI估值觸發的全球重排仍在途中。印度這輪獨漲,只是這次資金遷徙的路標,而不是終點,後續資金往哪裏落,取決於盈利與監管哪一邊先落定,在那之前,任何一邊的結論都爲時尚早。
對每個身處市場的觀察者而言,盯緊這兩條線索,比爭論哪個國家是下一個避風港更有意義。