五車企發佈10月銷量:比亞迪、賽力斯、上汽、長城、北汽藍谷
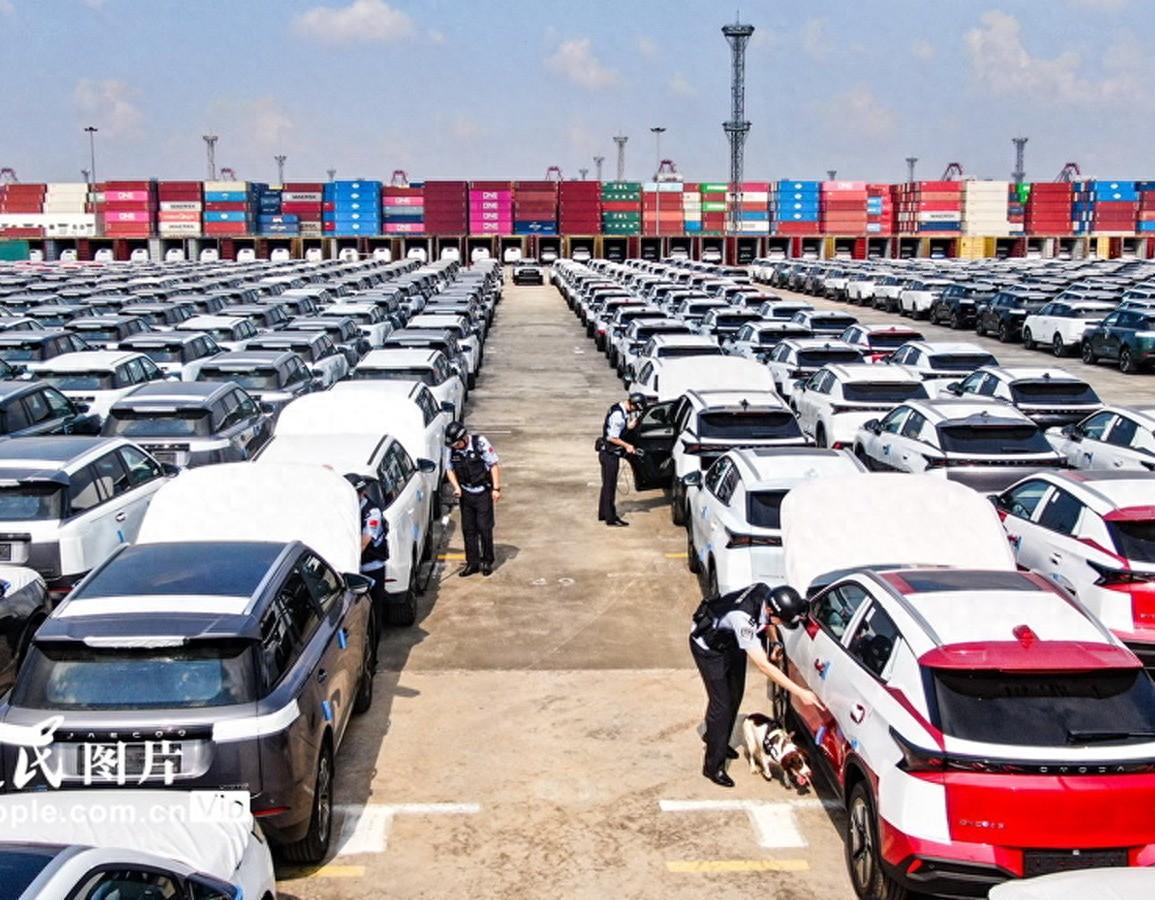
2026年11月1日傍晚,港交所信息欄掛出比亞迪10月產銷快報:單月490168輛,創年內單月新高。
幾乎同一時間,另一家此前被市場看好的車企亮出的數字——賽力斯10月27037輛,同比下降50.29%。
五車企發佈10月銷量:同一張成績單上,有人在開慶功會,有人在緊急開會。銀十月的車市,分化比增長更顯眼。
一、頭部成績單:比亞迪上汽創年內新高
2026年11月1日,比亞迪公佈10月銷量490168輛,同比增長10.97%,創年內單月新高;1—10月累計3621744輛,繼續保持領先。
上汽集團10月銷售430018輛,同樣創年內新高,延續下半年逐月環比往上走的勢頭;1—10月累計銷售357.7萬輛。
吉利汽車10月銷售31萬輛,其中新能源月銷頭一回跨過20萬輛,創歷史新高。
奇瑞集團10月銷售295934輛,同比增長5.3%;其中10月新能源汽車銷售140893輛,同比增長27.7%。
從這幾組數據可以看出,頭部車企在10月的表現整體向上,比亞迪和上汽雙雙創年內新高,吉利新能源首次突破20萬輛,奇瑞新能源增速接近三成。這些數字背後,是頭部品牌在新能源賽道上持續加碼的結果。
比亞迪的累計銷量已經接近362萬輛,這個量級在全球車企中都排得上號。上汽雖然整體以傳統燃油車爲主,但下半年逐月環比往上走,說明它的新能源轉型也在見效。
吉利新能源首次突破20萬輛,這個里程碑對吉利來說意義不小——它意味着吉利的新能源產品線已經從補充變成了主力。奇瑞新能源增速27.7%,在傳統車企裏也算跑得快的。
把這四家放在一起看,頭部車企的10月成績單整體是往上走的。比亞迪一騎絕塵,上汽穩步回升,吉利新能源邁過20萬輛門檻,奇瑞新能源增速亮眼。這四家的共同點是:都有足夠寬的產品矩陣,不是靠單款車型撐着。
比亞迪從幾萬到幾十萬的價格帶全覆蓋,上汽有合資和自主兩條腿走路,吉利有銀河、極氪、領克多個品牌,奇瑞有燃油和新能源雙線佈局。寬產品矩陣帶來的好處是抗風險能力強,一款車賣不動,還有其他車頂上。
這也是爲什麼比亞迪能在車市下行的時候依然保持增長——它的產品線覆蓋了從幾萬到幾十萬的幾乎所有主流價位段,東方不亮西方亮。
二、賽力斯腰斬:單一爆款的代價
與頭部形成對照,賽力斯10月銷量27037輛,同比下降50.29%,環比下降16.08%。
這家曾經押注單一爆款跑馬圈地的新勢力,單月銷量直接腰斬。
反方一句也成立:單月銷量起伏受產品週期、改款節奏、出口結構等一堆因素影響。賽力斯10月下滑有車型換代的短期原因,不能一口咬定就是模式走不通。
但腰斬這個數字本身,已經夠市場重新掂量它的抗壓能力。單一爆款打法在增量期是助推器,到了存量競爭期就是短板。
賽力斯此前靠一款爆款車型迅速起量,月銷一度衝到五六萬輛的水平。但當這款車進入產品週期末端、新車型還沒接上的時候,銷量就出現了斷崖式下滑。
這種結構在車市往上走的時候不是問題,因爲整個市場都在漲,單款爆款就能帶動整個品牌。但當市場進入存量競爭,消費者選擇越來越多,單一爆款的吸引力就會迅速衰減。
賽力斯的腰斬,給所有靠單品起量的新勢力提了個醒:產品矩陣不鋪開,抗風險能力就上不去。
當然,單月數據不能完全代表全年走勢。賽力斯如果能在接下來幾個月推出新車型,把銷量拉回來,那這次腰斬就只是一次短期波動。但如果後續幾個月銷量繼續低迷,那市場就會重新評估它的長期價值。
從財務角度看,腰斬式下滑意味着產能利用率下降、供應鏈成本上升、渠道庫存積壓。這些連鎖反應如果處理不好,會從一個月的銷量問題變成全年的經營問題。
所以賽力斯接下來幾個月的走勢,比10月這個數字本身更重要。如果能快速拉回來,腰斬就是一次短期波動;如果持續低迷,那市場就會對它的商業模式重新定價。
畢竟,資本市場買的是增長預期,不是單月數據。腰斬式下滑會直接打擊市場對它的信心,這種信心一旦失去,要花很長時間才能補回來。這就是腰斬的真正代價——它不只是一個數字,更是市場預期的一次重挫,會直接影響到後續融資和供應鏈談判的籌碼。
三、分化加劇:每個月的產銷快報都是淘汰宣判
零跑汽車連續4個月月銷超10萬輛,10月銷量106127輛;小鵬汽車10月交付50237輛,創單月交付歷史新高。
小米汽車10月交付量重回5萬輛;鴻蒙智行10月交付新車33537輛,均價超過40萬元。
零跑連續四個月破10萬,說明它已經從新勢力二線擠到了一線陣營。小鵬創單月交付新高,也說明它的產品調整正在見效。
鴻蒙智行均價超過40萬元,在高端市場站穩了腳跟。這個價位段以前主要被合資品牌佔據,現在中國品牌正在一點點搶回來。
把這些數字放在一起看,車市的分化已經非常明顯:頭部品牌在往上走,腰部品牌在掙扎,尾部品牌在出局。每個月的產銷快報,就是一次淘汰賽的排名。
零跑連續四個月破10萬,說明它已經站穩了腳跟。小鵬創單月交付新高,說明產品調整開始見效。小米重回5萬輛,說明它的產能爬坡在恢復。鴻蒙智行均價40萬+,說明高端市場的中國品牌正在起量。
把這些數字和前面的頭部數據放在一起看,車市的格局已經非常清楚:有產品矩陣的頭部品牌在往上走,靠單一爆款的品牌在掙扎,沒有核心競爭力的品牌在出局。
這就是銀十月車市的真相:不是所有人都在漲,而是隻有頭部在漲,腰部和尾部正在被擠出。
能留在牌桌上的,都是有產品矩陣、有技術儲備、有海外市場的品牌。
這就是十月份銷量表告訴市場的事:車市的競爭已經從增量拼速度,變成了存量拼厚度。這個趨勢已經很明顯了,不是個別現象,而是行業共性,值得每一家車企警醒,也值得每一個行業觀察者深思啊。
誰的產品矩陣寬、誰的技術儲備深、誰的海外市場廣,誰就能留在牌桌上,誰就會被淘汰出局。這就是存量競爭的殘酷之處——沒有第二名的位置,只有出局和留在牌桌上。這就是現實,沒有第二種可能了啊。這就是車市進入存量階段之後的真實寫照了啊。
在國內車市持續承壓的大環境裏,新能源車成了頭部車企增長的主引擎。汽車出口也在出現新能源車型加速出海、海外市場持續鋪開的勢頭也很明顯,這是第二個增長極了。
國內新能源車市早已從拼增量進入存量淘汰,每月的產銷快報都是一道淘汰令。